
近日,東山精密(002384.SZ)通過港交所上市聆訊並披露聆訊後資料集,預計很快將登陸港交所成為又一家實現「A+H」兩地上市的公司。
目前,東山精密A股總市值約2508億元,今年以來股價累計漲幅超過60%。
東山精密於2025年11月18日首次遞表,2026年5月18日申請失效,隨後於5月19日重新遞交,並於2026年9月下旬獲中國證監會境外發行上市備案。本次H股發行聯席保薦人為瑞銀集團、海通國際、廣發證券及中信證券。
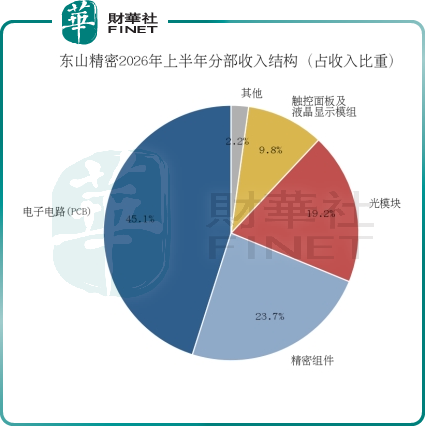
據聆訊後資料集,東山精密2025年以36.15億美元銷售收入位列全球PCB市場第三,市場份額4.2%。公司業務覆蓋電子電路、精密組件、光模塊及觸控面板與液晶顯示模組四大板塊,2026年上半年(截至2026年6月30日止六個月),電子電路占收入45.1%,精密組件占23.7%,光模塊占19.2%,觸控面板及液晶顯示模組占9.8%。
公司於聆訊後資料集中將面向AI及數據中心終端市場的光模塊及AI PCB產品定義為核心增長引擎,稱其需求受全球AI相關基礎設施建設加速驅動。
併購驅動擴張,光模塊成第二增長曲線
東山精密1998年由袁富根等七人創立於蘇州,2010年4月登陸深交所主板,此後通過連續併購完成多輪業務擴張:2014年收購牧東光電切入觸控面板,2016年併購美國軟板龍頭MFLEX,2018年收購超毅補齊高端PCB佈局,2023年完成蘇州晶端收購並啟動泰國工廠,2025年先後收購光模塊廠商索爾思光電97.48%股權及歐洲汽車精密組件廠商GMD全部股權,業務版圖擴至光通信與汽車電子。
索爾思光電並表直接改變了公司收入結構。光模塊業務2025年占東山精密收入3.6%(索爾思光電自2025年10月起並表),2026年上半年升至19.2%,成為第三大收入分部,分部毛利率由2025年的36.8%升至2026年上半年的39.2%,顯著高於公司整體水平。
據聆訊後資料集,索爾思光電2023年收入13.05億元(人民幣,下同)、淨虧損0.90億元,2024年收入29.45億元、淨利潤10.50億元,2025年前三季度收入36.28億元、淨利潤4.75億元,盈利能力強勁。
客戶結構上,公司客戶覆蓋全球前五大消費電子品牌中的四家、前五大電動車廠商及前五大雲服務廠商,產品應用於消費電子、汽車、數據中心、通信及工業領域;2026年上半年中國內地以外收入占比83.2%,公司於14個國家和地區設有生產設施。
據灼識諮詢數據,2025年全球PCB市場規模852億美元且較為分散,十大參與者合計占37.4%,東山精密排名第三;全球光模塊市場規模245億美元,十大供應商合計占68.1%,東山精密排名第七、份額2.9%。在競爭優勢一節,公司稱其已戰略佈局從邊緣側到數據中心的全面AI場景,並以AI賦能與數據驅動的智能製造流程作為運營基礎。
上半年淨利近30億元,盈利質量明顯修復
財務數據是這份聆訊後資料集最突出的看點,東山精密2026年上半年業績「炸裂」。
2026年上半年,東山精密收入277.98億元,同比大幅增長63.9%;淨利潤29.85億元,同比更是激增293.5%。毛利率由2025年同期的13.1%升至19.4%,淨利率由4.5%升至10.7%。
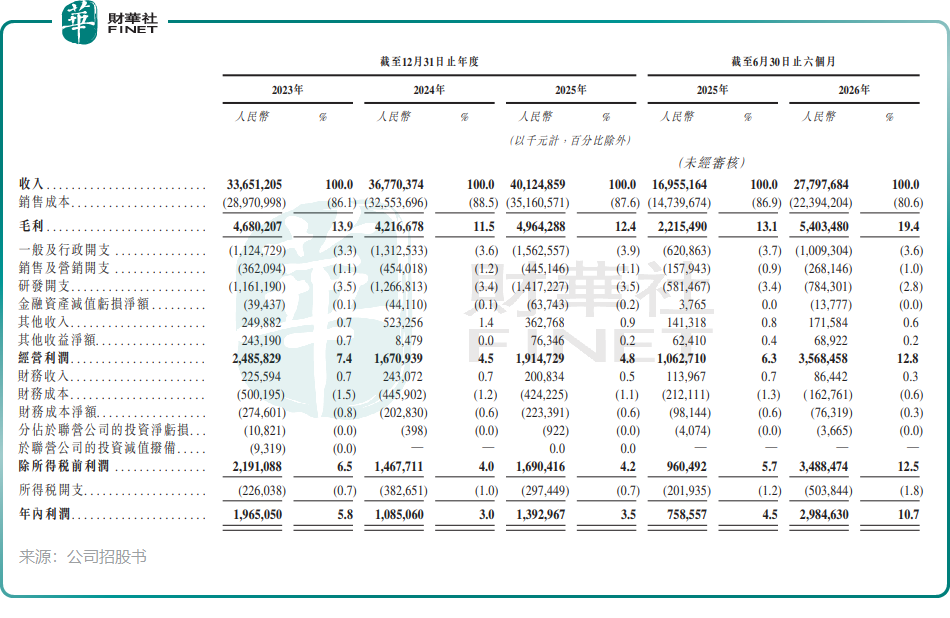
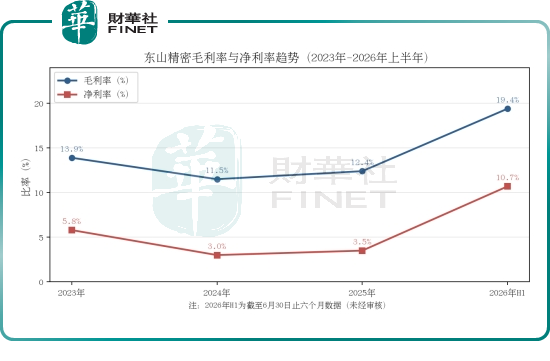
拉長看年度數據,2023年至2025年收入分別為336.51億元、367.70億元及401.25億元,2025年同比增長9.1%;淨利潤分別為19.65億元、10.85億元及13.93億元,2025年同比增長28.4%。2024年淨利潤下滑與當年毛利率降至11.5%有關,2025年回升至12.4%,2026年上半年在高毛利光模塊業務帶動下跳升至19.4%。
需要說明的是,2025年收入已包含索爾思光電2025年10月至12月三個月的並表貢獻,該年度光模塊收入占比因此相對有限。
需要留意的是,公司債務水平同步抬升。債務比率(總負債除以總資產)由2023年的58.5%升至2025年的64.0%,2026年上半年進一步升至64.5%。
據聆訊後資料集,公司本次H股發行募集資金擬用於新建及升級產能(包括高速EML芯片、光模塊及珠海超毅高端PCB產線)、潛在戰略投資及收購、償還部分現有債務及營運資金,發行規模與發行區間尚未披露。
家族企業衝刺H股,擴張節奏待檢驗
東山精密是一家典型的家族控股企業。截至2026年10月9日,董事長兼非執行董事袁永剛直接控制約16.59%投票權,執行董事兼總經理袁永峰(袁永剛兄長)約13.56%,創始人袁富根(袁永剛及袁永峰父親)約3.22%,三人合計約33.37%投票權,H股上市後共同構成控股股東。
袁永剛已於2025年11月3日獲調任為非執行董事,公司日常經營交由袁永峰及職業經理人團隊負責。
分紅方面,根據招股書,公司於2023年、2024年及2025年分別宣派上年股息1.87億元、4.25億元及1.19億元,2026年上半年未宣派;索爾思光電於往績記錄期間未派付或宣派任何股息。
風險層面,除債務比率攀升外,公司軟板等產品主要銷售予客戶A,大客戶集中度較高,且海外收入占比超過八成,面臨客戶集中、地緣及匯率波動等經營風險。
從首次遞表、申請失效、重新遞交到通過聆訊,東山精密全程約11個月走完H股上市的關鍵流程。作為全球第三大PCB廠商,其看點在於並購整合帶來的收入結構升級與盈利質量改善:光模塊並表推動毛利率與淨利率在2026年上半年雙雙跳升,但這一改善能否持續,取決於AI相關需求兌現與整合進度。債務水平攀升、大客戶集中及索爾思光電整合的持續性,仍有待招股與上市後數據驗證。公司何時啟動招股、發行規模與定價如何,是市場下一步關注焦點。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享