
2026年11月19日晚,阿里巴巴(BABA.US)與拼多多(PDD.US)同步披露截至2026年9月30日的季度業績。
兩家紮根國內電商賽道的中概龍頭,在公佈業績後卻遭遇極具反差的市場反應:拼多多營收大致持平,卻憑借盈利韌性獲得華爾街資金追捧,收盤大漲11.04%;阿里巴巴營收小幅達標、雲與AI算力收入高增,但經調整淨利潤顯著低於一致預期,績後股價震盪走弱。
全年來看,拼多多股價今年以來累跌24.16%,市值1,224億美元,Wind顯示的2026年預期市盈率約8.6倍;而阿里的ADR今年以來累計跌幅高達42.64%,美股市值2,073億美元,Wind估算的2027財年預期市盈率約14.9倍。
從估值來看,儘管阿里今年的股價累計跌幅比拼多多大一倍,但其市盈率估值也比拼多多高,或主要反映阿里AI技術與服務生態的相對優勢。
值得留意的是,遭遇股價暴跌的不僅僅有阿里巴巴(09988.HK)。騰訊(00700.HK)在公佈2026年9月財季業績後,同樣因為算力資本開支大幅擡升、自由現金淨流出進一步擴大,股價出現明顯回調。
阿里和騰訊不斷加碼AI算力的投入,但市場給予它們的定價卻越來越苛刻,這是為什麽?它們還有機會迎來拐點嗎?
阿里VS拼多多:盈利質量與成本結構的分歧
2026年9月財季,阿里營收同比增長9.57%,至2,715.19億元(單位人民幣,下同),基本符合市場預期;非會計準則淨利潤同比增長92.32%,至199.09億元,顯著低於市場預期的266億元,這應是拖累其美股股價表現的主要原因。
阿里的中國電商業務季度收入同比下降5.27%,至984.97億元,但即時零售與全球批發業務的增長抵消了國內及國際電商業務的收入下降,其整體電商集團分部收入同比微增1.97%,至1,972.37億元;整體電商業務經調整EBITA利潤率從上年同期的5.86%和上一財季的19.31%,改善至19.70%。
AI雲與算力服務分部的季度收入同比增長52.76%,至609.73億元,佔阿里總營收的22.46%,其中外部客戶收入同比增長64%,經調整分部EBITA利潤率進一步提升至14.49%,相較上年同期為7.24%,上個季度為11.62%,管理層在業績發佈會上表示得益於算力、存儲、MaaS、AI 應用以及業務協同的共同拉動。
AI實驗室與應用的分部收入同比增長50.85%,至44.35億元,分部經調整扣稅、利息及攤銷前虧損擴大超兩倍,抵消了AI雲與算力服務分部的利潤。
拼多多2026年9月季度收入為1,083.41億元,同比微增0.06%,低於市場預期的1,152億元;營銷開支同比下降16.58%,至252.96億元,為其非會計準則淨利潤提供了支持,季度非會計準則淨利潤為310.20億元,高於市場預期的280億元。
拼多多的核心電商是輕資產、高毛利、現金流奶牛模型。它的戰略投入集中在供應鏈改造、產地基建、海外本地履約網絡,屬於漸進式投入,資本開支彈性可控;持有4,554億現金及短期投資。在大佬們都為了AI奮力投資導致自由現金淨流出不斷擴大之時,拼多多持有的現金及短期投資卻在不斷增厚,資產負債表極為厚實,在投入和分紅回購之間,保留很強的選擇權。Temu海外擴張雖然持續燒錢,但整體集團層面的費用節奏可控。
阿里的電商基本盤體量更大、結構更重:淘天、菜鳥、盒馬、國際商業構成復雜矩陣。淘天面臨持續的價格帶競爭,商家廣告付費意願承壓;菜鳥、即時零售本身屬於重履約資產,持續需要資本投入;疊加集團頂層戰略轉向全棧AI,電商創造的現金流,正在大規模跨板塊補貼算力基建。
我們認為,這是阿里與拼多多估值出現重大分歧的主要原因(如前文所述,阿里的市盈率估值要比拼多多高出一倍):拼多多的估值錨是可驗證、可持續的自由現金流,但是增長故事能說的已不多;阿里當前估值錨或已從電商消費股,轉向電商+雲算力科技股。
算力:阿里最性感的叙事,也是最沉重的壓力
阿里雲是本季度財報最大亮點,也是最大包袱。
9月財季,阿里經營活動產生的淨現金流(主要來自電商業務)同比增長55.36%,至156.90億元,但是季度內的資本開支高達504.77億元,同比大增60.24%,增量幾乎全部投向AI基礎設施:GPU服務器、數據中心建設、平頭哥自研芯片配套、供電與散熱配套設施。
資本開支飙升直接擠壓自由現金流,自由淨現金流出按年擴大57.84%,至344.72億元,截至2026年9月末止的上半財年,阿里的自由淨現金流出已合共達1,181.55億元,主要用於雲基礎設施投入。
雖然管理層在電話會上釋放了關鍵信號:原定20GW的數據中心建設目標、資本開支計劃存在下調可能性,同時預期國產算力芯片在2028年放量,或可逐步緩解外購高價芯片成本壓力。但市場仍不買賬,原因可能是:
儘管阿里雲AI算力收入增長理想,而且利潤率也見改善,但短期內似乎仍難以帶來質的利潤提升作用。其前期巨額資本開支投入最終將轉化為折舊,折舊已經產生,但是收入規模尚未形成「飛輪效應」,也就是說收入增長尚未跟上資本開支的上升,不足以抵消折舊開支,也因此其利潤規模併未起量。
自研芯片也許能保障其未來的算力痛點,但短期無法減負。平頭哥自研芯片是阿里全棧AI的核心壁壘,管理層預期2027年第1季真武V900芯片可支撐超大規模模型訓練,長期降低對外購芯片依賴,壓縮算力成本。但自研芯片流片、叠代、生態適配週期漫長,短期不僅不能節省開支,反而持續增加研發投入,屬於遠期期權,無法解決當下現金流壓力,阿里預計要到2028年下半年才有望實現自由現金流轉正,2027年上半年至2028年仍是高強度的投入週期。
當下國內大廠集體擴產算力,2026-2027年集中交付的數據中心,很可能在2027下半年進入供給過剩窗口。現在高價鎖定算力資源,未來如果需求不及預期、利用率下滑,高固定折舊會變成長期利潤拖累。資本市場提前壓制估值或多少考慮了這一因素。
阿里與騰訊,陷入股價下跌漩渦
2026年下半年,阿里與騰訊的股價走出高度相似的軌迹:盈利基本面併未崩塌,但資本開支的絕對規模與自由現金流的惡化速度,成為壓制估值的共同變量。
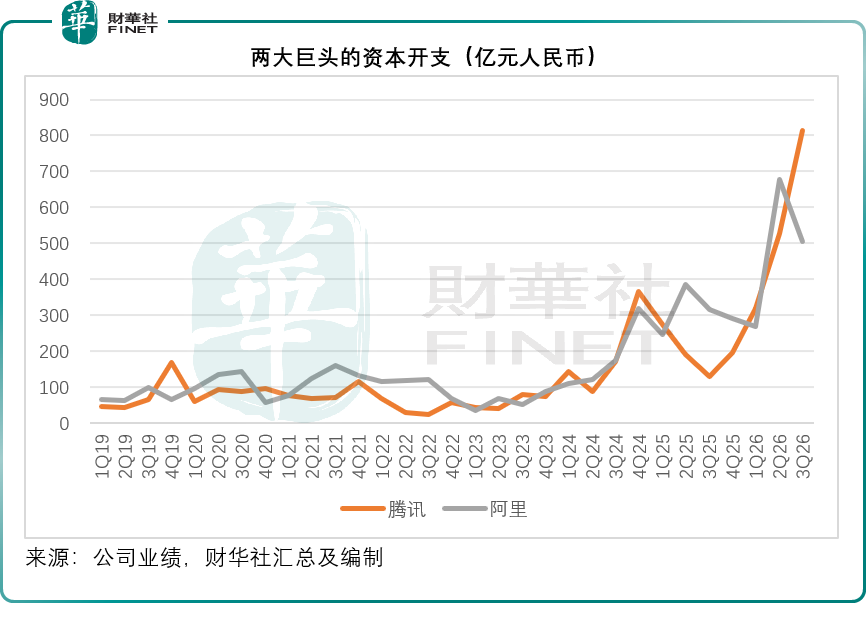
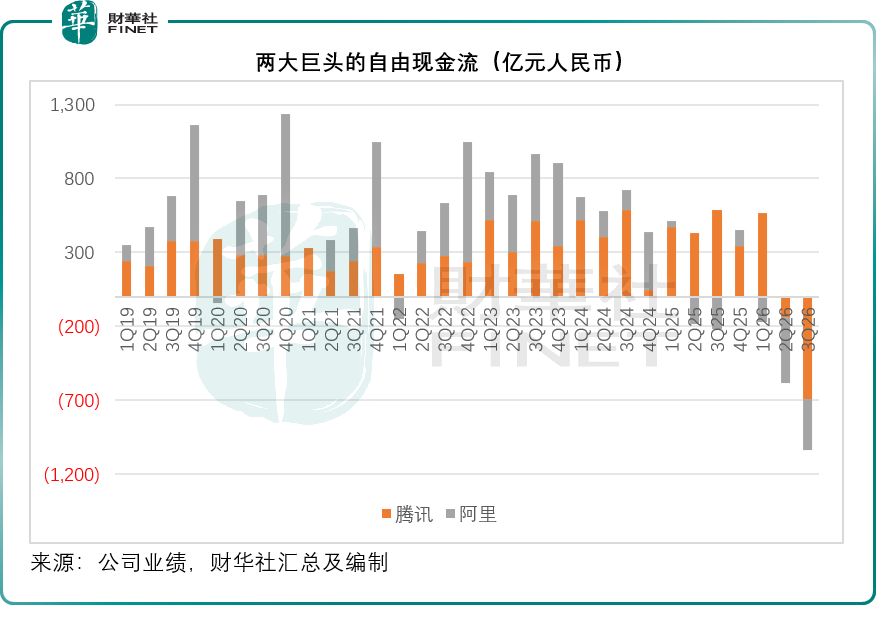
兩家公司都是中國AI算力基建最核心的出資方,市場對它們的重定價底層邏輯也相似——它們的核心底盤正面臨越來越激烈的紅海競爭,經營淨現金流入在收縮,與此同時,為了未來的生存,它們不得不斥巨資對AI進行重資產投資,導致其自由現金流承受著越來越大的壓力,見下圖。
兩大巨頭的資本開支大幅攀升,9月財季騰訊的資本開支甚至超越了阿里。
也因此,它們的自由現金淨流出不斷擴大。
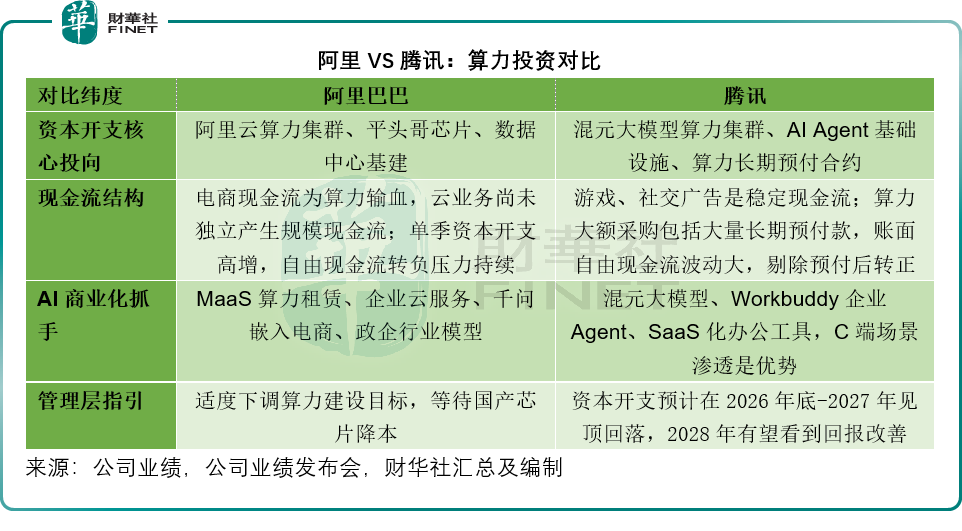
不過,兩大巨頭的投入底層邏輯、現金流緩衝墊、業務協同或有明顯差別,市場容忍度也不一樣。
微軟(MSFT.US)、谷歌(GOOG.US)等目前也正在經歷資本開支暴增與自由現金流承壓,說明這不是中國公司的孤立困境,而是全球AI基礎設施週期在財務報表上的共同投影。
市場定價底層邏輯的演變
儘管拼多多今年以來的跌幅未比得上騰訊和阿里,但是我們留意到,按照Wind提供的口徑來看,拼多多的預期市盈率僅8倍左右,而騰訊約為10-11倍,阿里當前的預期市盈率約15倍為三者最高。
市場給予拼多多偏低的估值,或反映了其電商業務的增長天花板,同時它的AI投入尚沒有進入重資產算力軍備階段,研發資本開支保持克制,遠期故事空間有限。
市場願意給阿里相對更高的估值底座,核心押注併非電商主業,而是平頭哥所代表的全棧自研芯片能力。依託玄鐵芯片路線,阿里試圖打通算力供應鏈自主可控,擺脫外部高端芯片供給約束,這是騰訊尚不具備的結構性籌碼。騰訊的財務質地、現金流彈性確實更強,但算力供給仍高度依賴外部上游供應鏈,長期會受出口管制、芯片供給波動牽制。
但估值溢價不等於短期股價保護。阿里與騰訊的共同困境在於:市場承認AI雲的長期叙事,卻不喜歡無限的AI輸血。產業端面對的問題,是國內AI算力需求快速擡升帶來的供需缺口,以及推理算力需求規模持續追趕訓練側的結構性轉型;而資本市場盯著的,是不斷惡化的自由現金流出和不斷膨脹的折舊負擔。
阿里與騰訊的管理層其實都意識到了市場的擔憂,併在最新電話會上給出了高度一致的資本開支路徑:AI基礎設施投入的高峰期正在臨近,2028年將成為關鍵拐點。阿里CFO徐宏表示,假設以平頭哥為基礎的國產算力供應鏈從2027、2028年持續放量,預期將在2028年下半年實現自由現金流轉正;騰訊管理層則認為當前現金資本開支已處於峰值水平,將在2026年剩餘時間和2027年圍繞該水平波動,此後逐步下降。換言之,兩家公司都在向市場傳遞同一個信號——這場「失血式」投入併非沒有儘頭。
不過,拐點的到來是有條件的。
阿里的拐點或在一定程度上綁定國產芯片的放量節奏。吳泳銘給出了清晰的芯片路線圖:2026年全面鋪開真武M890,2027年擴大供應鏈併讓V900進入大規模量產,2028年推進J900。
市場對於阿里未來估值的推演或如下:自研芯片大規模替代外購高價芯片→單位算力成本下降→雲業務毛利率擡升→自由現金流轉正。這條路徑的關鍵風險在於,芯片流片、叠代、生態適配週期漫長,短期不僅不能節省開支,反而可能持續消耗研發資金,屬於典型的「遠期期權」。
騰訊的拐點則更多取決於生態內AI變現的速度。騰訊走的是「生態內化」路線,將混元模型能力嵌入微信13億用戶體系——WorkBuddy日活突破千萬,日均Token消耗超百萬億,微信AI助手「小微」擴大灰度測試。這種打法的優勢是依託現有流量完成C端滲透,AI先在內部閉環跑通;劣勢是算力投入的回報高度依賴微信生態的廣告加載率提升和商業化變現效率,而非對外出租算力的確定性收入。
結語
「越努力越心酸」的背後,不是巨頭戰略失當,而是AI重資產時代必然要承受的週期代價。阿里的芯片期權、騰訊的生態紅利,都屬於遠期資產,很難立刻對衝當下折舊與資本開支的壓力。算力供給過剩風險、商業化不及預期、供應鏈約束,都是橫在拐點之前的多重關卡。
資本耐心有限,唯有ROIC持續改善,估值折價才會逐步收斂。當科技巨頭在算力浪潮中接受大考,港股價值圖譜也在重新繪制。
第13屆港股100強評選即將舉行,以客觀榜單,記錄科創企業的突圍之路,敬請留意。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)