
11月20日,維他奶國際(00345.HK)午間披露截至2026年9月30日止六個月中期業績後股價明顯下挫,截至發稿,報6.05港元,跌幅3.97%。
儘管中期收入與盈利實現小幅增長,但公司提示下半年價格競爭加劇、油價高企及澳洲業務重組將對盈利構成顯著負面影響,市場對全年盈利預期趨于謹慎,是本次股價走弱的核心原因。股息方面未有驚喜,中期股息為4港仙,與去年同期持平。
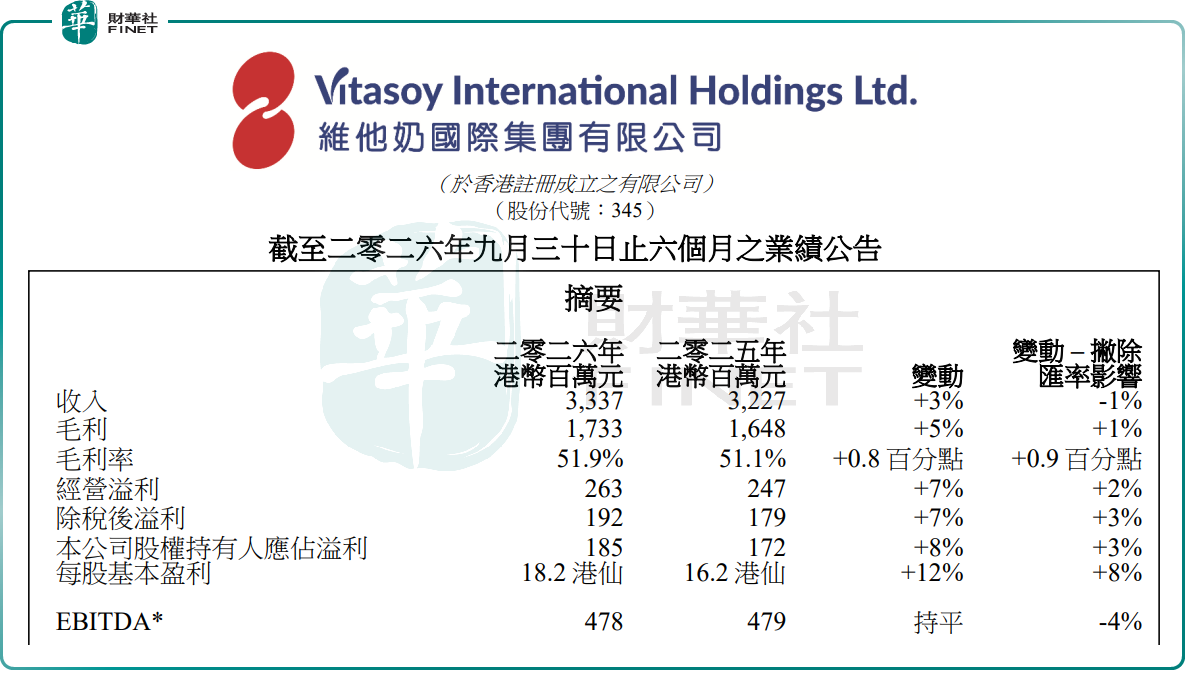
財報顯示,維他奶國際中期收入按年增長3%至33.4億港元,增長受益於有利的匯率變動,撇除匯率影響則微跌1%。
盈利端,公司毛利率提升0.8個百分點至51.9%,毛利率改善主要來自外匯利好、原材料成本下降及生產運營效率提升,但部分增長被貿易促銷開支增加所抵銷。期內,公司歸母淨利潤同比增長8%至1.85億港元。
分區域來看,中國內地市場收入以當地貨幣計算輕微下跌,但憑藉渠道優化及產品創新,仍維持雙位數經營利潤率,經營利潤率進一步擴大至13%,主業盈利韌性持續凸顯。
香港業務整體保持穩健,豆奶及植物奶飲品維持市場領先地位,出口增長強勁,僅澳門需求疲弱形成輕微抵銷。新加坡市場豆腐及飲品需求強勁,帶動收入實現顯著增長9%(以當地貨幣計算),經營盈利能力亦有所提升。
表現相對承壓的是澳洲及新西蘭市場,當地植物奶市場趨於成熟,且價格競爭加劇,加上油價上升,以澳幣計算銷售額同比下降,經營虧損有所擴大,成為拖累整體盈利表現的主要板塊。
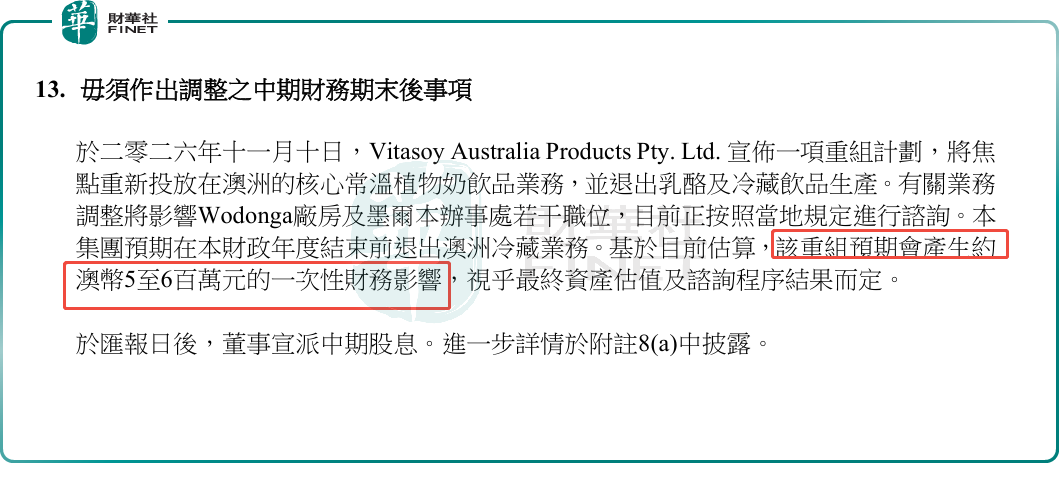
展望下半財年,維他奶國際管理層明確提示,多重壓力將對全年盈利能力構成顯著負面影響,包括行業價格競爭加劇、油價高企推高物流成本,以及澳洲業務重組帶來的一次性開支。具體來看,澳洲子公司將退出冷藏飲品及乳酪生產,重新聚焦核心常溫植物奶業務,相關調整涉及Wodonga廠房及墨爾本辦事處的崗位優化,預計本財年底前完成業務退出。基於當前估算,該重組將產生約500萬至600萬澳元的一次性財務影響,具體金額視最終資產評估及諮詢程序而定。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。維他奶國際作為港股植物飲品賽道的龍頭企業,品牌認知度深厚,核心主業現金流穩健,持續通過股份回購回饋股東,契合港股100強對消費龍頭企業經營質量、股東回報的評估標準,有望進入相關榜單候選名單;但區域市場分化、行業競爭加劇及澳洲業務重組的階段性壓力,或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,拓璞數控今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)