
11月20日,快手-W(01024.HK)跳空下跌股價大幅回調,截至發稿跌11.72%,報20.34港元,大幅刷新歷史新低,市值僅剩約878億港元。股價調整主要承接11月19日盤後披露的三季報偏弱預期,疊加全球AI板塊情緒擾動,資金避險離場。
根據公司11月19日發佈的2026年第三季度業績公告,Q3實現總收入315.92億元(人民幣,下同),同比下滑11.1%,為近年首次雙位數下滑且低於市場預期;經調整淨利潤7.9億元,同比大幅下滑84.2%;經調整EBITDA達38.94億元。
用戶端,快手應用平均日活躍用戶4.17億,同比小幅增長0.3%;平均月活躍用戶8.185億,同比增長12.0%,但受市場競爭影響,單用戶使用時長同比下滑,流量變現壓力上升。
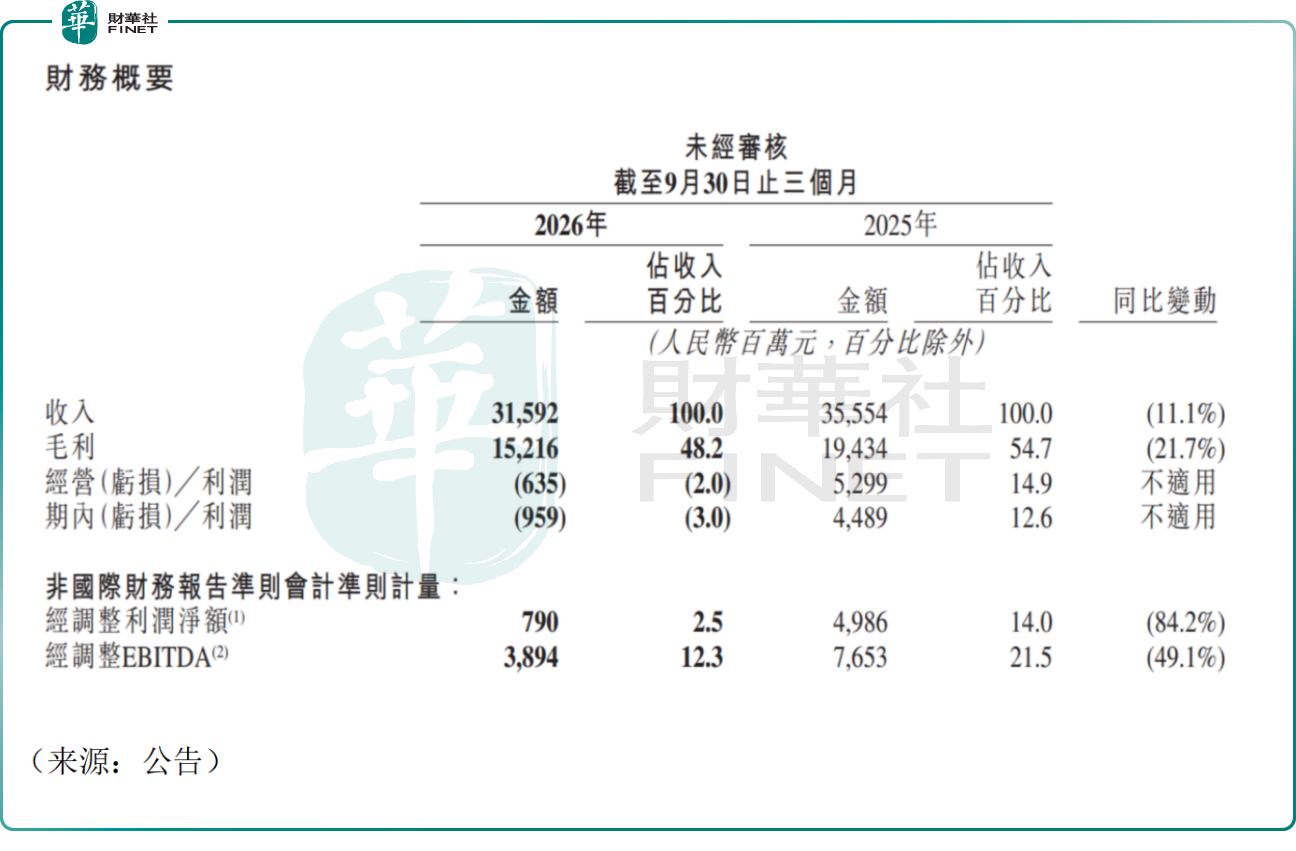
分業務來看,線上營銷服務收入179億元,同比下滑11.1%,電商廣告受行業競爭拖累明顯,僅短劇、內容消費類廣告具備韌性;直播收入78億元,同比下滑19%,公司兩項主業同時「失速」,壓力可見一斑。其他服務包含電商、可靈AI等,是集團重點佈局的第二增長曲線。
可靈Kling作為視頻生成大模型,商業化持續推進,但AI研發投入持續增加,短期壓製整體盈利水平。數據顯示,快手的研發開支由2025年同期的37億元增加41.9%至2026年第三季度的52億元,主要是由於對可靈AI的投入增加,包括相關訓練支出。
公司在業績溝通中也提示,四季度廣告大盤、消費意願偏弱,疊加AI持續投入,收入與盈利仍存在壓力。
快手是國內短視頻平台龍頭,業務覆蓋短視頻內容、直播、本地生活、電商以及自研可靈AI視頻生成模型。平台依託下沉市場基本盤,持續推進全域電商、本地生活商業化,同時把可靈AI作為核心戰略,面向創作者、企業客戶提供視頻生成能力,佈局AIGC內容基礎設施。
展望後市,樂觀視角認為,快手平台用戶基本盤穩固,月活持續增長;可靈AI在視頻生成賽道具備差異化優勢,商業化放量空間可觀;電商、本地生活業務持續降本提效,長期盈利修復具備潛力;公司現金流穩健,具備持續資本回報空間。
但也有觀點指出,風險層面,廣告主預算收縮、短視頻行業競爭加劇,單用戶變現承壓;直播業務景氣持續走弱;可靈AI研發投入高、競爭加劇,商業化兌現節奏不及預期;監管政策、內容生態變化,以及海外AI板塊情緒波動,都會帶來估值擾動。
值得一提的是,快手-W作為國內短視頻平台龍頭,依託龐大用戶生態、自研AIGC模型與電商閉環,在數字內容、AI應用商業化方向具備產業代表性,契合港股100強對互聯網平台創新能力的評估維度。但廣告週期波動、內容平台激烈競爭、AI投入對利潤的短期衝擊,仍是百強評估中需要持續跟蹤的基本面變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,快手今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)