
11月19日,半導體板塊走出明顯分化行情,GPU芯片設計標的普遍大跌,而上遊晶圓代工環節逆勢走強,港股晶圓代工雙雄同步上行。截至收盤,華虹宏力(01347.HK)漲7.49%;中芯國際(00981.HK)漲2.64%,資金向製造端避險承接特徵顯著。
消息面上,市場傳出晶圓代工明年漲價預期,成熟製程訂單飽滿,台積電計劃2027年對先進、成熟製程調價,並對HPC新增訂單加收溢價。招商證券觀點指出,中芯國際、華虹宏力有望跟進上調部分品類代工報價,後續ASP存在上行空間,2027年新價格落地後,盈利彈性有望進一步釋放。疊加兩家企業三季報業績亮眼,產能利用率維持高位,訂單結構持續優化,工業、汽車、存儲等高附加值訂單占比提升,基本面支撐較強。
中國銀河證券在最新週報中指出:在海外AI敘事波動的背景下,國產算力鏈將是未來一段時間的主線方向。芯片板塊正從普遍受海外情緒壓製,轉向按照海外收入敞口、國產化能力和業績兌現程度重新定價。具備本土需求支撐的環節,有望率先走出結構性修復。
中芯國際、華虹宏力是國內兩大晶圓製造平台,以成熟製程為主,覆蓋功率器件、存儲、車規芯片、AI配套芯片等多品類代工。中芯國際持續推進工藝迭代,產能結構持續向高附加值產品傾斜;華虹宏力聚焦特色工藝,BCD、功率半導體平台優勢突出,無錫三期12英寸產線穩步擴產,持續承接國內芯片設計公司的本土化流片需求。
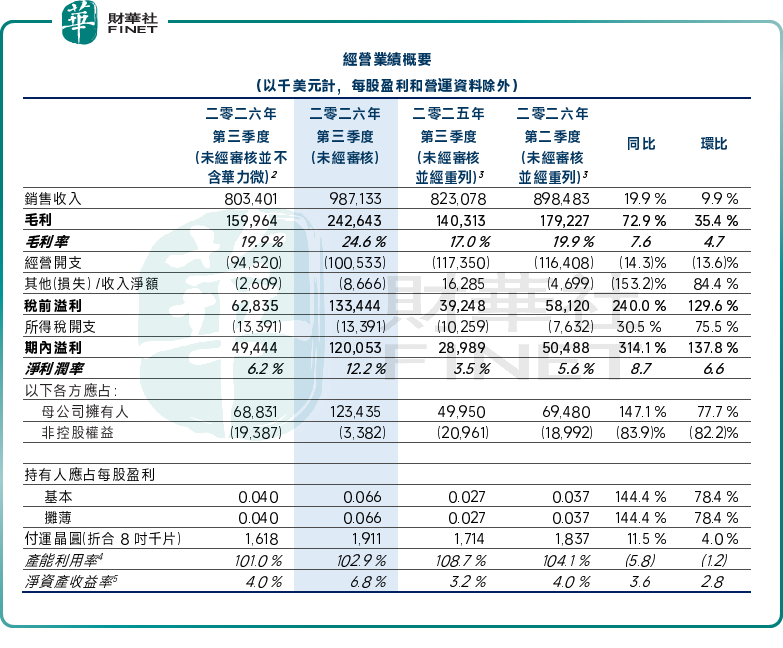
此前華虹宏力的三季度業績更是超出市場預期,這也導致其股價彈性更高。第三季度,華虹宏力銷售收入達9.87億美元,同比增長19.9%,環比增長9.9%,收入走高主要得益於付運晶圓數量上升以及平均銷售價格上漲。
在盈利端,毛利率24.6%,同比提升7.6個百分點,環比提升4.7個百分點,漲價紅利部分被折舊成本上升所抵消;歸母淨利潤為1.23億美元,同比大幅上升147.1%,環比上升77.7%。
需求端來看,AI相關產品持續拉動半導體需求,工業、汽車市場逐步回暖,微控制器、閃存、電源管理及功率器件需求持續走高,部分細分賽道供給偏緊,公司判斷量價齊升的行情有望延續一段時間。
對於2026年第四季度,華虹宏力給出指引:預計銷售收入介於10.8億-10.9億美元,毛利率區間25%-26%,業績有望維持高位。
值得一提的是,中芯國際、華虹宏力作為國內晶圓製造核心支柱,在半導體本土產業鏈建設、工藝研發、產業帶動等層面,契合港股100強評選對於硬科技龍頭產業價值的評估方向。但行業週期波動、設備材料對外依賴、持續大額資本開支,仍是百強評估中需要持續跟蹤的核心變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,華虹宏力今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)