
11月19日,騰訊(00700.HK)股價在三季報披露後應聲下挫,早盤低開後快速下跌,截至發稿跌幅達6.22%,報349.4港元/股,刷新2024年8月初以來新低。
騰訊2026年第三季度財報,不宜簡單讀成「增長失速」,更準確地說,這是一份把AI投入從戰略口號變成財務事實的對賬單。
公司核心業務仍有韌性,但AI基礎設施的剛性投入,正在同時壓低經營利潤、推高資本開支,並改變公司的現金與債務結構。不吹不黑地看:方向合理,代價真實,驗證期尚未結束。
利潤表:核心韌性存在,但「歸母微增」有水分
根據業績報,騰訊於2026年第三季度的收入為2073.36億元(人民幣,下同),同比增長8%,增幅再次回落至個位數;毛利1159.11億元,同比增長7%;毛利率56%,與去年同期持平。
收入端不算差,毛利率也穩住了。但經營盈利591.47億元,同比下降7%,這是其自2023年一季度以來,騰訊首次季度經營利潤錄得同比負增長;非國際財務報告準則經營盈利680.73億元,同比下降6%。這才是主業投入後的真實溫度。
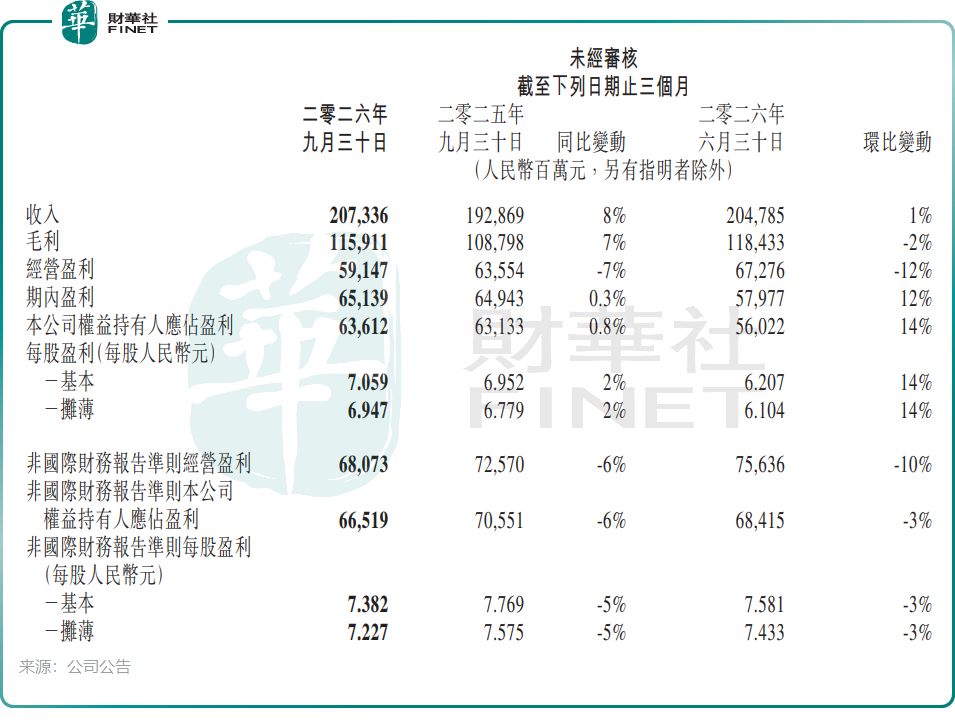
歸母淨利潤636.12億元,同比則微增0.8%,容易被誤讀為「利潤穩住」。但同期投資收益淨額及其他高達100.57億元,去年同期僅28.2億元;所得稅開支也同比下降7%至90.52億元。換句話說,騰訊2026年第三季度歸母淨利的微增,更多來自投資端和稅務端的支撐,而非經營利潤改善。非國際財務報告準則歸母淨利潤665.19億元,同比下降6%,更接近經營現實。
費用端是關鍵。2026年第三季度,騰訊一般及行政開支440.77億元,同比大幅增長29%,主要來自AI模型、微信AI及產品AI能力的研發投入;剔除研發開支後為117億元,同比僅增2%,說明非AI開支管控仍在。銷售及市場推廣開支121.44億元,同比增長6%,部分用於WorkBuddy等AI原生產品推廣。
公司披露,若剔除Hy、元寶、CodeBuddy、WorkBuddy及小微等新AI產品貢獻,非國際財務報告準則經營盈利為833億元,同比增長8%。這證明核心經營槓桿沒有斷裂;但同一口徑環比下降3%,也提醒我們,剔除AI後核心業務並非毫無壓力。
業務結構:廣告與雲最受益,遊戲內部分化
營銷服務是騰訊本季最亮的板塊:收入430.49億元,同比增長19%,占比從19%升至21%。AI驅動的廣告推薦、微信生態閉環營銷、消費品和本地服務投放增長,都是真實驅動力。
但代價也寫在毛利里:營銷服務毛利率52%,去年同期57%,下降整整5個百分點,受AI相關運營成本及短劇內容成本影響。增收尚未完全增利,這是AI變現最直接但也最現實的一面。
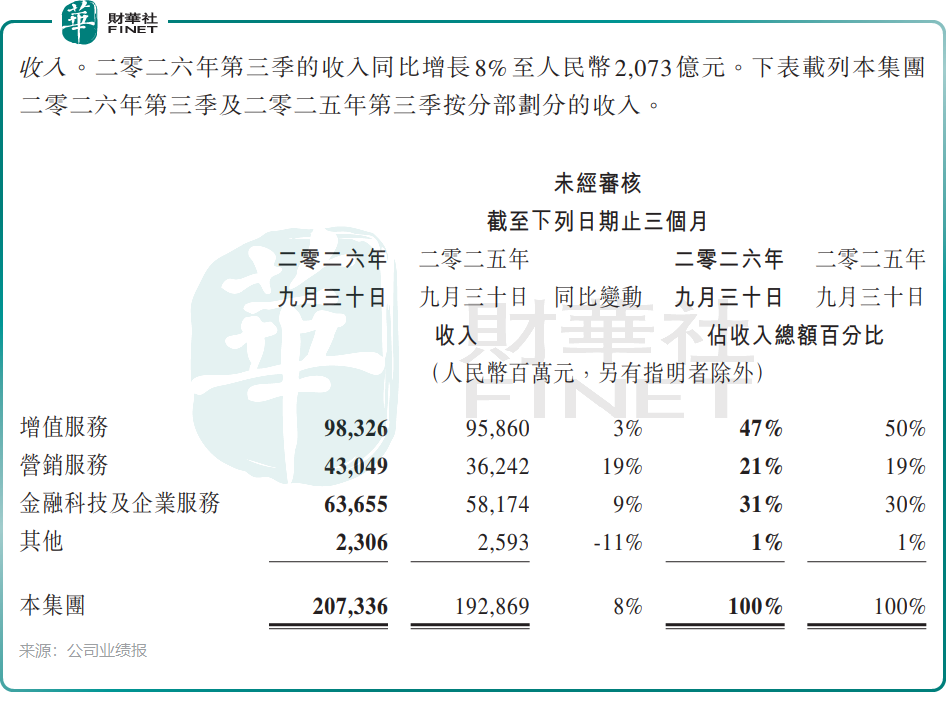
金融科技及企業服務收入636.55億元,同比增長9%。其中雲服務收入同比增長35%,受AI相關服務需求和國際市場拓展驅動,是各子板塊中最快的。該分部毛利率50%,同比基本穩定,說明雲業務在放量時沒有明顯犧牲盈利質量。金融科技則受益於消費貸款及理財服務收入增加。
增值服務收入983.26億元,同比僅增3%,占比從50%降至47%。內部繼續分化:本土遊戲收入476億元,同比增長11%,由《三角洲行動》《無畏契約:源能行動》《王者榮耀》等驅動;國際市場遊戲收入189億元,同比下降9%,固定匯率下降4%,主要受去年同期Supercell遊戲熱度和《消逝的光芒:困獸》上線的高基數影響;社交網絡收入318億元,同比下降1%,收費增值服務訂閱會員數2.53億,同比下降5%。視頻號總用戶時長同比增長超20%,仍是廣告和生態交易的重要底座。
AI敘事:從「榜單」轉向「用量」,但收入驗證仍早
騰訊本季AI進展的表述明顯更務實。Hy4發佈時在Agent Arena位列中國模型第一,Hy4 flash顯著降低推理成本;WorkBuddy按大語言模型詞元消耗量已成為中國使用量最高的AI產品,日活超千萬,每日消耗超100萬億詞元,企業客戶快速增長;小微擴大灰度測試,深化與小程序、微信小店融合。這些是使用側和生態側的積極信號。
但「用量領先」不等於「利潤領先」。業績報披露了Token消耗、日活和企業客戶增長,卻沒有給出AI產品線可單獨對賬的收入與利潤。
AI成本卻同時在兩個通道發生:損益表里的研發、運營和推廣費用,以及資產負債表外的算力資本開支。WorkBuddy的Token消耗越高,推理成本越真實;雲服務收入增速越快,算力投入也越剛性。從「有人用」到「可持續賺錢」,中間還隔著折舊、運營開支和定價能力三道關。
現金流與資產負債表:真正的壓力點
騰訊本季最需要重視的不是利潤增速,而是資本開支和淨現金變化。
2026年第三季度,騰訊的資本開支高達814.33億元,去年同期129.83億元,同比增逾520%。現金/債務淨額從上一季度的淨現金581.91億元、去年同期的1024.22億元,轉為淨債務137.02億元。經調整EBITDA為848.93億元,經調整EBITDA比率41%,低於上一季和去年同期的45%。
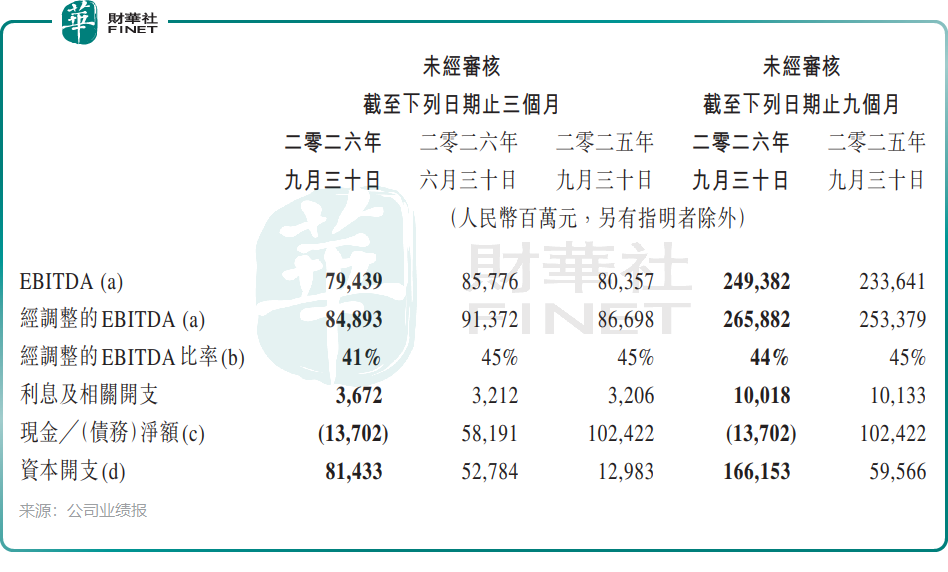
折舊壓力也在上升:物業、設備及器材以及投資物業折舊119.95億元,去年同期72.97億元。今天的算力投入,會在未來幾個季度變成折舊和運營成本。管理層此前給出2028年資本開支壓力逐步緩解的時間表,但在此之前,市場必須接受一個現實:騰訊正在用當前的自由現金流和資產負債表,為AI時代買入場券。
結論:不是唱衰,也不是背書
這份財報的清晰之處在於,它沒有掩蓋代價。核心業務仍有韌性:廣告在AI加持下加速,雲服務承接真實算力需求,本土遊戲回暖,視頻號時長增長。但AI投入正在系統性地重定價利潤和現金流:經營利潤下滑,營銷毛利率承壓,資本開支激增,淨現金轉為淨債務。
因此,對騰訊2026年三季報的中性判斷是:主業沒有失速,但AI投入的財務代價已經進入報表深水區。未來需要觀察兩個時間差:一是算力資本開支何時趨穩,二是AI產品收入何時能覆蓋折舊與運營開支。WorkBuddy的用量數據提供了積極信號,但從「用量」到「利潤」仍有距離。方向可以理解,代價必須定價,驗證期尚未結束。
值得一提的是,騰訊作為港股互聯網龍頭與AI基礎設施的重要投入方,在自研大模型、AI原生應用、雲與算力基礎設施建設等維度,契合港股100強評選對於科技企業創新能力與核心資產價值的評估方向。但AI投入對短期利潤、自由現金流和資產負債表形成的實質性壓力,以及從「用量領先」到「利潤兌現」的轉化節奏,仍是百強評估中需要持續跟蹤的變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,騰訊今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)