
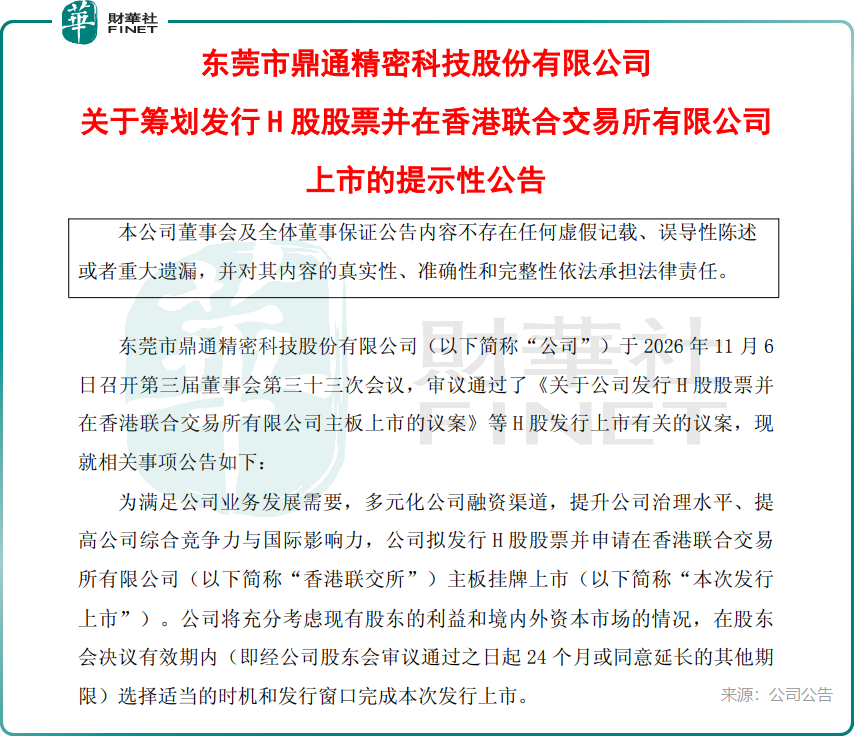
財華社11月16日訊,鼎通科技(688668.SH)近日公告,公司第三屆董事會第三十三次會議審議通過發行H股並在港交所主板上市的議案,擬發行H股並在港交所主板掛牌。
公司給出的理由是滿足業務發展需要、多元化融資渠道,並提升國際影響力。至於發行規模、定價與募資投向均未落定,公司稱正與中介機構商討,事項還需提交股東會審議,並取得中國證監會備案及港交所、香港證監會核准,能否最終實施存在較大不確定性。按安排,公司可在股東會審議通過之日起24個月內擇機選擇發行窗口。
鼎通科技是一家聚焦高端連接器與散熱解決方案的國家級高新技術企業,深耕高速通訊連接器、汽車連接器及光模塊液冷散熱模組三大核心賽道。其中高速通訊連接器應用於通訊基站、互聯網數據中心、移動存儲、AI算力設備、無人機、自動駕駛及軌道交通等關鍵領域,與光模塊形成高效互連生態。
公司的直接客戶為安費諾、泰科、莫仕、富士康、立訊精密等連接器與代工大廠,產品經下遊客戶傳導,終端覆蓋英偉達、谷歌、Meta 等海外雲算力廠商;外銷收入占比由2023年的7.19%升至2025年的41.32%,連續三年抬升。液冷一側,公司披露產品已於2025年春節前啟動小批量交付,並計劃增設三條產線。
經營業績方面,2025年,公司實現收入15.88億元(人民幣,下同),同比增長53.89%;歸母淨利潤2.41億元,同比增長117.99%;綜合毛利率30.08%,同比提升2.67個百分點。分產品看,通訊連接器組件收入9.73億元,占營業收入61.32%,其中CAGE殼體單項收入7.59億元、同比增長77.86%;汽車連接器組件收入4.10億元,占25.83%;精密模具收入0.55億元。
增長在2026年延續,但增速在放緩。前三季度營業收入15.38億元,同比增長33.01%;歸母淨利潤2.26億元,同比增長27.82%;扣非淨利潤2.08億元,同比增長24.87%;經營活動現金流淨額1.65億元,同比增長21.82%;淨利率14.85%。
把外銷占比與融資需求放在一起看,赴港的邏輯並不難讀:客戶、訂單向海外轉移,港股平台可支撐就近服務及海外併購。截至2026年三季度末,公司貨幣資金2.07億元、交易性金融資產2.72億元,資產負債率42.36%,較上年同期上升21.6個百分點。2026年上半年,公司剛完成9.3億元可轉債發行(鼎通轉債,118072),資金主要投向擴產,加槓桿的空間已被占用一部分。
但盈利質量並非沒有瑕疵。2026年第三季度單季歸母淨利潤同比下滑31.46%,公司在三季報中將其歸因於研發及市場投入增加、匯兌損失與融資成本上升;收入增速高於利潤增速,而且兩者之間的差值正在擴大。終端需求集中於少數海外算力客戶,訂單節奏與關稅變動都會經由連接器這一環放大到報表上,這也是公司強調提高國際影響力的現實註腳。
更直接的約束來自A股估值。10月28日三季報披露當日,公司股價下跌11.39%;11月16日收報88.31元,單日下跌12.09%,總市值123億元,較6月22日盤中444.00元的高位回落約80%,市盈率(TTM)42.46倍。H股發行定價通常錨定A股價格,A股處在下行通道時,發行窗口與折價幅度都會壓縮融資效率。
對鼎通科技而言,H股的意義不止是多一條融資通道,更是把資本平台搬到客戶身邊。但平台能否變成訂單與產能,仍取決於通訊連接器與液冷兩條產品線的放量節奏,以及海外產能的落地效率。接下來可觀察的節點依次是股東會審議、中國證監會備案與港交所遞表,任一環節遲滯,時間表都要順延。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)