
11月16日盤後,小鵬集團2026年第三季度業績報告出爐。其營收與交付雙雙刷新歷史紀錄;虧損同比大幅擴大,但環比收窄;汽車毛利率環比改善及現金儲備增加。同時,公司對四季度指引超市場預期,進一步提振市場信心。
財報披露後,美東時間11月16日,小鵬汽車(XPEV.US)美股上漲3.2%,報9.67美元/股;11月17日,小鵬集團-W(09868.HK)港股同步走高,截至發稿上漲5.19%,報38.48港元/股。市場對公司新車型週期啟動、規模效應釋放、盈利邊際改善的預期持續升溫。
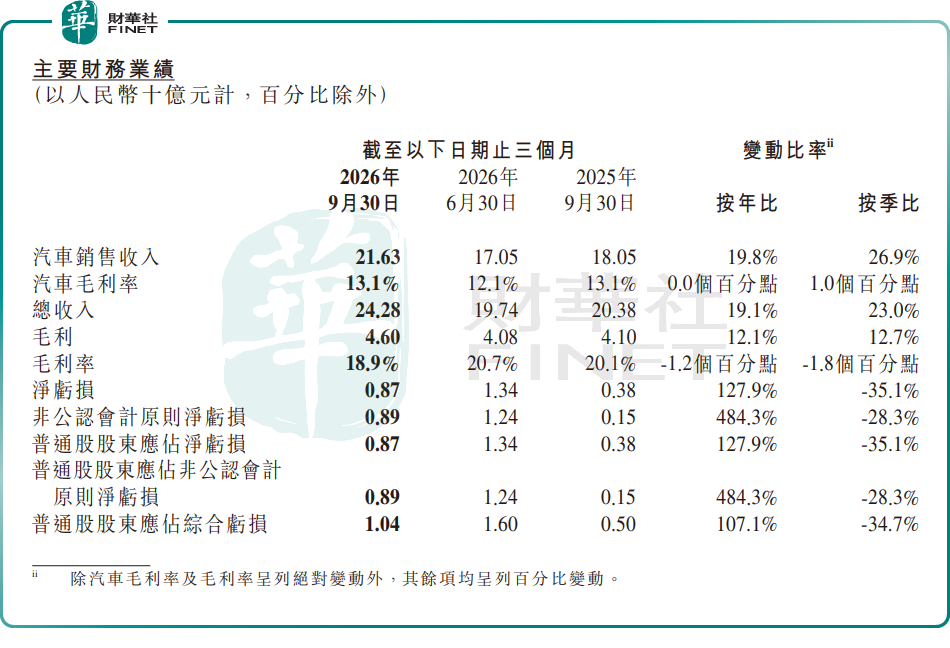
具體來看,2026年第三季度,小鵬汽車實現收入242.8億元(單位人民幣,下同),同比增長19.1%,環比增長23.0%,創單季度營收歷史新高。
小鵬收入大增,與其汽車銷量表現息息相關。2026年第三季度,汽車總交付量11.84萬輛,同比增長2.1%,環比增長14.6%,落在此前給出的11.5萬至12.1萬輛的指引區間內,交付爬坡節奏符合預期。對應汽車銷售收入216.3億元,同比增長19.8%,環比增長26.9%。
盈利端呈現分化特徵。2026年第三季度,綜合毛利率18.9%,同比下降1.2個百分點,環比下降1.8個百分點;但汽車毛利率達13.1%,同比持平,環比上升1.0個百分點,整車端盈利出現邊際改善。
淨虧損8.7億元,同比擴大127.9%,環比收窄35.1%。虧損同比擴大主要受研發投入持續加碼、股份為基礎的薪酬開支增加等因素影響,環比則受益於規模效應釋放,虧損幅度持續收窄。
現金流層面,截至2026年9月30日,小鵬在手現金及等價物合計454.1億元,較6月末的404.8億元有所回升,財務安全墊進一步夯實,能夠支撐智駕研發、新車型投放、海外佈局以及人形機器人等前沿業務的持續投入。
此外,當前小鵬正加速向物理AI企業轉型,人形機器人業務成為市場關注的第二成長曲線,但尚未貢獻實質營收。
管理層表示,汽車板塊已開啟由多款明星產品和全球擴張驅動的高速增長期,規模效應將持續顯現;小鵬Robotaxi已獲批廣州L4級示範運營資質,新一代人形機器人正向年底規模量產里程碑加速推進,物理AI技術領先將帶來更多高毛利商業化機會。
經營亮點同步釋放,10月份,小鵬交付量達到50237輛,同比增長20%,創下單月紀錄。其中海外交付13326輛,同比增長166%。年內累計交付334604輛,交付節奏持續提速。
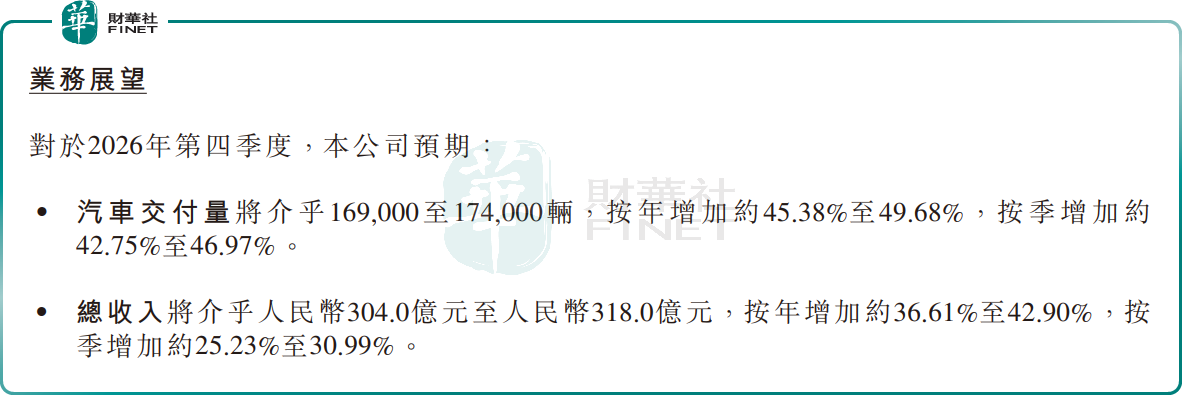
更受關注的是前瞻指引:展望第四季度,預計汽車交付量16.9萬至17.4萬輛,同比增長45.38%至49.68%,環比增長42.75%至46.97%;預計總收入304.0億元至318.0億元,同比增長36.61%至42.90%,環比增長25.23%至30.99%。四季度指引增速顯著抬升,標誌著新車型週期全面啟動,增長動能明顯增強。
當前市場關注點正從前期的交付承壓,轉向新車型週期下的增長彈性與盈利修復節奏。
樂觀邏輯認為,小鵬多款新車型進入交付週期,四季度指引大幅提速,增長拐點已現;汽車毛利率環比持續改善,規模效應下盈利修復路徑清晰;智駕、Robotaxi、人形機器人構建技術壁壘,物理AI打開長期成長空間;現金儲備充足,財務風險可控。
也有謹慎觀點指出,目前國內新能源汽車行業價格戰激烈,整車銷售仍面臨較大競爭壓力,低價車型占比提升或持續壓製綜合毛利率;智駕、人形機器人等前沿業務持續大額投入,短期難以貢獻實質盈利;虧損同比仍然擴大,盈利轉正尚需時日;海外拓展面臨本地化運營、關稅政策、地緣等多重不確定性。後續需要持續跟蹤月度交付數據、整車毛利率走勢、研發投入效率以及海外業務進展,評判企業中長期成長成色。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。小鵬集團作為國內智能駕駛標桿車企,技術壁壘突出,海外業務與技術授權持續突破,物理AI佈局前瞻,契合港股100強對科技製造企業技術創新、全球化拓展能力的評估標準,有望進入相關榜單候選名單;但當前仍處虧損狀態、行業競爭加劇帶來的盈利壓力,或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,小鵬今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)