
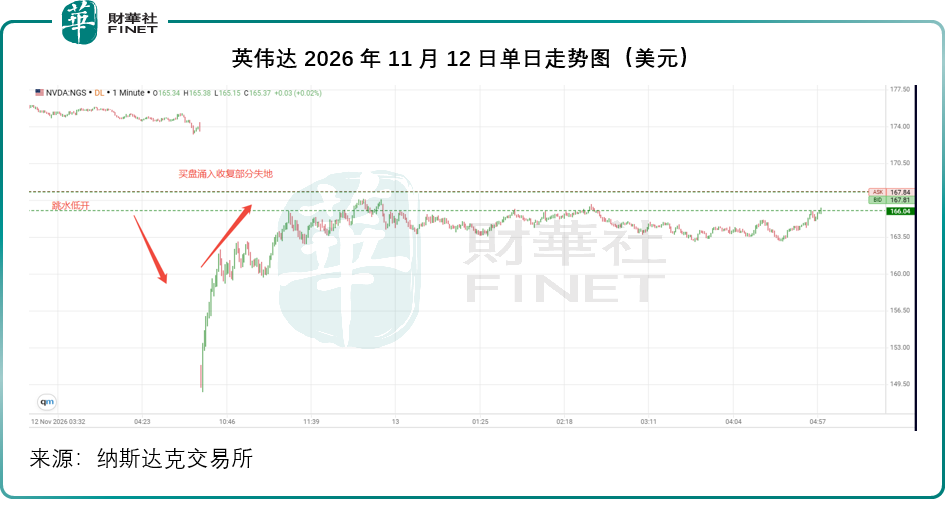
2026年11月12日美股開盤前,英偉達(NVDA.US)宣佈黃仁勳辭去英偉達總裁、CEO及董事職務,是本輪AI行情里最典型的「關鍵人風險」暴露。市場第一反應是恐慌:英偉達盤初一度急跌14.35%,低見148.80美元,但很快收復部分失地,收盤跌幅收窄至4.34%,報166.19美元,市值4.01萬億美元。
「英偉達信仰」遭動搖?
從英偉達當日的行情來看,市場似乎承認黃仁勳立場帶來巨大不確定性,但併未直接宣判英偉達與AI算力週期的終結。
有意思的是,我們留意到當日資金不是逃離AI賽道,而是在賽道內部快速再分配:博通(AVGO.US)、AMD(AMD.US)、亞馬遜(AMZN.US)、谷歌(GOOG.US)等備選芯片方案標的走強,分別上漲5.54%、5.86%、0.48%和1.62%,盤後公佈業績的Cerebras(CBRS.US)在延長交易時段更大漲超18%;而深度綁定英偉達訂單、算力信貸生態的上游與新雲廠商,如超微電腦(SMCI.US)、Coreweave(CRWV.US)等承壓,分別下挫11.30%和6.86%。
黃仁勳執掌英偉達33年,產品路線、客戶關系、供應鏈綁定、算力金融方案等等,全部由他主導,市場第一時間擔心的是CUDA叠代節奏、對外貿易策略、供應鏈承諾、算力擔保協議等等會生變。而隨後英偉達快速收復過半失地,原因或在於英偉達的硬件產能、CUDA開發者生態、手頭訂單、現金流底盤依然存在,短期內不會對其現有的運營格局帶來很大的變化,市場資金此前偏短視,排除了「一夜崩塌」的極端情景之後,向下阻力就沒那麽大了。
過去很長一段時間,雲廠商、算力客戶都在被動接受英偉達的定價、交付週期和平台鎖定;一旦英偉達內部進入長期CEO遴選期(當前僅為CFO代任),戰略搖擺風險將上升,客戶或會主動分散算力採購,擴容ASIC與自研芯片方案的動力會顯著擡升,博通的定制化ASIC、AMD的MI系列、亞馬遜Trainium/Inferentia、谷歌TPU等或成為替代選項,這也是英偉達競爭對手股價上漲的原因。
英偉達生態內依附的企業,如超微電腦、CoreWeave等,承受最直接的利空,這類企業的商業模式高度依賴英偉達兩個前提:一是穩定的GPU供給;二是英偉達搭建的算力信貸背書。CoreWeave這類新雲廠商,依靠英偉達的採購承諾、剩餘價值擔保向私募信用市場融資,拿到資金再採購英偉達服務器,一旦英偉達信用支點松動,信貸機構會重新評估算力資產的殘值,融資成本擡升、擴產計劃拖延,將直接衝擊這些公司的收入預期,也因此它們的下跌彈性遠大於英偉達本身。
英偉達的崛起:不是一步登頂,是ChatGPT點燃了CUDA生態的存量價值
英偉達早年是圖形顯卡廠商,在游戲、專業可視化領域深耕多年,CUDA生態從2006年開始持續投入,漫長時間里,它只是一個小眾併行計算工具,學術圈、超算圈使用,但沒有爆發性商業回報。
轉折點發生在ChatGPT上線。大模型預訓練、海量token推理,對大規模併行計算的需求集中爆發,而CUDA已經積累了十幾年算子庫、調試工具、開發者習慣,大模型團隊選擇CUDA,本質是選擇最低遷移成本、最成熟的軟件棧。硬件參數可以追趕,但軟件生態的遷移成本極高,這是英偉達護城河的核心之一。總括而言,CUDA軟件棧、NVLink/InfiniBand系統互聯、供應鏈規模和資本生態共同構成的系統級鎖定,是英偉達的核心壁壘,而不僅僅是單一芯片參數。
隨後的連鎖反應,帶動了整條AI算力產業鏈的超級牛市:
上游:以台積電(TSM.US)CoWos為首的先進封裝、HBM高帶寬存儲、光模塊/光芯片、半導體設備、特種材料、基板、液冷散熱材料持續緊缺,企業通過長協、預付款鎖產能;
中游:服務器ODM、算力集成商、IDC等持續擴產;
下游:雲廠商、AI創業公司、垂直行業大模型終端,均圍繞CUDA平台做應用開發。
這一輪繁榮的特殊之處在於:產業鏈的訂單、資本開支、融資,高度綁定英偉達的擴產節奏與黃仁勳本人的產業判斷。黃仁勳在GTC上定義算力需求、定義下一代硬件路線、牽頭搭建算力融資方案,他既是供應商,也是整個AI資本週期的「造浪者」。
更值得審視的潛在風險:算力信貸網絡
過去幾年,英偉達不只是賣芯片,也在幫助客戶解決「買不起芯片」的問題。黃仁勳搭建了一張橫跨算力雲廠商、資管機構、私募信貸基金的金融網絡。
這套機制的運轉模式:英偉達聯合大型資管機構推出千億級算力融資計劃,提供剩餘價值擔保;同時承諾向CoreWeave這類新雲廠商採購算力,相當於給雲服務商的未來現金流保底。雲服務商拿著這份「英偉達背書」去信貸市場借錢,拿到資金後繼續採購英偉達GPU,持續擴產,形成閉環。
在利率下行、算力需求高歌猛進的時候,這套閉環自我強化,推高整條產業鏈的訂單預期;但在信貸收緊、算力供給逐步過剩、GPU貶值風險擡升的環境下,擔保義務、表外承諾就變成潛在風險包袱。
近期美國通脹數據不是太理想,市場開始預期下個月美聯儲有可能加息50個基點(之前預期25個基點基本是定數),這可能進一步推高利率預期,推高融資成本。
與此同時,失去黃仁勳後的英偉達,若GPU叠代落後加上同行替代效應增加,GPU貶值風險上升併非沒有可能,在此情況下,其背書的租賃合約價值或下降,很可能對整條產業鏈形成骨牌效應。
美國財經媒體CNBC援引學界估算指出,英偉達依託採購承諾、項目殘值兜底等協議,為下游客戶擴張提供信用支撐,相關或有敞口規模合計約4,000億美元,其中包括對OpenAI與SB Energy合作的俄亥俄州數據中心項目最高1,050億美元的分階段兜底安排,同時在華爾街機構搭建的5,000億美元GPU信貸框架中,英偉達承擔的殘值支持上限為1,250億美元的支持。
高盛在本次人事風波前,已經跟蹤英偉達、AMD、博通、英特爾組成的芯片CDS籃子,觀察它們的利差變化,發現該籃子的加權平均信用利差在三個月內幾乎翻倍,AI相關CDS單週成交額飙升至80至100億美元,遠高於去年同期水平。
信用市場的定價,顯著早於股票市場,也更充分地反映這套循環融資結構的潛在風險。股票投資者看到的是英偉達股價當日收盤跌幅有限,而債券與信貸市場定價的底層風險在於:GPU被納入SPV(為特殊目的而設立的獨立法人,將特定資產或項目的風險和債務跟母公司隔離開方便進行融資)作為貸款抵押物,但它實際價值衰減週期顯著短於賬面3-5年的折舊年限,一旦算力需求走弱、硬件加速貶值,SPV內資產不足以覆蓋債務,對應的賠付壓力將傳導回英偉達。
這套融資機制能夠持續運轉,很大程度或依託市場對黃仁勳本人擴張路線的信任;隨著他離任,支撐這套體系的信任支點,將從創始人個人意誌轉向公司標準化的風控框架。
臨時接任的首席財務官(CFO)Colette Kress,恰恰是英偉達內部對這套高風險金融策略最持審慎態度的人。據The Information報道,Kress此前曾多次對黃仁勳主推的大額擔保交易提出異議,包括最初擬面向OpenAI設置的最高2,500億美元信貸支持方案——該交易最終被拆分,落地為當前1050億美元的項目承諾。隨著部分數據中心項目延期、算力採購協議擱置,Kress或已著手降低英偉達對少數大客戶的金融風險集中敞口。
這或意味著,黃仁勳離開後,產業鏈面臨的第一個實質性變化,或不僅僅是GPU供貨或CUDA生態問題,更在於英偉達作為算力生態內信用增信方、隱形最後貸款人的角色,是否存在系統性收縮的可能。有消息指算力服務商已開始評估切換至AMD、谷歌自研芯片等備選方案,邏輯就是:如果英偉達不再維持同等力度的採購兜底與殘值擔保,客戶採購英偉達硬件的綜合融資成本上升,整體TCO(綜合成本)對比其他算力方案的均衡點將發生變化。
事件會否放大監管博弈的尾部風險?
2026年美國中期選舉中民主黨拿下參眾兩院控制權後,國會對AI與芯片監管立法節奏明顯加快。參議院民主黨領袖舒默在黃仁勳辭職前兩日已呼籲推動《AI監管法案》(AI Overwatch Act)和《芯片安全法案》(Chip Security Act)落地,前者核心是增設國會對先進芯片出口許可的審查權限。民主黨釋放的政策信號覆蓋AI規則立法、行政預算監督、科技企業合規調查等多條主線。在此之前,黃仁勳曾婉拒參議院銀行委員會的AI主題聽證邀請,這一舉動或引發沃倫等民主黨議員不滿,進一步放大國會層面對英偉達算力市場壟斷、出口合規問題的審視壓力。
黃仁勳一直是算力行業在華府最核心的游說者之一,持續在國會與行政部門之間平衡多重訴求:一方面配合美國出口管制的底層框架,另一方面持續為英偉達爭取更靈活的執行口徑和緩衝空間,同時向監管層傳遞算力擴張對美國AI產業的戰略價值,對衝反壟斷、算力金融監管的壓力。他是銜接英偉達商業訴求與美國監管政策的關鍵緩衝樞紐。
隨著這一樞紐消失,後續英偉達很難再依靠創始人個人影響力去斡旋、爭取政策彈性,可能會從主動游說博弈的一方,轉為被動接受監管規則的一方。民主黨政府本身的政策取向,對AI算力集中壟斷、高槓桿算力信貸模式、芯片出口管制、大型算力基礎設施安全審查本就偏審慎。後續,美國監管層針對算力擔保這類表外金融模式的核查、對算力市場集中度的反壟斷審視、芯片貿易管制細則的調整,出台更偏緊縮版本的概率或會擡升。
跨市場分化:亞太盤面的預期退潮
黃仁勳辭職後,美股三大指數跌勢不算太離譜,中概股卻成了大輸家,納斯達克中國金龍指數大跌超3%,其中輿論中的阿里巴巴(BABA.US)跌超7%。
進入亞太區交易時段,承接美股的板塊分化行情:寒武紀(688256.SH)、海光信息(688041.SH)等國產算力芯片股延續情緒溢價走強;剛公佈季績的中芯國際(00981.HK)A股和H股早段亦衝高,交易的是「國產替代」叙事。與此同時,光模塊、CPO等與英偉達算力綁定較深的板塊表現偏弱,中際旭創(300308.SZ)、新易盛(300502.SZ)等盤中承壓。
午後,國產算力芯片股的漲幅開始收窄,而上游光模塊與CPO等仍然承壓,資金流向消費股。
這種分化本質或是兩類資金的預期差:早盤博弈的是長期供給風險帶來的國產替代紅利,午後資金開始回歸現實約束——CUDA生態遷移是慢變量,短期國內雲廠商、大模型企業的訓練集群仍高度依賴英偉達算力底座,國產芯片短期很難承接大規模增量訂單;而上游光模塊、基板、高速互聯、服務器ODM等環節的訂單指引,仍直接掛鈎英偉達資本開支與新雲廠商擴產計劃,一旦市場開始擔憂新管理層可能收縮大額擔保、放緩客戶融資支持,相關標的的盈利預期可能面臨下修壓力。
與此同時,阿里巴巴(09988.HK)和騰訊(00700.HK)則受到嚴重沽壓,除了因為今年雙十一或揭示了平台巨頭的模式逐漸失效外,它們多少也受到英偉達事件發酵的影響。
新增博弈變量:員工請願與黃仁勳復職可能性
有媒體報道,已有數百名英偉達員工發起內部請願,要求董事會下台、推動黃仁勳復職,內部意見帖收獲大量員工支持,不少員工認為英偉達的產品路線、算力生態、客戶關系都高度綁定黃仁勳本人,臨時管理層的風控收縮路線會損害公司長期競爭力。
市場很容易對標OpenAI奧特曼回歸的矽谷先例,但二者底層約束差異巨大,復職的現實可行性併不高。OpenAI當時的矛盾集中在技術路線與董事會治理分歧,沒有附帶獨立調查、合規與個人治理問題;而本次黃仁勳辭職,是董事會經獨立調查之後主動接受辭呈,背後附帶合規調查、董事問責風險,即便員工和部分外部投資人施壓,董事會主動收回決定、重新任命其擔任CEO的門檻極高。
但這一請願事件本身,依然具備交易層面的含義:它代表公司內部存在顯著的路線分歧,市場可能按兩種情景定價。
情景一:員工與股東持續施壓,董事會妥協,黃仁勳以某種形式回歸,那麽此前風控收緊的擔憂可能消減,超微電腦、CoreWeave等生態鏈標的或可迎來修復;
情景二:董事會維持現有安排,持續推進正式CEO遴選,而代任CEO繼續以財務審慎思路管理風險,那麽產業鏈的重估或才剛剛開始,上游依附標的壓力可能延續,替代方案與國產算力的長期溢價邏輯繼續得到市場認可。
結語
黃仁勳是這場AI算力浪潮的重要塑造者之一。在很長一段時間里,是他頂住市場質疑,持續押注CUDA這一條漫長、高投入的軟件路線;是他率先把GPU定義為AI的通用計算底座,說服開發者、雲廠商、資本相信生成式AI的巨大空間;是他穿梭於供應鏈、科技企業與監管層之間,協調先進產能分配、平衡地緣規則,推動形成這套全球算力生態的共識。
他不止是英偉達的掌舵人,更是本輪AI產業最重要的叙事者、規則協調者與長期路線的拍板人之一。他定義了AI工廠的形態、算力叠代的方向,併在很大程度上影響了產業資源的流向,讓分散的算法、算力、資本沿著相近的方向形成飛輪。CUDA生態本身是資產,但維持生態持續向前、持續兼容、持續敢於對下一代計算提前下注的,是他一以貫之的長期主義判斷。
他的離開,意味著這套高度依賴個人遠見、個人信用、個人產業影響力的運行模式走到拐點。英偉達已沉澱的軟件生態、硬件存量、供應鏈合作關系短期不會消失,行業也不會立刻停下AI叠代的腳步,但往後,公司的戰略取舍會發生潛移默化的變化:下一代架構的冒險投入意願、對第三方軟件棧的兼容尺度、在全球地緣博弈中的斡旋彈性、對遠期算力需求的大膽預判,都不再由同一個人錨定。
所以這場人事變動,本質上是一個標誌性節點:由黃仁勳定義、主導、凝聚共識的AI算力擴張階段告一段落。AI的故事還在延續,但驅動它向前的底層共識,或將進入重新分化、多方博弈的新階段。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)