
11月12日,高端精密機床龍頭津上機床中國(01651.HK)午後股價大幅跳水,截至發稿,下跌3.87%,報35.28港元/股。
消息面上,今日午間,津上機床中國披露截至2026年9月30日止六個月中期業績。報告期公司交出營收利潤雙增的成績單,但汽車行業下行拖累精密磨床業務、市場擔憂後續需求持續性,壓製著股價的表現。
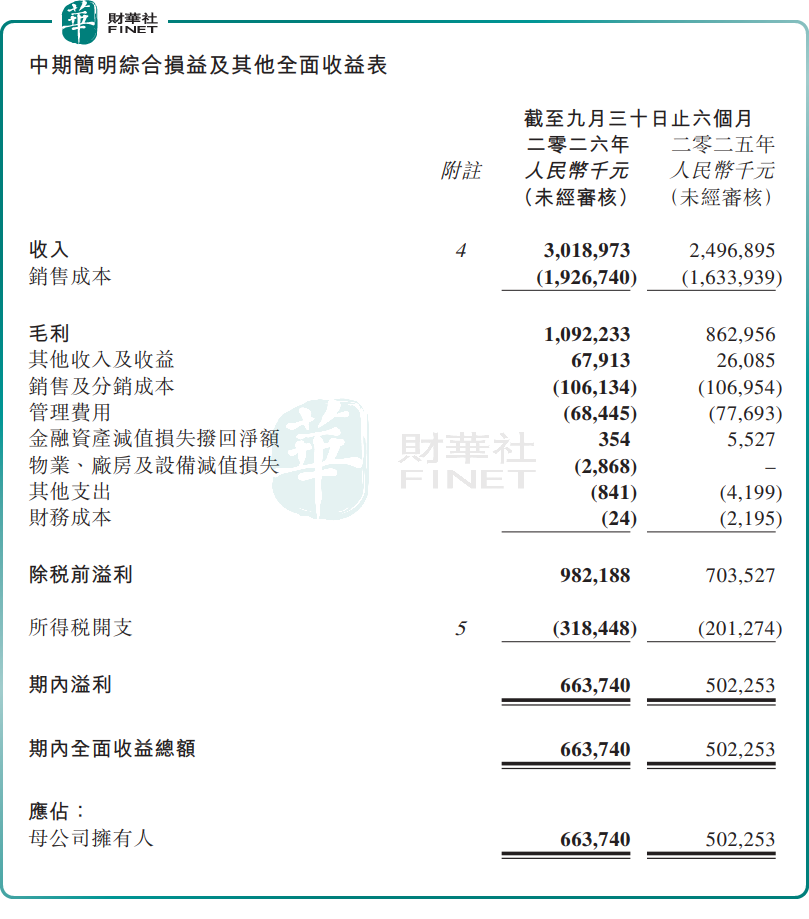
具體來看,2026財年上半年,津上機床中國實現營收30.19億元(單位人民幣,下同),同比增長20.9%;歸母淨利潤6.64億元,同比增長32.2%,利潤增速顯著高於收入增速,反映產品結構持續優化與成本管控成效雙重釋放。
同時,受益於高毛利精密機型出貨占比提升及製造成本持續攤薄,公司綜合毛利率達36.2%,同比提升1.6個百分點;淨利率提升至22.0%,同比增加1.9個百分點。
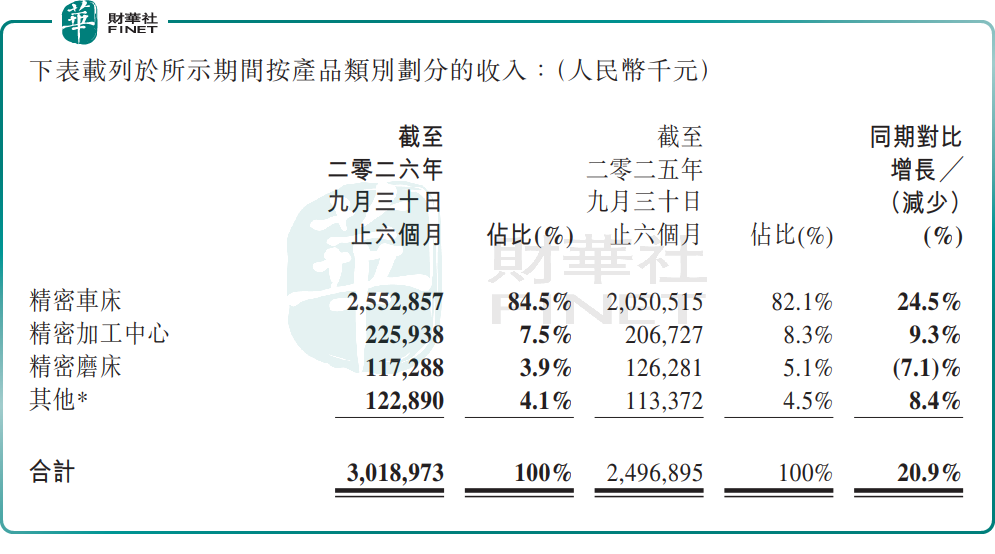
分產品拆解,精密車床是第一增長引擎,上半年銷售額增加約5.02億元,同比增長24.5%,對整體收入貢獻最大,核心受益於3C行業設備更新、AI液冷、人形機器人等新興領域對高精密加工設備的需求擴容。
精密加工中心收入同比增長9.3%,穩步拓展下游應用場景;其他品類收入同比增長8.4%。而精密磨床業務承壓,收入同比下滑7.1%,主要由於汽車行業自2026財年下半年進入下行週期,需求下滑,導致磨床訂單量和出貨量較去年同期略有減少,成為唯一拖累項。
從行業底層邏輯看,國內製造業投資回暖、自動化滲透率持續提升以及高端機床進口替代大趨勢,共同支撐機床行業中長期需求。高端數控機床作為製造業的「工業母機」,是國家製造業升級的核心環節,行業長期成長邏輯清晰。
津上機床中國依託日本母公司的技術積澱與中國市場的廣闊需求,產品覆蓋精密車床、磨床、加工中心等多個品類,客戶廣泛分佈於汽車、3C、模具、工程機械等行業,當前產能利用率維持高位,對業績形成有力支撐。
當前,市場關注點正從短期業績高增,轉向需求端的持續性與結構分化。上半年3C與AI新興賽道帶動車床業務高速增長,產品結構優化推動盈利質量再上臺階,驗證了津上機床中國在高精密機床領域的競爭力;但汽車行業下行導致磨床業務承壓,也讓市場對下遊行業週期波動的影響保持謹慎。
下一階段核心觀察點在於:3C行業資本開支持續性;AI液冷、人形機器人等新興領域訂單落地與放量節奏;汽車行業復甦進度帶動磨床業務修復;產品結構優化下毛利率能否維持高位;進口替代推進下高端產品滲透率提升。若新興賽道需求持續釋放,同時汽車行業邊際回暖,津上機床中國業績有望延續穩健增長。
有謹慎觀點指出,機床行業與宏觀經濟、製造業投資高度綁定,若宏觀經濟波動導致製造業投資不及預期,會直接影響機床訂單;行業競爭持續加劇,存在產品價格下行、毛利率承壓的風險;汽車行業週期下行對磨床業務的擾動仍將持續;新興賽道需求尚處早期,規模化放量節奏存在不確定性。後續需要持續跟蹤分產品訂單、下游行業資本開支、毛利率變化,評判企業中長期成長成色。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。津上機床中國作為港股高端精密機床賽道龍頭,盈利質量優異,受益於製造業升級與進口替代大趨勢,本次半年度業績創下歷史最佳,契合港股100強對高端製造企業盈利質量、成長確定性的評估標準,有望進入相關榜單候選名單;但行業週期屬性、汽車業務承壓或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,津上機床中國今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)