
2026年11月11日,Joint Stock Company National Company Kazakhstan Temir Zholy(以下簡稱「哈薩克斯坦國家鐵路」或「公司」)在港交所披露聆訊後資料集(PHIP),意味著其港股上市申請已通過聆訊。公司由哈薩克斯坦主權財富基金Samruk-Kazyna全資持有,是該國國家運輸與物流運營商,運營約1.6萬公里鐵路營業里程,並連接中國、中亞、俄羅斯、里海地區及歐洲。
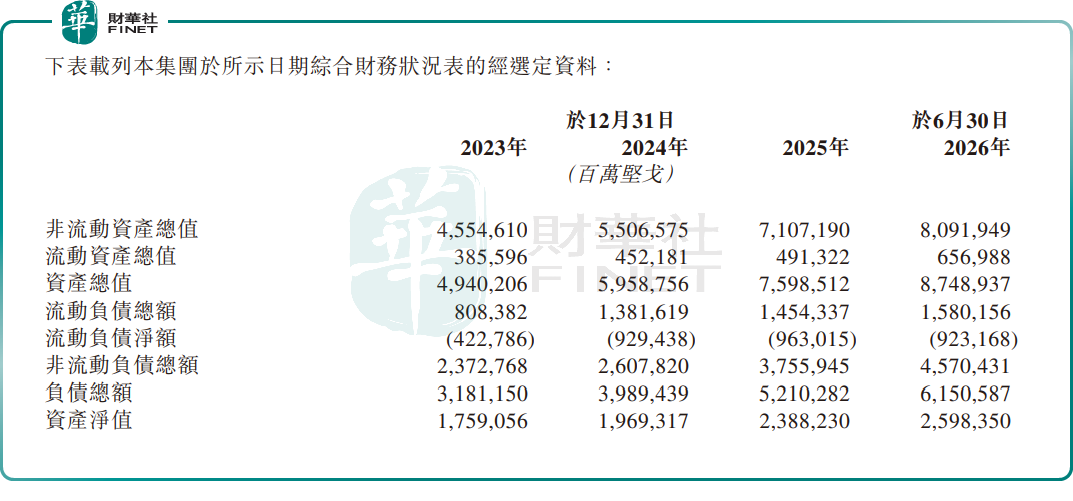
這是一宗兼具國家基礎設施、跨境物流和重資產擴張特徵的IPO。公司2025年收入及其他收益總額為2.76萬億堅戈,2023年至2025年複合增長率為19.4%;同期利潤由1367.84億堅戈升至3436.46億堅戈。不過,快速增長並未消除財務約束:截至2026年6月底,公司仍錄得9231.68億堅戈流動負債淨額,債務資產比率升至70.3%。如何在擴充歐亞運輸通道的同時,平衡融資、償債與公共服務責任,將是理解其上市故事的關鍵。
國家級鐵路網絡形成稀缺底盤,但貨運主導決定業績彈性
哈薩克斯坦是全球國土面積第九大的內陸國家,人口聚居分散、可航行水道有限,鐵路在大宗商品、工業原料、農產品、製成品及旅客運輸中承擔重要角色。哈薩克斯坦國家鐵路的綜合資產體系包括約2.1萬公里主軌道、約2000台機車、約4萬節含平車的貨運車廂、約2200節客運車廂、約830座車站、30個機車庫、17個車輛庫,以及兩座海港和核心無水港等資產。
公司並非單純的鐵路承運商,而是同時覆蓋幹線鐵路接入、機車牽引、鐵路車輛、貨運代理、場站、倉儲及相關物流服務。2025年,公司運輸貨物3.20億噸,貨運週轉量為2888億噸公里,約占哈薩克斯坦鐵路貨運週轉總量的99.7%;其年均集裝箱過境貨運量約140萬個TEU。貨運是絕對核心,2025年貨運收入為2.46萬億堅戈,占收入及其他收益總額約89.34%;客運收入為1292.50億堅戈,占比約4.69%,政府補助和其他收入合計約5.97%。
客運規模較小,卻具有明顯公共服務屬性。公司通過全資附屬公司Passenger Transportation運營客運業務,截至2026年6月22日運營66條具有社會意義、受監管且部分獲補貼的客運線路,以及4條按商業化方式運營的快速過境線路。這意味著,公司的經營目標不完全等同於一般商業物流企業,運價監管、服務覆蓋和國家政策任務均會影響資源配置與盈利表現。
客戶結構相對分散。2025年公司約有1700家貨運客戶,涵蓋煤炭、石油及石油產品、金屬、礦石、化學品、化肥和農產品等領域;前五大客戶貢獻收入4910.50億堅戈,占收入及其他收益總額17.8%,最大客戶占比4.5%。
相較之下,供應端集中度有所上升:2025年前五大供應商採購額占比48.8%,最大供應商占比22.0%;截至2026年上半年,兩項比例進一步升至56.1%和27.8%。對燃料、電力、機車車輛、備件及工程服務等關鍵投入的採購集中,可能放大成本與交付波動。
運價改革與過境業務共同推高盈利,增長質量仍需拆解
2023年至2025年,公司收入及其他收益總額由1.93萬億堅戈增至2.76萬億堅戈,毛利由4355.12億堅戈增至8330.32億堅戈,毛利率由22.5%升至30.2%;同期利潤由1367.84億堅戈增至3436.46億堅戈,淨利率由7.1%升至12.5%。公司披露的非國際財務報告準則EBITDA由4939.68億堅戈增至8524.66億堅戈,EBITDA利潤率由25.5%升至30.9%。
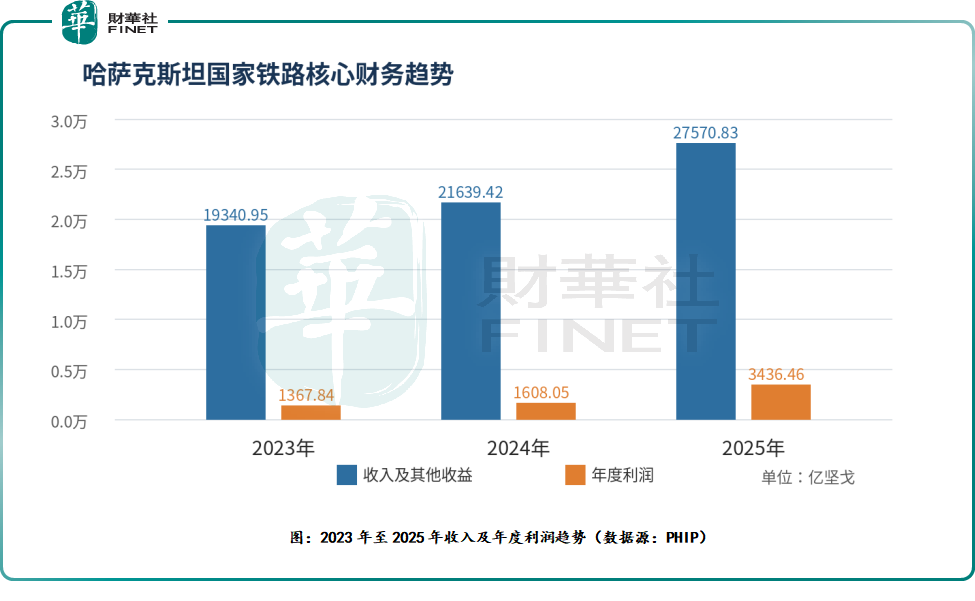
2026年上半年,收入及其他收益總額同比增長15.1%至1.47萬億堅戈,毛利同比增長15.8%至4291.38億堅戈;期內利潤由上年同期860.50億堅戈增至1910.01億堅戈。需要留意,期內公司錄得997.15億堅戈匯兌收益,而2025年同期為770.09億堅戈匯兌虧損,匯率變動對利潤同比增幅產生了明顯影響。若只看利潤增速,可能高估核心經營改善的幅度。
盈利提升背後,一方面是貨運需求、運價調整和運營效率改善,另一方面是國際過境業務的結構性貢獻。2025年過境貨運占貨運量10.3%、占貨運週轉量23.3%,卻貢獻33.6%的貨運收入,而2026年上半年該貨運收入貢獻占比提升至37.1%,反映其平均運輸距離和運價水平較高。公司根據獨聯體運價協議獲得以瑞士法郎計價的國際過境收入;2025年,過境相關收入占收入及其他收益總額30.0%,2026年上半年升至33.4%。
這也帶來雙重敏感性:一是歐亞貿易流向、邊境效率及運輸通道穩定性變化,會直接影響高貢獻的過境業務;二是公司借款和債務證券中相當部分以瑞士法郎及美元計價,堅戈匯率變化同時作用於收入、債務賬面值和償債成本。公司的跨境網絡既是增長引擎,也是地緣政治與外匯風險的傳導通道。
大規模資本開支支撐擴容,也把流動性壓力推到台前
鐵路基礎設施擴容需要持續投入。2023年、2024年及2025年,公司投資活動所用現金淨額分別為8027.02億、7340.61億及9322.67億堅戈,持續高於同期經營活動所得現金淨額3063.18億、3365.97億及7467.97億堅戈。2026年上半年,公司投資活動所用現金淨額進一步達到7598.22億堅戈,而經營活動所得現金淨額為2576.83億堅戈。
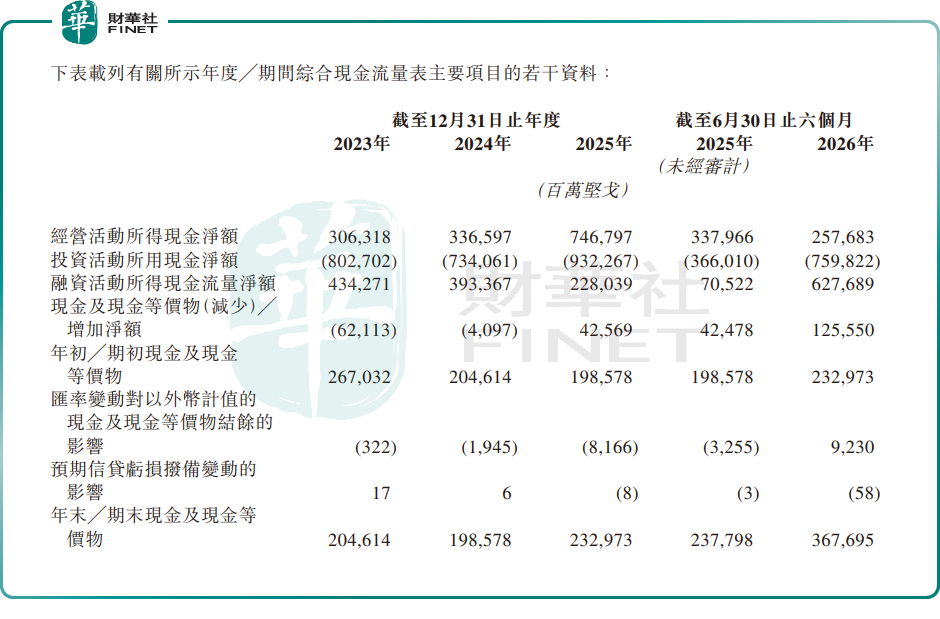
聆訊資料顯示,公司2026年至2030年的資本開支計劃預計高於此前五年的資本支出總額,並預計資本開支在2026年達到峰值。相關投入涵蓋巴赫特-阿亞戈茲鐵路、多斯特克-莫因特第二軌道、車隊現代化及數字基礎設施等。擴容有助提升中歐、中部走廊及南北走廊的運能和可靠性,但項目執行、成本超支、建設延期以及融資能否按可接受條件取得,均會影響財務表現。
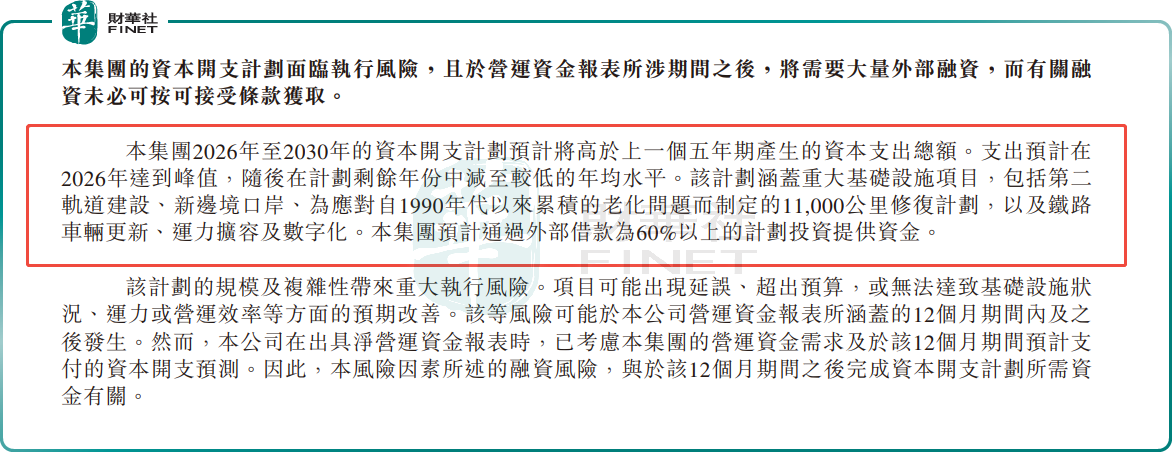
截至2026年6月底,公司資產總值8.75萬億堅戈,負債總額6.15萬億堅戈,債務資產比率70.3%,高於2023年底的64.4%;流動比率僅0.4,流動負債淨額9231.68億堅戈。公司亦明確提示,在營運資金報表覆蓋期間之後,完成資本開支計劃仍需大量外部融資。雖然公司由政府通過Samruk-Kazyna間接控制,並歷來獲得補助及優惠融資支持,但公司強調該等支持並非強制性,可能延遲、減少、暫停、撤銷或終止。
此外,公司預計2026年全年淨利潤將較2025年顯著減少,主要由於多年資本開支計劃推高利息成本和折舊、上市相關非經常性開支、2026年受監管運價增幅顯著低於2025年,以及員工成本和採購價格上漲。換言之,2025年的高增長並不能簡單線性外推,擴張週期進入財務報表後的成本釋放更值得關注。
此次通過聆訊,為哈薩克斯坦國家鐵路赴港上市推進了關鍵一步,卻不是發行結果的終點。對這宗IPO而言,最值得持續核對的,不是尚未公佈的估值想象,而是過境貨運增長能否轉化為穩定現金流,以及擴容投入能否在不進一步削弱流動性的前提下形成運營回報。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)