
11月12日截至發稿,天數智芯(09903.HK)漲幅12.38%,總市值約655億港元,早盤成交活躍,資金關注度顯著抬升。
消息面上,阿里巴巴擬分拆全資子公司平頭哥赴港交所主板獨立上市。平頭哥芯片累計交付超47萬片,年化營收超100億元。資深投行人士預測平頭哥市值有可能超過壁仞科技等港股AI芯片企業,超過2000億港元是大概率事件。這進一步驅動AI芯片賽道的火熱,天數智芯迎來強勢反彈。
天數智芯是國內率先實現雲端訓練、推理GPGPU芯片量產的本土算力芯片設計龍頭,主打「天垓」訓練系列、「智鎧」推理系列通用GPU,配套自研DeepSpark全棧軟件棧,主打兼容CUDA生態,降低客戶遷移成本,產品形態覆蓋單卡加速卡、GPU伺服器、高密度算力集群方案,面向雲廠商、大模型企業、金融、醫療、工業等客戶提供AI算力底座。
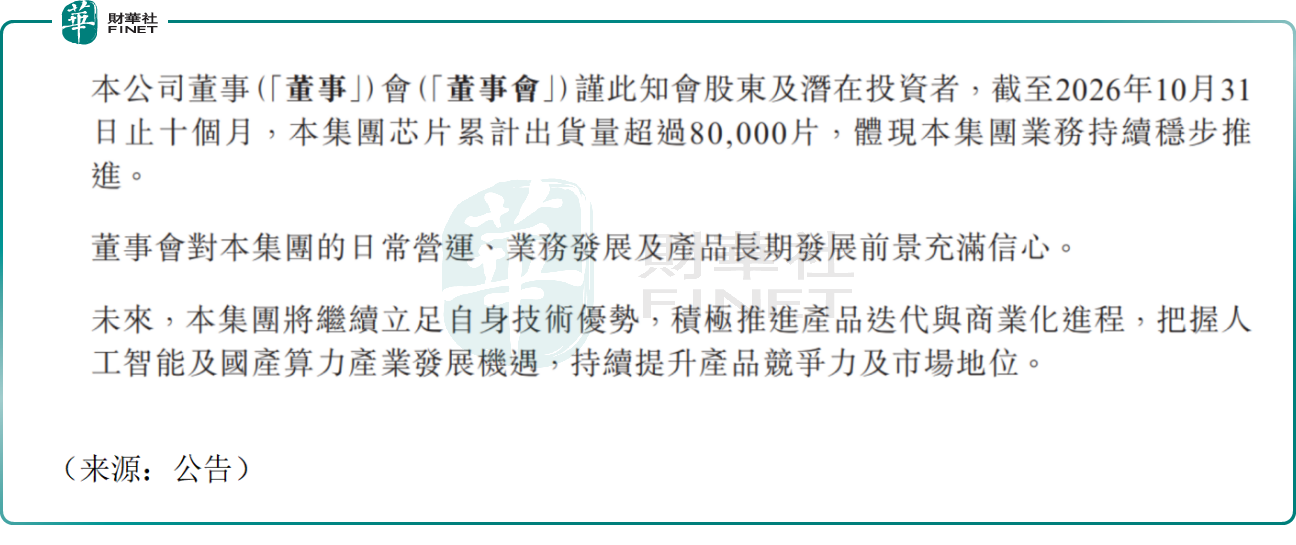
截至2026年10月末,公司芯片累計出貨量突破8萬片,客戶覆蓋國內多家頭部雲服務商與政企客戶,新一代旗艦產品天垓300已於今年7月發佈,第四季度開啟量產規劃,配套144卡高密度超節點方案,主打高算力密度、適配現有機房改造。
展望後市,樂觀視角來看,算力自主可控是長期主線,國產GPGPU賽道處於替代上行週期;天數智芯訓推雙線佈局,是港股稀缺的通用GPU標的,同時納入恆生科技指數成分,流動性持續改善;天垓300對標海外高端算力卡,實測性能具備競爭力,高密度集群方案貼合大模型集群部署需求,疊加出貨量持續爬坡,商業化落地節奏加快。
然而,風險層面同樣不容忽視。第一,行業競爭激烈,對內要和壁仞、摩爾線程、沐曦等國產GPU廠商爭奪訂單,對外持續面對海外巨頭擠壓,價格競爭或壓製毛利率;第二,軟件生態仍是長期短板,雖然做兼容適配,但開發者生態積累和成熟度仍有差距,客戶遷移成本、適配週期會製約放量節奏;第三,財報層面,公司2026年上半年賬面盈利主要來自股權投資公允價值浮盈,剔除後主業仍處於虧損區間,研發投入高企,盈利兌現尚需時間;第四,地緣、供應鏈擾動、下游算力資本開支節奏波動,都會對訂單交付、量產進度形成擾動,股價波動彈性大。
值得一提的是,天數智芯作為國內GPGPU賽道先行者,在芯片自研、規模化出貨、算力集群落地方面走在國產算力第一梯隊,技術自主化、商業化落地能力契合港股100強評選的硬科技評估維度。但賽道競爭烈度、生態建設進度、主業盈利兌現節奏,仍是百強評估持續跟蹤的核心基本面變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)