
11月12日截至發稿,易控智駕(07687.HK)報63.7港元,漲幅2.74%,總市值約95.5億港元。
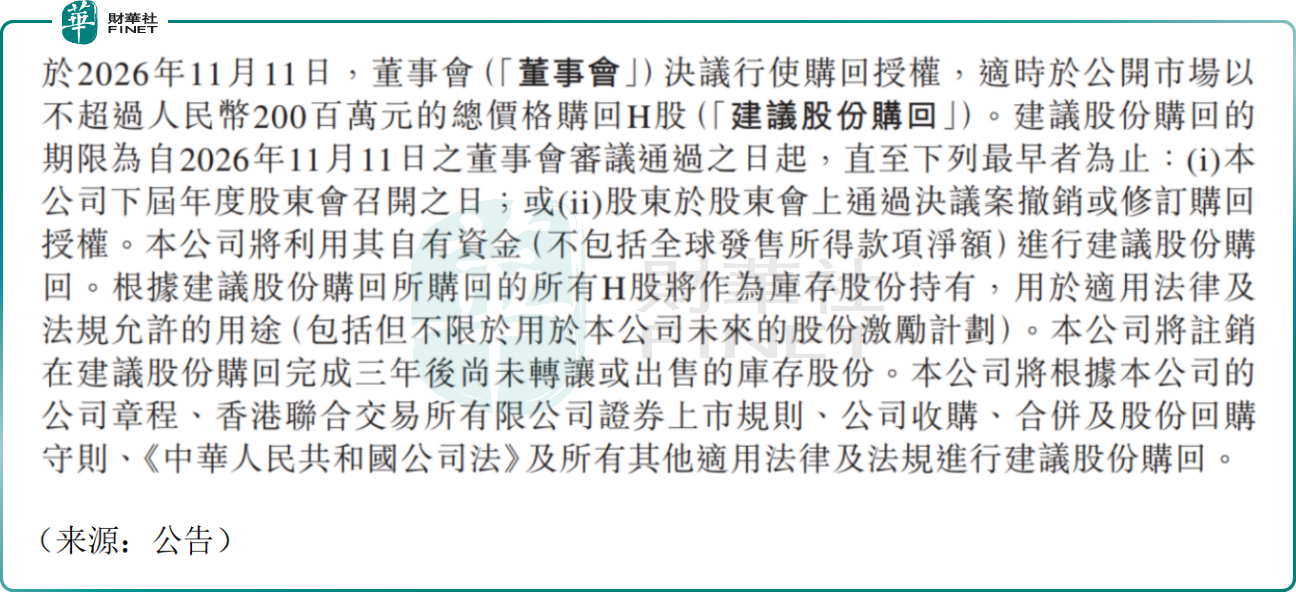
公司是港股稀缺的礦區無人駕駛龍頭,催化來自11月11日晚間披露的回購公告,董事會決議動用自有資金,最高不超過2億元人民幣在公開市場回購H股,回購股份將作為庫存股,用於後續股權激勵等合規用途,回購完成三年後尚未轉讓或出售的庫存股予以註銷;本次回購不使用IPO募資款項,回購實施視市場情況而定,存在不確定性。
易控智駕聚焦露天礦山封閉場景自動駕駛業務,核心產品為著山無人礦卡系統,支持兩種合作模式:由客戶自備車輛改造,或是公司直接提供無人礦卡。搭配暮野礦區數字化平台,實現車隊調度、設備運維、生產協同一體化管理。截至目前,公司落地國內多個千萬噸級露天煤礦標桿項目,客戶包括國家能源集團、國家電投、特變電工等頭部礦業企業。
不少機構看好公司長遠發展。東吳證券研報指出,智駕是物理AI應用落地最快且規模廣闊的場景,建議將易控智駕列為具備模型應用與場景深耕運營能力廠商,看好智駕板塊產業鏈多數環節具中長期配置價值。
華創證券給予易控智駕「推薦」評級,報告稱公司2025年按活躍車輛數量計的國內礦區無人駕駛解決方案市占率為55.5%,截至2026年6月運營無人礦卡超過3100台、覆蓋38座礦山。公司是國內最大的無人礦卡服務商,直擊礦區安全生產痛點,預計無人礦卡進入滲透率快速提升階段。
展望後市,有樂觀人士指出,2億元回購方案落地,資金全部來自自有經營資金,傳遞管理層對長期價值的認可,有助於穩定股價預期;礦山屬於封閉低速場景,商業化落地成熟度顯著高於城市智駕,客戶粘性強、訂單持續性較好,人力成本、安全生產訴求持續驅動礦山智能化改造需求;公司已經形成可複製的商業化模式,具備軟硬一體交付能力,投資價值值得關注。
也有謹慎的觀點認為,礦區自動駕駛賽道新玩家持續入局,頭部礦企自研方案分流訂單,市場競爭逐步加劇;公司上市時間較短,股價自IPO發行價87.92港元回落幅度較大,籌碼波動偏大,反彈能否持續尚有不確定性。
值得一提的是,易控智駕作為全球礦區無人駕駛商業化標桿企業,在封閉場景自動駕駛領域率先跑通規模化落地,技術落地、產業創新能力契合港股100強評選的評估維度。但也要看到,業務跟隨礦業資本開支週期波動,海外擴張、持續訂單拓展的不確定性,仍是百強評估中需要持續跟蹤的基本面變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)