
在百度(09888.HK)宣佈分拆昆侖芯赴港上市時,就有傳聞阿里巴巴(09988.HK)也有意分拆全資半導體芯片業務主體平頭哥上市。
2026年11月10日晚,阿里巴巴(BABA.US)正式官宣港交所已確認這一建議分拆,平頭哥也在9月11日以保密形式遞交A1表格。分拆完成後,平頭哥或仍為阿里的子公司。
全球發售規模、架構及持股比例調整幅度等尚未確定,後續仍需港交所上市委員會批準及中國證監會備案,但這個事件也意味著平頭哥從阿里體系內的芯片業務單元,正式進入接受資本市場獨立定價的通道。
然而,在官宣分拆後,阿里的美股股價併沒有得到提振,於11月10日晚收跌2.52%,今年以來累跌29.28%;11月11日港股股價收跌0.98%,市值2萬億港元,今年以來累跌29.04%。
為什麽是平頭哥?
這不是阿里第一次嘗試分拆。在「1+6+N」改革中,阿里雲、菜鳥、盒馬的資本化計劃相繼擱置或撤回。真正走到港交所門前的,卻是平頭哥,大家或有一個疑問:為什麽是它,而不是雲或菜鳥?
更結構性的原因或在於資產屬性的差異:雲分拆或涉及數據邊界與監管框架,菜鳥則涉及資產回報與跨境合規,盒馬則與消費週期形成盈利與估值聯動;而平頭哥是一家輕資產的芯片設計公司,收入或有百億量級,沒有重資產包袱,也沒有金融牌照約束,在阿里的資產池里,或屬於當前分拆阻力相對較小、定價邏輯最容易被單獨審視的一個,尤其在摩爾線程(688795.SH)、沐曦股份(688802.SH)、寒武紀(688256.SH)等都有獨立定價的背景下。
對阿里的價值釋放,以及對平頭哥自身的意義
傳統互聯網集團的估值天然存在估值折價:電商、本地零售屬於現金流穩定、低增長的成熟業務,對應的估值中樞較低;而AI芯片屬於高研發投入、長回報週期、高風險的硬科技賽道,適合給到成長型科技資產的估值溢價。
兩類資產打包在同一個主體內交易,芯片業務的價值會被成熟業務拉低,同時芯片持續大額資本開支,也會侵蝕集團利潤表現,壓制整體估值。
對阿里巴巴而言,平頭哥獨立上市,或有利於分隔資產邊界。
首先是估值分層:分拆之後,投資者可以單獨評估阿里保留主體(電商、國際商業、阿里雲基礎雲、菜鳥、盒馬等)的盈利與現金流,而平頭哥的芯片產品與客戶增長則由芯片賽道的資金獨立判斷。阿里繼續持有控股權。
隔離資本開支:AI芯片研發、流片、驗證、生態適配需要持續的大額投入,若全部由阿里承擔,會持續擠壓整個集團的分紅、回購、主業投入等的資金空間。獨立上市之後,平頭哥可以直接在港股進行股權與債權融資,用自身資產對價承接研發投入,不再單項消耗阿里的自由現金流。
重塑商業身份:平頭哥長期作為阿里雲體系內自研芯片供給方,與阿里雲存在競爭關系的雲廠商與政企客戶或會擔心採購平頭哥芯片,是否存在利益衝突、產能與資源傾斜風險。平頭哥獨立分拆後,股權和運營邊界清晰劃分,才有利於打消這類競品客戶的顧慮,獲取跨雲訂單。
建立適配芯片週期的激勵體系。芯片研發週期通常以2-3年計,在集團體系內,激勵錨定的是集團股價,與芯片業務的階段性里程碑之間存在錯配。獨立上市後,平頭哥可基於自身股價設計股權激勵,把團隊回報與流片進度、客戶導入、量產爬坡等芯片業務節點更直接地綁定。
而對於平頭哥自身,上市是機遇,更是一場「獨立性大考」。 它拿到了獨立資本名片,但市場會用更嚴苛的標準審視它的收入質量。
同時,上市意味著經營透明化。此前可以依託集團資源承擔流片失敗、研發延期的風險;公開上市之後,每一代芯片流片進度、良率、HBM供給、客戶拓展、訂單續約,都會直接影響到估值。
平頭哥競爭力:全棧佈局是長板,但商業化與供應鏈是兩道硬約束
平頭哥的核心競爭力,是國內極少數打通IP—CPU—AI加速芯片—互聯芯片—存儲主控—智能網卡的數據中心全棧芯片設計廠商,區別於多數只做單一AI加速卡的同行。
在產品矩陣上,倚天710服務器CPU已在阿里雲規模部署;真武M890、真武V900形成訓練與推理的叠代梯隊,支持FP8、FP4低精度算力,自研片間互聯協議面向大規模集群通信;玄鐵RISC-V IP累計出貨超60億顆,提供穩定的IP現金流底盤;疊加鎮嶽存儲主控、磐脈智能網卡,完整覆蓋智算中心算、存、網三大核心芯片需求。
但與此同時,平頭哥也面對昆侖芯、寒武紀等國產AI芯片共同的困境:
首先是生態壁壘差距巨大。CUDA生態的遷移成本極高,客戶替換芯片,不僅是硬件替換,還需要模型適配、算子移植、框架改造,遷移成本遠高於芯片硬件價差。國產芯片普遍需要綁定雲廠商、大客戶做深度適配,客戶粘性高度依賴配套服務,通用化能力不足。
供應鏈約束也是重大變量。平頭哥的先進制程芯片依賴海外流片、HBM存儲、EDA軟件、半導體設備等。一旦上游設備管制收緊,流片產能、HBM供給、先進節點叠代節奏都會受限,芯片叠代速度、良率、成本都會承壓。這也是當前芯片估值最大的風險貼現項。
收入結構的「依附性」。雖然外部收入佔比提升,但阿里雲依然是其核心渠道,客戶很多是雲上算力租戶,併非直接芯片採購方。一旦阿里雲資本開支週期下行,或者客戶選擇自建算力、切換其他芯片,平頭哥的訂單波動或會非常劇烈,這與昆侖芯的境況或相似。
對比昆侖芯,平頭哥的路徑高度相似:背靠雲/AI巨頭,先滿足內部算力需求,再向外商業化;都選擇港股上市,瞄準算力賽道的成長估值;都面臨客戶獨立性、供應鏈管制、生態追趕等的審視。區別在於,平頭哥有CPU、IP、存儲芯片多條業務線對衝AI芯片的週期波動,收入結構更多元;昆侖芯更聚焦AI推理加速芯片,賽道更單一。這一區別或賦予平頭哥更大的估值彈性空間,但同時也意味著它會面對更嚴苛的獨立性審視——其整套全棧芯片體系在脫離阿里雲渠道後是否依然能成。
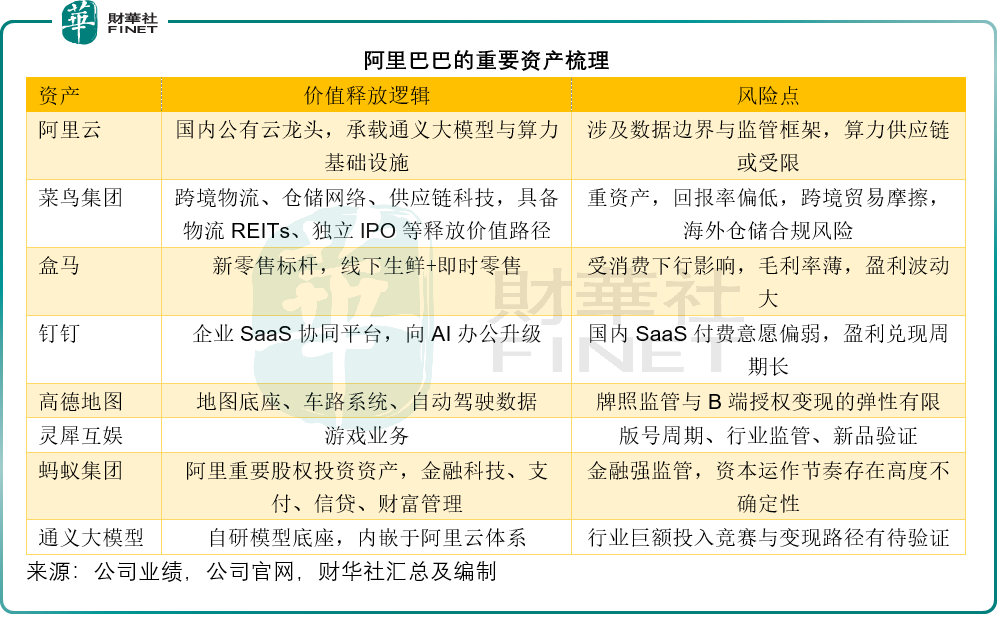
阿里的其他資產清單:潛在價值釋放空間
平頭哥不是阿里唯一具備分拆潛力的資產,阿里體系內有多條資產具備獨立資本化的潛力,對應不同的價值邏輯與風險。
管制週期下的國產芯片定價
平頭哥和昆侖芯的資本化,發生在國產芯片上游約束或面臨持續收緊的背景下,尤其是民主黨執政週期,管制重心或從高端AI芯片成品,向上游制造設備、材料、EDA、運維服務等全鏈條延伸,甚至可能從EUV擴大到DUV浸沒式光刻機、刻蝕、沉積等成熟制程核心設備。
這一變化,或改寫國產芯片公司的成長假設。
過去,市場給國產AI芯片公司的定價,或隱含一個相對寬松的假設:設計公司可以通過海外先進制程、HBM、EDA持續叠代,逐步縮小與海外頭部的性能差距;而新的管制環境下,芯片叠代的速度與上限,或將取決於國內晶圓制造、國產設備與材料的驗證進度。
對平頭哥和昆侖芯這類國產AI芯片設計企業而言,這或意味著幾層現實約束:
1)先進節點叠代節奏被迫放緩。高算力AI芯片對制程、HBM帶寬需求極高,若先進制程流片、HBM供給受限,下一代旗艦芯片的性能上限、量產規模都會受限,產品叠代週期拉長,和海外頭部產品的代差很難快速收斂。
2)成本曲線擡升。轉向成熟制程、國產替代設備,短期良率偏低、單顆芯片成本更高,會壓縮毛利率,而AI芯片賽道本身又是價格競爭激烈的賽道,這或令其盈利能力持續受壓。
3)商業模式被迫向內循環傾斜。出海算力業務、海外客戶拓展的難度顯著擡升,市場重心或進一步收斂在國內政企、運營商、車企、金融等內需市場,市場空間的限制或會被重新考慮進其估值評估中。
在這樣的約束下,國產芯片公司的估值或出現分化:那些具備穩定內需大客戶、全棧或多產品線佈局、現金流獲確認且呈多元化、能夠適配成熟制程與先進封裝路線的標的,估值或更類似於工業股,穩但相對較低;而高度對標海外高端訓練卡、依賴先進制程和海外供應鏈的標的,估值或更容易受到地緣風險的影響,而出現較大波動。
但同時,這些約束可能倒逼國內產業鏈形成自洽閉環:
在制程策略上,優先吃透成熟制程,在成熟節點上做架構創新。不再單一追求先進制程,依靠3D堆疊、Chiplet芯粒技術、先進封裝,用成熟制程疊加封裝創新,彌補單芯片工藝差距,這也是當前國內算力芯片的主流路線。平頭哥真武系列的片間互聯、大規模集群方案,本質就是架構層面對衝制程短板的思路。
上游設備、零部件、材料的國產驗證加速。晶圓廠主動加大國產設備導入比例,從單點樣機驗證走向批量產線驗證,設備、光刻、刻蝕、薄膜、檢測、氣體、靶材、EDA全鏈條的國產替代進入訂單兌現期。但設備產業是慢變量,零部件、精密光學、真空系統等底層環節積累薄弱,完整替代需要數年週期。
算力生態本土化重構。從芯片、框架、編譯器、算子庫到上層模型,國內算力棧協同適配,降低對CUDA生態的依賴。昇騰、平頭哥、昆侖芯都在推動上下游框架、模型廠商聯合適配,構建封閉但自洽的國內算力生態,代價是生態割裂,出海通用性減弱。
結語:分拆不一定是估值解藥
平頭哥赴港上市,是阿里在估值長期承壓之下,一次非常理性的資產重估嘗試:把高風險、高彈性的算力芯片資產,從成熟電商業務中剝離,交給願意承擔硬科技風險的專業資金定價,同時減輕集團資本開支壓力、完善商業化身份。但從官宣消息公佈後,阿里的股價仍然受壓可以看出,在AI基礎設施建設前景因美元利率與政策不確定性中搖擺時,分拆芯片資產未必能帶來估值的提升。
港股正在迎來一批國產算力硬科技資產的價值重估週期,估值的標尺,早已從單純的成長叙事,轉向供應鏈韌性、商業化真實性與長期產業突圍能力的綜合檢驗。第十三屆港股100強評選即將啟幕,榜單持續錨定新質生產力賽道,聚焦硬科技、算力、半導體等核心資產,在波動市場中挖掘具備長期價值的港股標桿,與市場一同見證國產芯片產業在管制週期下的突圍之路,探尋迷霧之中真正經得起時間檢驗的價值標的。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)