
11月11日,安領國際(01410.HK)低開急挫,盤中一度跌逾25%;截至發稿,跌19.92%,報1.0港元/股。
股價跳水源於前一晚發佈的盈利預警。11月10日盤後,公司公告預計,2027財年上半年(截至2026年9月30日止六個月)歸母淨利潤將錄得2200萬至2400萬港元虧損,而上年同期為純利約2600萬港元,由盈轉虧。
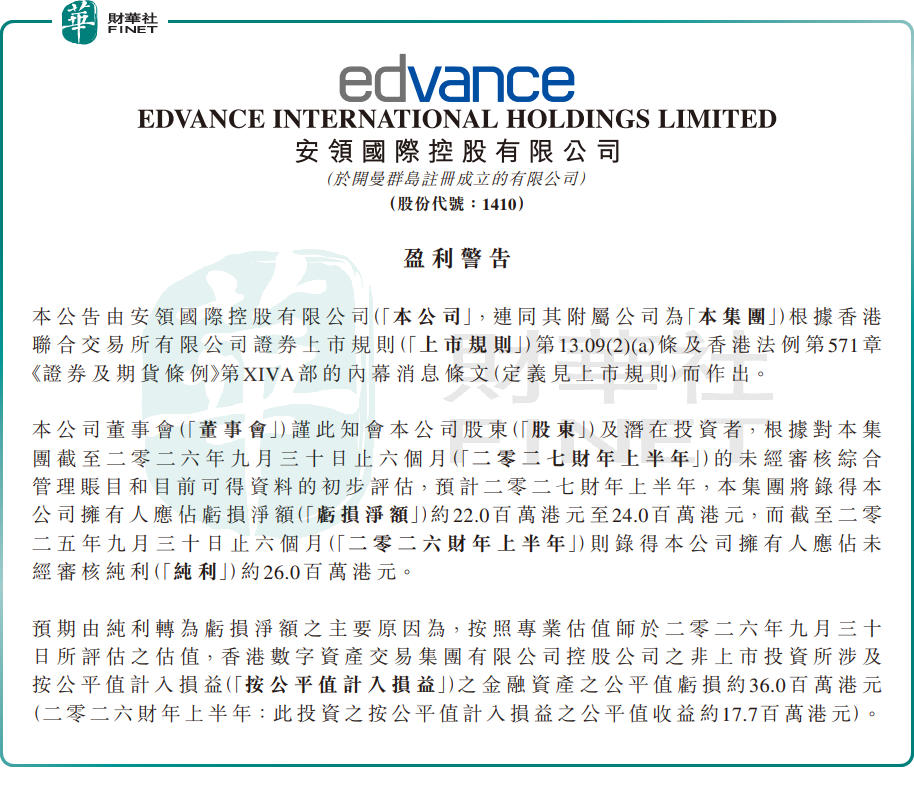
轉虧主因,來自一筆對外投資的公允價值重估。根據專業估值師在2026年9月30日出具的評估結果,公司持有香港數字資產交易集團控股公司的非上市股權,這項以公允價值計量且變動計入當期損益的金融資產,當期產生約3600萬港元公允價值虧損;而在上一財年同期,這筆投資還帶來1770萬港元的公允價值收益,一增一減形成約5370萬港元的利潤波動。
分析指出,這類股權投資的業績波動具備先天高彈性:非上市股權沒有公開交易價格,估值只能依靠可比公司法、現金流折現模型完成。折現率、業績增速、可比標的等參數稍有調整,估值就會出現較大幅度的變化。
此外,安領國際的投資標的指向香港數字資產交易集團控股公司,數字資產相關業務的估值隨行業景氣與監管環境大幅起伏;只要公司繼續持有該投資,未來期間的公允值波動仍將直接進入利潤表,業績的大起大落可能成為常態。
值得留意的是,本次盈警並未提及主營業務經營惡化,虧損全部來自投資估值變動。但市場對這類靠估值浮盈撐起來的利潤結構的折價從不手軟。浮盈帶來的利潤缺乏穩定性,一旦估值反轉,業績會立刻迎來斷崖式下滑,今日該股暴跌正是市場對這種盈利結構的集中定價。
除業績波動外,個股交易層面同樣暗藏風險。該股今日盤中最低價一度跌破1港元,淪為細價股;當前總市值約10億港元,當日成交額僅1426萬港元,流動性單薄,價格易被小額資金放大波動;部分機構資金受投資授權所限難以持有細價股,跌破整數關口後流動性還可能進一步收縮。
綜合來看,這家公司業績高度綁定非上市股權投資的估值變化,再疊加細價股屬性,短期題材炒作退潮風險顯著高於普通藍籌標的,股價對消息的反應烈度遠大於基本面紮實的大市值企業,投資者須保持警惕。
後續重點跟蹤三條主線:一是11月底中期業績中主業盈利的實際水平;二是對香港數字資產交易集團投資的後續估值變化;三是公司是否調整投資策略或處置相關資產。
業績穩定性與盈利質量,一直是港股100強評選的核心考核標尺。安領國際當前業績受一次性投資估值擾動明顯,盈利可持續性偏弱,這類業績波動較大的企業,想要在百強榜單中占據一席之地,仍需要夯實主業利潤、降低非經常性損益對財報的干擾。
港股100強評選自2012年創辦至今,依託多維度綜合評估體系,甄選香港主板具備長期投資價值的上市公司,已經成為香港資本市場公認的價值標桿。目前第十三屆港股100強評選已全面啟動,頒獎典禮將於2026年11月26日在香港會展中心舉辦。百強席位競爭白熱化,企業能否順利入圍、最終排名高低,全部懸念將在盛典現場揭曉。尚未報名的上市公司高管與投資者,可登錄活動官網(Www.top100hk.com)或官方合作渠道報名參會,現場見證榜單發佈,與數百位上市公司高管、資本領袖、行業專家深度交流產業與投資機遇。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)