
財華社2026年11月10日訊,中國證監會國際合作司11月6日公示,對正在推進H股上市的廣州易鴻智能裝備股份有限公司提出補充材料要求。問題集中在歷史股權沿革--代持、突擊入股、股份質押,都是準IPO企業最容易被卡的環節。
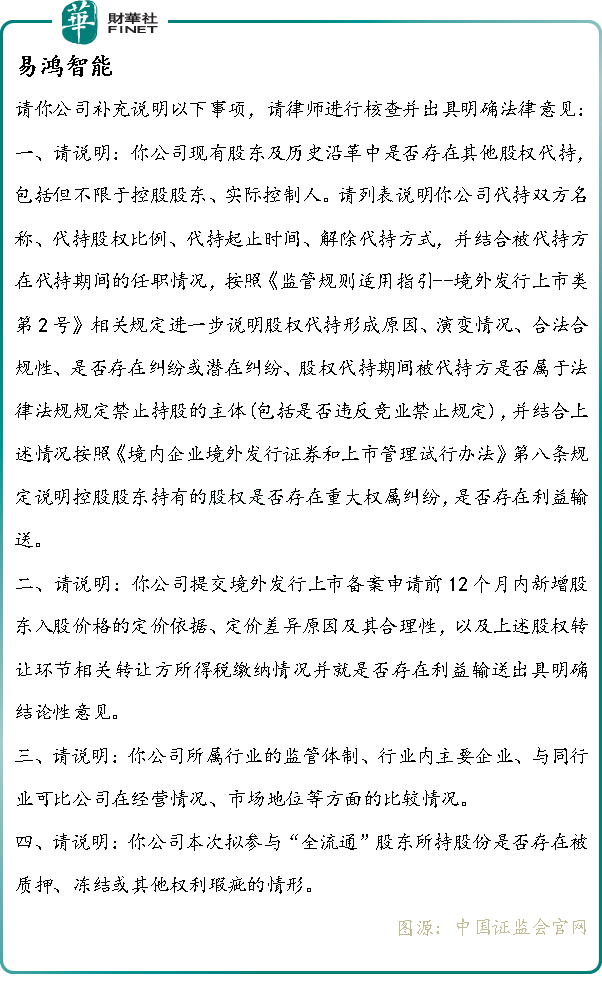
證監會這次問得很細。
第一問,直接要公司列表說明:現有股東和歷史沿革里有沒有股權代持,代持雙方是誰、代持多少、從什麼時候到什麼時候、怎麼解除的,還要對照《監管規則適用指引--境外發行上市類第2號》講清代持怎麼形成、怎麼演變、合不合規、有沒有糾紛、被代持人是不是法律法規不讓持股的人。這一串問題下來,基本等於讓公司把歷史股東名冊翻個底朝天。
第二問,問備案申請前12個月內新增股東--入股價格怎麼定的、為什麼跟前後輪次不一樣、轉讓方所得稅交沒交、有沒有利益輸送。這是Pre-IPO輪突擊入股的標準問詢動作。
第三問,問行業地位,要公司跟同行比一比經營情況和市場份額。
第四問,問這次參與「全流通」的股東股份有沒有被質押、凍結或其他權利瑕疵。
易鴻智能成立於2014年,定位為新能源鋰電池生產領域的機器視覺、智能裝備及AI解決方案提供商。簡而言之,公司是為鋰電池工廠提供「智能眼睛+智能機器」的核心設備廠商,重點服務於動力電池行業。於2026年5月29日正式向港交所遞交招股書,開啟IPO進程。若成功上市,易鴻智能有望成為「港股鋰電機器視覺檢測第一股」。
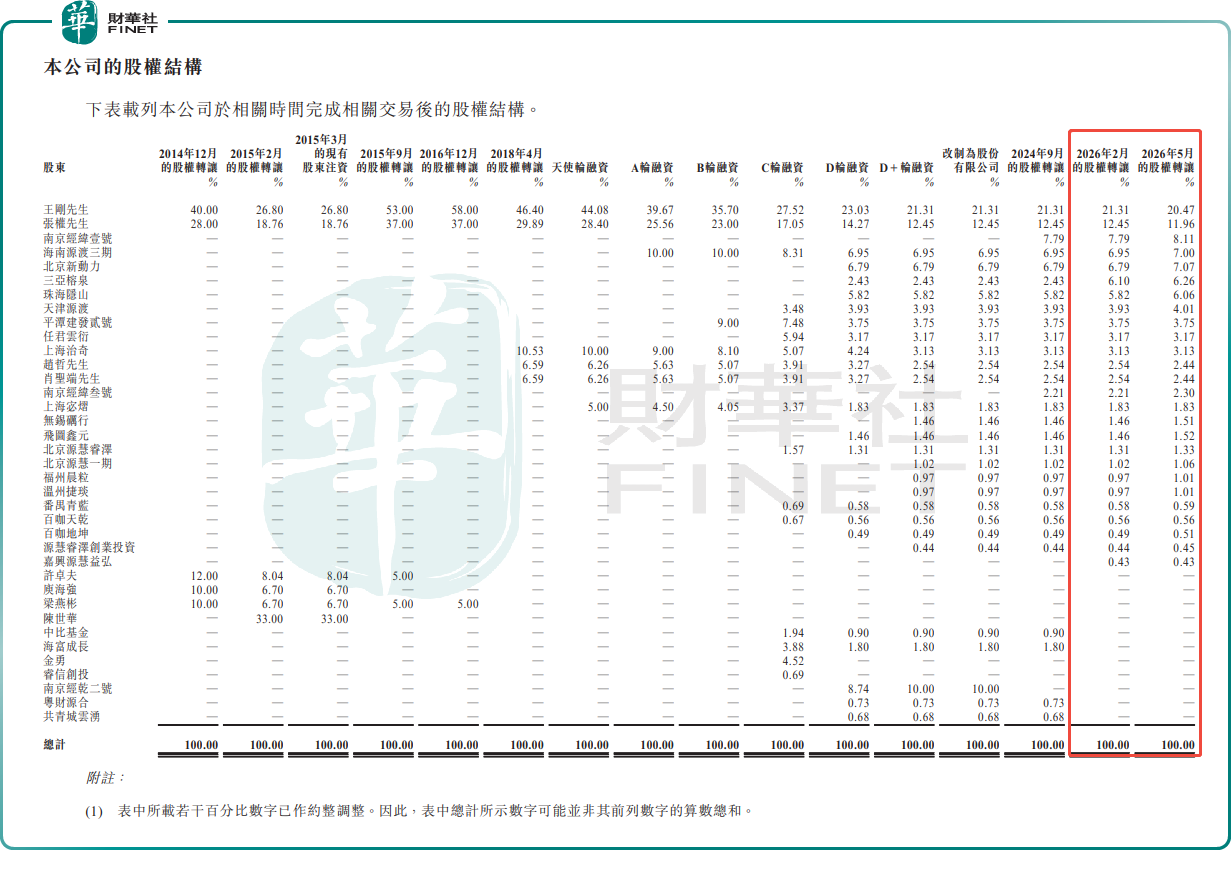
易鴻智能遞表前一個月密集發生兩批股權轉讓。一批在2月,幾家老股東因基金到期按成本價退出;另一批在5月10日,17名投資者按股份補償協議零代價拿股 --零代價轉讓的定價邏輯和稅款處理,正是證監會這次追問的焦點。
至於行業地位方面,易鴻智能是中國唯一一家同時具備鋰電池全工序機器視覺檢測部署能力、機器視覺嵌入核心製程裝備能力及跨工序數據閉環管理能力的解決方案提供商,並正逐步升級以AI驅動的製程控制能力平台。
從市場地位來看,根據弗若斯特沙利文的數據,按2025年收入計算,易鴻智能在中國國內鋰電池機器視覺檢測解決方案市場中排名第二,市占率為5.1%;同時,在全球大寬幅輥壓分切一體機市場中排名第一,市占率高達42.1%。
儘管收入體量尚小,但易鴻智能增長勢頭迅猛。2025年,公司實現收入5.52億元(單位:人民幣,下同),年內利潤為6966.6萬元。2023年至2025年,公司收入與利潤的複合年增長率分別達到37.0%和892.1%,訂單規模複合年增長率更高達170.5%。不過,公司毛利率表現不穩定,2023年至2025年分別為19.6%、30.9%及26.2%。
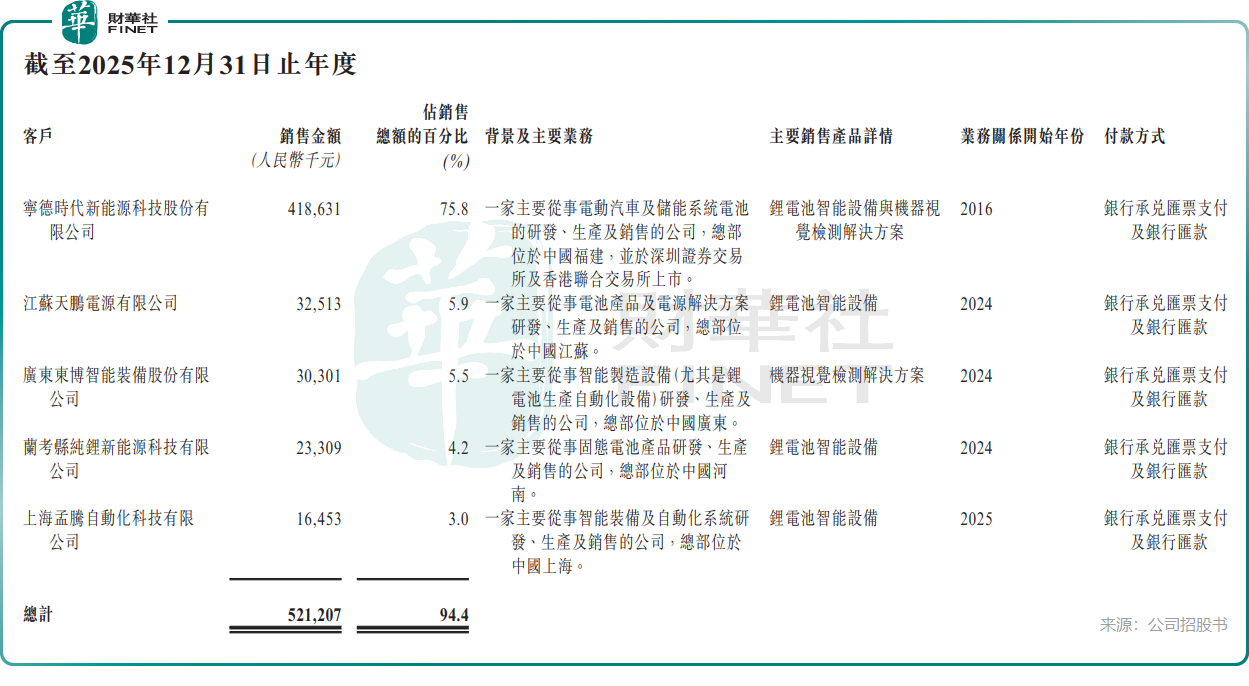
此外,公司客戶集中度較高。2023年至2025年,公司前五大客戶的收入占比分別高達98.7%、97.2%及94.4%。2025年,公司單一最大客戶寧德時代(300750.SZ)(03750.HK)收入占比更是達到75.8%。客戶集中到這個程度,一旦寧德時代資本開支放緩或者換供應商,業績彈性會很大。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)