
美國中期選舉的選情,正在為全球AI估值體系增添新的變數。從美股週四與週五的行情觀察,市場資金流向表現出顯著的避險與進攻併存態勢。週四,英偉達(NVDA.US)、超微半導體(AMD.US)、ARM(ARM.US)、Coherent(COHR.US)、邁威爾科技(MRVL.US)、閃迪(SNDK.US)、西部數據(WDC.US)、美光科技(MU.US)等AI算力鏈相關個股集體大幅下挫。週五行情出現反轉,閃迪、英偉達、美光科技、超微半導體等一度顯著反彈。
跌幅越深、反抽越急,這究竟是被過度宣洩後的技術性修復,還是資金重新評估後的搶籌?要回答這個問題,先得看清這一輪抛售的底層驅動。
這一輪行情的底層驅動,或為美國中期選舉塵埃落定之後的雙重預期博弈:
一方面,民主黨同時奪回參眾兩院,帶來外交與財政預期重塑,市場押注中東衝突緩和、戰爭風險降溫,國際油價下行、通脹壓力緩和,同時大規模財政擴張、減稅增支的空間受限,美國長債供給壓力邊際收斂,長債收益率回落,利好債市與長久期資產估值;
但另一方面,民主黨在德克薩斯、俄亥俄、佐治亞等數據中心重要部署州郡赢得州長選舉,主導數據中心審批、能耗、用地監管趨嚴,市場開始下調北美雲廠商、AI巨頭中長期資本開支指引。
疊加前期AI硬件板塊估值已經充分兌現持續高增訂單的樂觀預期,一旦增長假設松動,高估值標的會率先遭遇集中沽壓。恐慌情緒由算力硬件向外蔓延,半導體、存儲、可選消費同步走弱,資金結構出現明顯分化:一部分資金進入美債避險,享受利率下行紅利;另一部分資金或開始重新篩選能夠受益於利率下行、同時不高度綁定北美算力資本開支的資產。
值得留意的是,閃迪、英偉達、美光科技等上週五一度大幅反彈,這一反彈是趨勢扭轉還只是誘多?此外,美股AI巨震,如何把握港A的AI產業鏈分化機遇?這一問題的答案,或許就藏在資金重新篩選的邏輯之中。
暴跌,翌日反彈概率高
回顧了2000年以來跌勢規模達到這一交易日的案例,見下表:
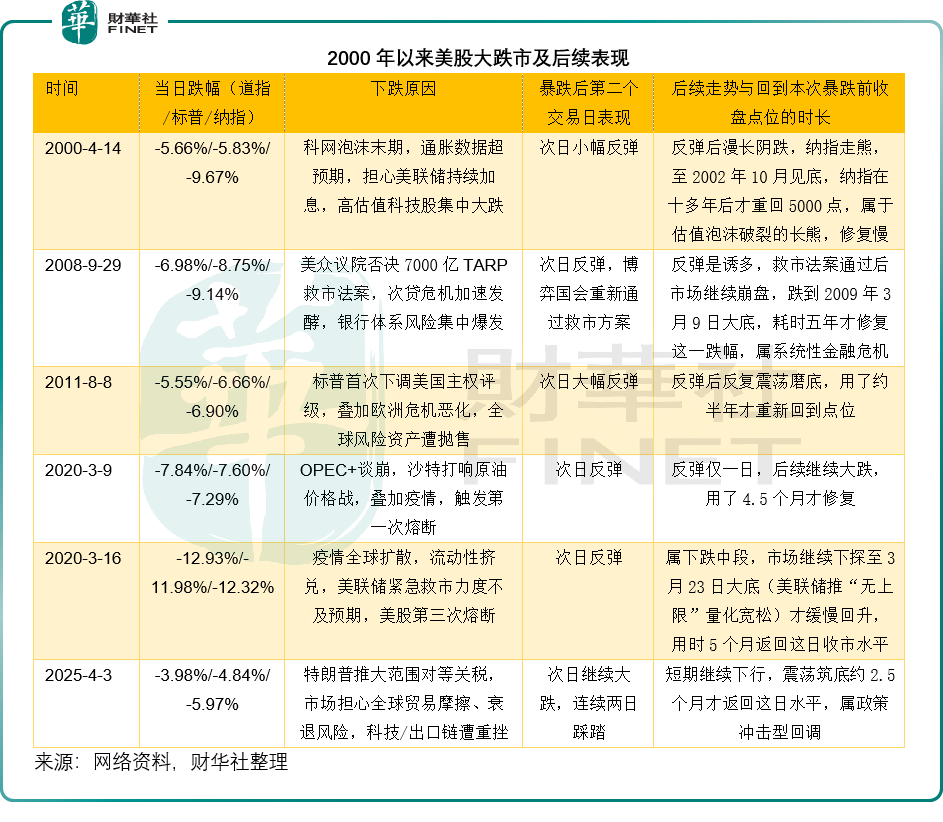
對照2000年以來美股三大指數同步大跌的歷史樣本,財華社留意到行情屬性的分化:2000年科網泡沫破裂、2008年次貸危機屬於資產負債表層面的系統性風險,修復週期長達數年;2011年美國主權評級下調、2020年疫情首輪恐慌、2025年4月關稅衝擊等,屬於政策與外部衝擊驅動的預期修正,修復週期大多落在數月區間。
本次行情的性質似乎更接近後者——資本開支預期下修帶來的結構性重定價,而非整個體系的崩塌。但關鍵差異在於,這次中期選舉同時觸發了利率、通脹、財政赤字、AI監管等的多線預期重定價,對全球資本流向的影響是非對稱的。
那麽,這對A股和港股表現有何啟示?
宏觀主線重構:停戰預期、油價與長債利率,誰能受益?
民主黨赢得中期選舉之後,第一條宏觀叙事,或是地緣風險緩和所帶來的機遇。市場或預期外交路線轉向緩和,衝突降溫將壓低原油價格,從源頭減輕輸入性通脹壓力,拉長美聯儲維持高利率的節奏,甚至提前打開降息預期窗口,我們可以看到,中期選舉結果出來後,原油期貨價格有所回落,跌破百元。
財政層面,特朗普的大規模減稅、國防增量支出推行阻力上升,這或可緩和美國赤字擴張的速度,長債供給壓力或可暫時稍微緩解,應利好美債表現,長久期資產的估值折現壓力得到釋放,這也是美國十年期以上國債收益率下行的原因。
這一組宏觀條件催生的受益方向或包括:
高估值成長資產,如對貼現率高度敏感的恒生科技、創新藥CXO、生物醫藥。長債收益率下行有利於壓低遠期現金流折現率,騰訊(00700.HK)、阿里巴巴(09988.HK)這類平台企業,以及港股創新藥標的,估值應可得益於利率下行
航空、物流、交通運輸等原油成本敏感板塊。油價回落可降低燃油成本,增厚盈利彈性,屬於通脹下行的直接受益方向。
黃金、貴金屬資產。實際利率下行環境下,黃金的配置價值擡升,是資金避險組合里的重要配置。
新能源、光伏產業鏈,市場預期民主黨原有清潔能源政策延續性更強,海外光伏、儲能項目審批環境改善,具備北美出口資質的組件、逆變器廠商或迎來預期修復。
但這里同樣需要保持審慎:選舉預期只是預期定價,停戰談判、財政預算博弈存在反復,油價、美債收益率的下行趨勢併非無波動的單向行情,地緣反復、債務上限談判都可能隨時逆轉當前交易主線,不能把階段性預期當成確定性趨勢。
風險跨市場傳導:算力鏈普遍承壓
上週四美股算力板塊的抛售,本質是市場重新定價北美雲廠商資本開支放緩或下行風險,這一預期沿著全球算力供應鏈自上而下傳導,亞太交易時段,日韓股市同步調整,港股和A股相關算力上游標的跟隨承壓。
要理解這條傳導鏈的邏輯併不難:北美雲廠商受數據中心用地、能耗審批約束,新增項目的開工與併網節奏或被拉長→資本開支計劃放緩→雲廠商縮減算力機架採購指引→英偉達等核心算力芯片廠商下調出貨預期、放緩擴產規劃→上游高速光模塊、服務器 PCB、高速連接器、存儲芯片等配套需求同步下調。港股、A股市場有不少算力硬件廠商深度嵌入這條全球供應鏈,訂單高度綁定北美頭部雲廠商與算力方案商,因此直接承接需求預期下調帶來的估值壓力。
中際旭創(03308.HK)是這條鏈條最具代表性的標的,公司海外收入佔比超九成,美國市場收入佔比逾六成,英偉達、谷歌(GOOG.US)、微軟(MSFT.US)、Meta(META.US)等北美頭部雲廠商為核心客戶,高速光模塊訂單跟隨北美算力集群建設節奏,在本輪預期下調中波動突出。緊隨其後,長飛光纖光纜(06869.HK)、劍橋科技(06166.HK)、匯聚科技(01729.HK)等光通信標的同步回調;PCB、服務器結構件賽道內,深度綁定英偉達GB系列服務器的相關標的同樣承壓;存儲芯片標的如兆易創新(03986.HK)、瀾起科技(06809.HK),在算力硬件股遭系統性抛售、半導體板塊整體承壓,以及存儲漲價斜率邊際放緩這三重疊加因素下同步調整。
這類標的共性在於商業模式屬於算力基建的上游「賣鏟人」,訂單是下游資本開支的派生需求,併非內生需求。一旦北美雲廠商拉長建設週期、調整採購指引,遠期訂單、出貨量、毛利率預期都存在下調空間,前期依託高景氣形成的估值溢價或面臨壓縮。
存儲供需邏輯演進
據報道,存儲原廠自2026年6月前後開啟產能資源調配,方向是逐步把先進制程產能從HBM向通用DRAM傾斜。以SK海力士(SKHY.US)為代表的廠商,於2026年第1季已出現盈利結構變化,行業機構測算顯示,通用DRAM單位Gb售價雖然低於HBM,但營業利潤率高出至少15個百分點,單片晶圓投向通用DRAM對應的營收約為HBM兩倍、毛利接近三倍。疊加搭載HBM4的英偉達Rubin芯片產量預期下調,廠商主動放緩HBM4擴產,優先將資源投向DDR5、通用DRAM。
產線切換本身存在工藝驗證、良率爬坡、客戶認證的剛性約束,供給釋放是漸進推進的過程,不過產能調配的中長期方向已經確立。這次美國選舉落地,市場定價數據中心審批收緊、AI服務器存儲需求邊際走弱的預期,會進一步強化原廠當前的排產選擇,加快這一產能調配的落地節奏。
順著這條趨勢推演,存儲供給結構持續調整之下,存儲芯片價格的上行壓力或逐步緩解,為手機、PC、AI PC等終端的物料成本提供邊際改善的空間,給消費電子制造端帶來毛利修復或終端調價餘地。疊加油價回落帶動的消費信心邊際改善,消費電子板塊盈利約束有望逐步松綁。只是產能爬坡週期客觀存在,成本增長放緩的紅利不會在短期集中兌現為上市公司業績爆發。
資金風格再平衡:從北美算力賣鏟人,轉向本土場景閉環玩家?
外部預期擾動之下,資金在港A股市場內部也演繹了一場風格再平衡:單純依賴北美外部訂單、缺少內生場景閉環的算力上游硬件,昂貴估值面臨折價壓力;具備本土生態、手握終端流量、能夠自主落地AI應用、依託AI改造經營效率的平台型企業,疊加美債利率下行的估值紅利,價值邏輯或可得到支持。
背後有多重產業與資本邏輯支撐。從訂單屬性來看,光模塊、服務器組件等上游硬件,屬於雲廠商彈性資本開支項下的採購,併非剛性永續需求,北美雲廠商可根據審批約束、能耗指標、項目IRR動態延後下單,上游訂單指引高度依附客戶遠期擴產規劃,一旦預期下調,收入與毛利率將同步承壓;疊加專用產線的剛性約束,高毛利產能很難快速切換至其他高景氣賽道,這會進一步放大盈利波動。同時,長期地緣主線持續推動北美算力供應鏈分散,客戶集中度偏高的外銷硬件標的,需要持續承擔地緣風險折價。
反觀阿里、騰訊這類平台企業,其AI投入內嵌於廣告、電商、企業服務、本地商業等存量生態,AI帶來的降本增效、商業化增量,屬於經營性現金流改善,客戶池分散於國內海量商戶與消費者,不受美國數據中心審批政策的直接約束。
二者估值錨也存在本質區別:算力硬件公司(尤其是以出口業務為主的標的)的定價錨是海外資本開支增速,屬於週期成長,對增速假設極度敏感;平台企業的估值底座包含存量現金流,但AI資本開支正在實質性地拖累這些平台企業的利潤和自由現金流,也因此它們當前估值持續承壓,不過若資本開支能實質性地帶來新的現金流,這對於平台企業而言會是一個好消息,更關鍵的是,AI變現率先從平台企業的終端用戶開始,若飛輪效應行得通,平台企業的估值有望得到修復。
值得留意的是,本土生態平台的AI商業化落地本身仍處在探索期,Agent、行業大模型、企業智能工具的變現轉化率、客戶付費意願,還沒有經過完整商業週期驗證;持續的算力採購、研發投入,也會持續侵蝕短期利潤,AI投入的回報週期存在不確定性。與此同時,國內互聯網平台仍要面對行業競爭加劇、流量紅利見頂、合規監管等長期約束。換言之,資金的遷移是緩慢、反復博弈的過程,併非一次性風格切換,平台標的只是相對收益更優,併非無風險資產。
理性看待行情:分清彈性變化與底層產業底色
市場在單日劇烈波動里,容易走向非黑即白的判斷:要麽繼續押注AI算力維持高景氣,要麽直接看空整條AI賽道,或是簡單押注利率下行就會帶動普漲。
但產業鏈和宏觀變量本身,是分層變化的,而且存在多個現實約束:
北美數據中心審批趨嚴,不等於算力建設全面叫停。更多是項目審批拉長、上馬節奏放緩,長期算力需求的基礎還在,資本開支總量的趨勢未有逆轉迹象。有技術壁壘、客戶佈局分散的硬件龍頭,訂單不會直接歸零,只是預期變了,之前市場給的高增長溢價也會隨之收縮。
存儲端產能調整是已經走了幾個月的慢變量,這次中期選舉帶來的預期,或只是加快這個節奏,併不是這個週期的起點。DRAM供給釋放、成本下行是循序漸進的過程,消費電子的毛利改善不會一蹴而就。
供應鏈分散是持續推進的長期方向。北美客戶持續降低對單一供應商依賴,對高度依賴北美訂單的廠商而言,地緣層面的估值折價會長期存在,這不是短期事件就能改變的。
地緣風險扭轉、財政改善、長債利率下行,目前都屬於市場交易預期。談判、國會預算博弈都存在變數,地緣消息反復,隨時會扭轉當下交易主線,利率紅利併不穩固。
在這樣的背景下,資金或許會從算力硬件板塊,轉向本土AI生態板塊。算力硬件訂單跟隨北美雲廠商擴產計劃,波動天然更大;但需要注意的是,AI生態企業的價值,更多取決於本土場景落地、能否產生實質現金流。
波動之中,尋找長期價值標尺:第13屆港股100強評選的標桿意義
劇烈震盪的市場,往往放大短期叙事,卻容易遮蔽企業長期的經營底色。在AI產業鏈估值劇烈分化、資金在避險、算力硬件、消費終端、平台生態之間快速騰挪的當下,市場亟須一套跳出短期股價漲跌、錨定企業真實經營質量的價值參照體系。
即將啟幕的第13屆港股100強評選,正是這樣一個在波動週期里具備標桿意義的市場標尺。本次評選不只以市值論英雄,綜合營收、盈利、資產回報、股東回報,疊加科技創新能力、ESG 治理、長期戰略韌性多維度評審,既能容納騰訊、阿里這類持續探索AI商業化落地的生態型平台,也能客觀審視算力硬件、半導體、消費制造、金融、能源等不同賽道企業的真實成色,區分「短期訂單紅利驅動的景氣」和「具備長期護城河的價值」。
在全球資本開支預期搖擺、AI產業鏈面臨重構的關鍵窗口,這份榜單為機構投資者、南向資金提供穿越噪聲的基本面篩選框架,也為港股上市公司提供一個接受市場檢驗、展現長期價值的權威舞台,在潮起潮落之間,錨定港股真正具備持續成長能力的中堅力量。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)