
11月9日,華新建材A、H股同步走弱。截至發稿,港股華新建材(06655.HK)跌3.9%,報17港元/股,前6個交易日累計上漲超20%;A股異動更為突出,截至發稿,下跌8.34%,報25.17元/股,前7個交易日累漲超29%。
行情誘因來自公司11月8日披露的收購公告:華新建材與獨立第三方簽署股權收購協議,以127億巴西雷亞爾的企業價值為基礎,買方擬有條件收購標的公司99.99%股權,交易總對價預估90.337億巴西雷亞爾。
交易完成後,標的將納入公司合併報表,成為其控股子公司。今日為公告披露後的首個交易日,股價呈現明顯的利好兌現特徵。
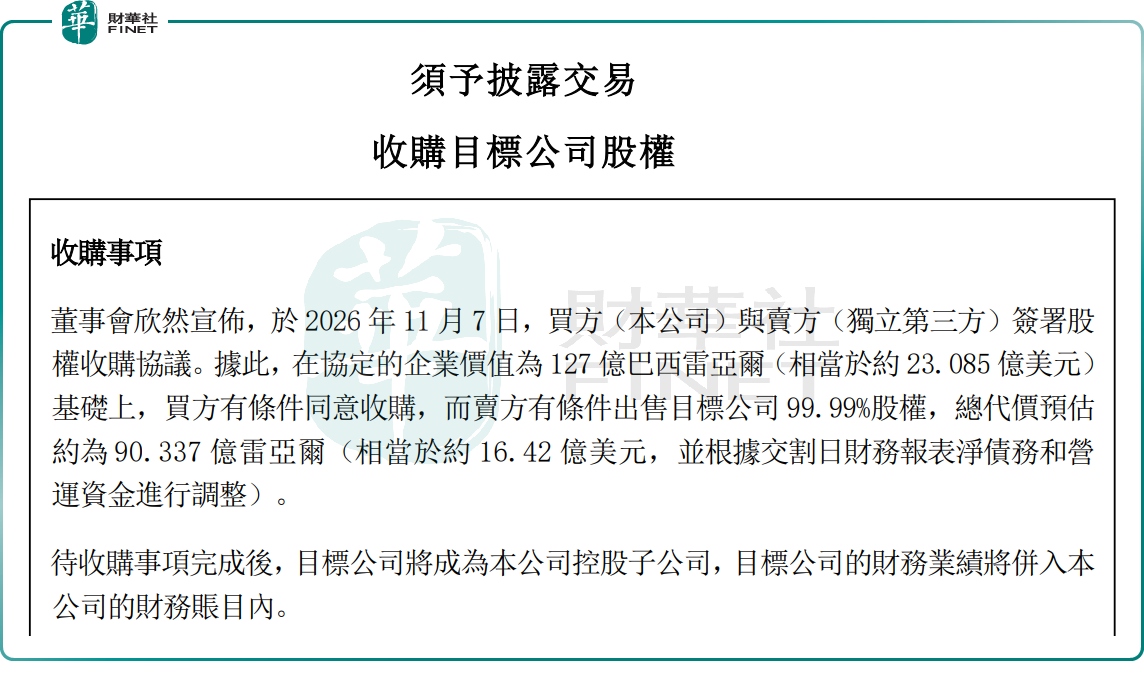
本次收購標的是巴西第二大水泥企業,坐擁7條熟料窯線工廠及6座粉磨站,水泥總產能1700萬噸/年,在巴西本土市場份額約21%,石灰石資源儲量約22億噸。
華新建材稱,該項目是公司落實海外多元化佈局、切入新興市場的關鍵一步,也是集團開拓南美建材市場的標誌性動作。若順利落地,這將是國內水泥企業首次進軍巴西水泥市場。公司計劃依託過往成熟的併購整合經驗、產業資源、技術與管理優勢,改善標的經營,增厚投資收益。
需要留意的是,本次收購的執行存在審批不確定性,標的所在國的行業政策、匯率波動與整合成效均可能影響最終業績貢獻;巴西雷亞爾匯率變化亦將帶來匯兌損益波動,標的公司上半年尚處虧損狀態。
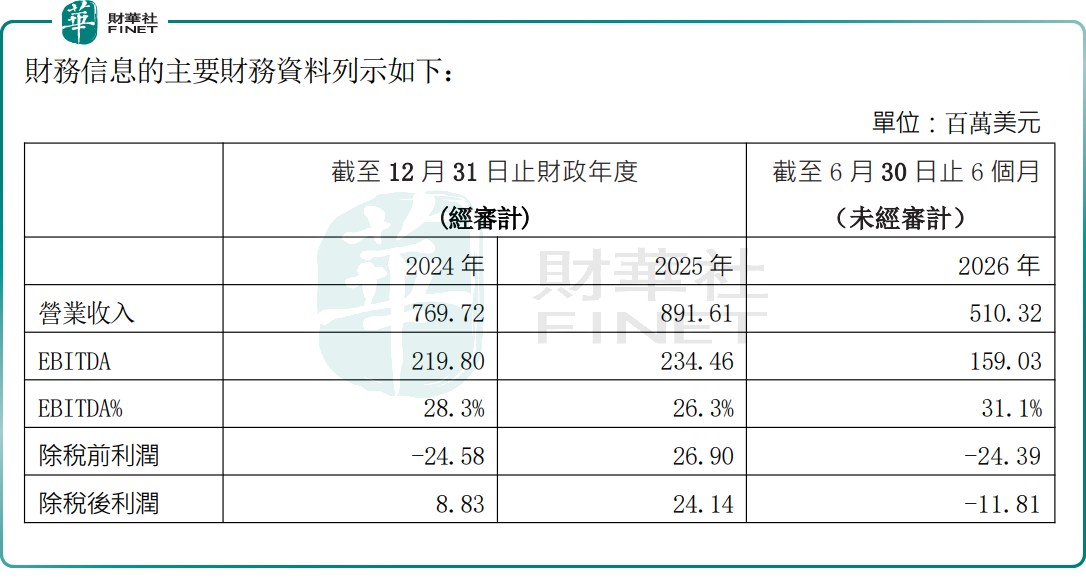
數據顯示,標的公司2026年上半年實現營收5.1億美元,錄得淨虧損1181萬美元。公司解釋,虧損主要源於原控股集團財務壓力帶來的高融資成本,計劃在交割完成後置換高息貸款,修復盈利水平。
行業端壓力也十分清晰:根據數字水泥網統計,國內前三季度水泥產量11.3億噸,同比下滑8.6%,創下十八年同期新低;1-9月P.O42.5散裝水泥均價328元/噸,同比下調44元/噸,跌幅12%。在國內水泥量價雙弱的大環境下,海外業務已經成為華新建材重要的增長支柱。倘若本次收購順利交割,1700萬噸的新增海外產能,將大幅擴充公司海外水泥業務底盤。不過標的當前虧損現狀,也意味著整合成本前置,交割初期的報表攤薄壓力需要提前納入預期。
另值得關注的是,華新建材是國內水泥出海標桿企業,擁有十餘年海外併購整合積澱,前三季度利潤高增的表現,也契合港股100強評選對於盈利質量、國際化佈局的考察維度。但國內水泥需求下行的大背景仍未扭轉,這筆百億級併購帶來大額資本開支與整合考驗,能否兌現價值,也將成為本屆百強評估里的重要觀察項。
港股100強評選自2012年創辦,依託多維度評價體系篩選港交所主板優質上市公司,是香港資本市場認可度較高的價值標桿。目前第十三屆港股100強評選申報及招商工作正式啟動,頒獎典禮定於2026年11月26日在香港會展中心舉辦。百強席位競爭激烈,華新建材能否順利入圍、排名如何,懸念將在頒獎現場揭曉。有意參會的上市公司代表、投資者,可登錄官網www.top100hk.com或通過官方合作渠道報名,現場見證榜單發佈,與數百位上市公司高管、資本從業者、行業專家交流碰撞。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)