
11月6日截至收盤,江波龍(09976.HK)報135.8港元,下跌8.55%,成交額1.25億港元;同日其A股(301308.SZ)下跌4.87%。
當日午間,江波龍在港交所披露易發佈《關於公司近期生產經營情況及加強回購與分紅等措施的公告》,披露2026年1月至9月企業級業務實現營收超過人民幣40億元,較去年同期大幅增長。靚麗數據與股價重挫同日出現,將當前存儲板塊「業績向上、股價向下」的剪刀差演繹得淋漓盡致。
美股AI拋售潮蔓延,存儲股業績與股價的「剪刀差」越拉越大
隔夜美股AI板塊遭遇重挫後,恐慌情緒迅速蔓延至亞洲市場。
11月6日,韓國綜合指數開盤即暴跌,一度跌約8%並跌破5000點,觸發熔斷機製;港股市場同樣承壓,恆生指數當日下跌1.27%,恆生科技指數下跌1.83%。存儲概念成為重災區:港股半導體板塊整體下挫5.23%,其中瀾起科技(06809.HK)下跌9.37%,兆易創新(03986.HK)下跌7.74%。江波龍H股當日下跌超8%,跌幅顯著大於大盤。
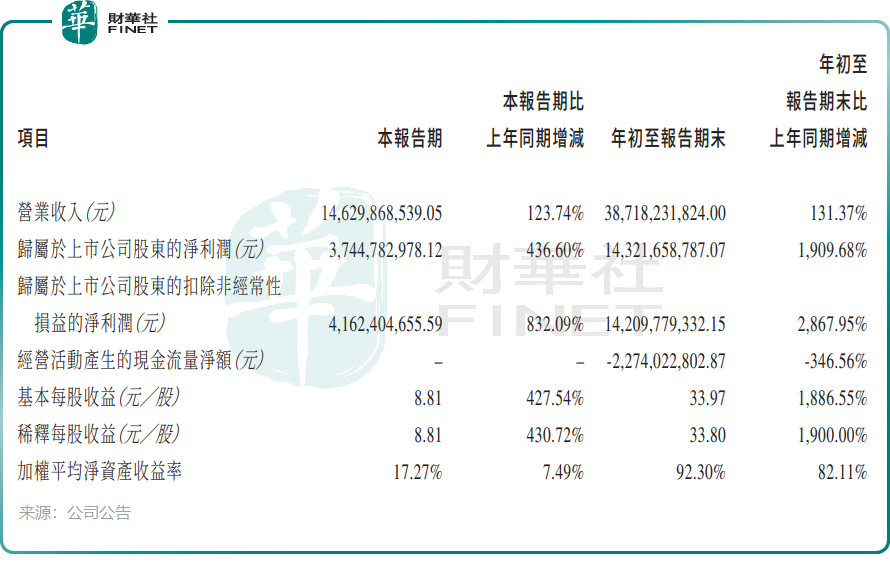
與股價形成鮮明對照的,是江波龍剛剛交出的歷史級三季報。據公司10月29日披露的2026年第三季度報告,其前三季度實現營業收入387.18億元(人民幣,下同),同比增長131.37%;歸母淨利潤143.22億元,同比增長1909.68%;扣非淨利潤142.10億元,同比增長2867.95%。單看第三季度,公司實現營收146.30億元,同比增長123.74%,歸母淨利潤37.45億元,同比增長436.60%。
這種背離並非江波龍獨有。野村證券10月25日研報統計顯示,存儲板塊個股自高點平均回落約37%,2027年預期市盈率均值已降至約3倍,該行認為市場對人工智能投資前景的擔憂「反應過度」,存儲芯片短缺局面將持續至2028年。
摩根大通則在新近研報中指出,市場對AI融資、電力瓶頸及投資回報的擔憂,與存儲行業依然強勁的基本面之間出現明顯背離:DRAM與NAND供需仍然緊張,長期供貨協議不斷擴大覆蓋範圍,行業基本面有望保持強勁至2028年,未來六個月存儲企業盈利預測遭下調的可能性較低;但該行同時警告,缺乏明確的短期催化劑可能使存儲股繼續區間震盪,基本面改善未必能立即推動股價反彈。
午間緊急披露:企業級放量,全球化與股東回報同步加碼
在股價跳水的同時,江波龍午間公告傳遞的首先是經營基本盤無虞:公司目前生產經營一切正常,2026年前三季度營收與淨利潤同比明顯增長;其中最受市場關注的企業級業務,1月至9月實現營收超過40億元,較去年同期大幅增長。
企業級存儲正是本輪AI驅動存儲超級週期的核心引擎。公司稱,其在存儲介質改善、顆粒改善等方面與終端互聯網雲廠商和其他重要客戶攜手研發,具備較強技術壁壘。
行業層面,據Trend Force集邦諮詢預計,2026年第三季度傳統DRAM合約價格環比上漲13%至18%,NAND Flash合約價格環比上漲10%至15%,大型雲服務商已提前簽約,同意以高於2026年第四季度的價格鎖定2027年第一季度的DRAM採購,供需緊張格局仍在延續。
全球化與品牌業務是公告的另一看點。公司國際消費類存儲品牌Lexar(雷克沙)銷售收入保持良好上升勢頭,預計2026年全年有望突破10億美元大關;巴西子公司Zilia截至10月31日的銷售收入已超過10億美元(未經審計)。
真金白銀的股東回報則是公告中最直接的「護盤」信號。公司2026年已完成第一次並正在實施第二次中期分紅,實施完成後年內累計分紅金額將達12.69億元,超過最近三年累計分紅總額;公司同時表示,將深入研究央行近日提出的股票回購增持再貸款政策,結合公司資金情況與市場走勢,繼續通過回購維護公司價值和廣大投資者利益。此前公司已於9月完成一輪8.00億元的A股回購,回購股份229.06萬股。
不過也要看到,公司H股9月8日以每股236港元掛牌,募資淨額68.03億港元,引入聯想、傳音、藍思科技、北京君正等14家產業鏈上下游基石投資者,上市當日便跌破發行價,此後持續下跌,目前H股較A股折價近46%。「回購+分紅」的組合拳能否對沖板塊情緒的持續壓製,仍待觀察。
值得一提的是,港股100強評選活動自2012年舉辦以來,始終以科學的評價標準評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,將於2026年11月26日在香港會展中心舉行頒獎盛典。江波龍憑藉在半導體存儲行業的領先地位和創紀錄的業績表現,具備衝擊第十三屆港股100強綜合實力100強的潛力。更多評選信息及報名方式,請關注港股100強官方網站(www.top100hk.com)。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)