
11月6日,再鼎醫藥(09688.HK)盤中走高,截至發稿,報18.63港元/股,漲幅2.53%,市值約233.1億港元。
消息面上,再鼎醫藥披露2026年第三季度業績。期內,公司總收入1.082億美元,同比下降6.8%;產品收入淨額1.076億美元,環比增長2%。這主要由紐再樂的市場覆蓋與滲透率提升、以及2026年6月上市的呫諾美林曲司氯銨帶動,部分被腫瘤電場治療因膠質母細胞瘤市場競爭格局變化導致的收入下滑所抵銷。
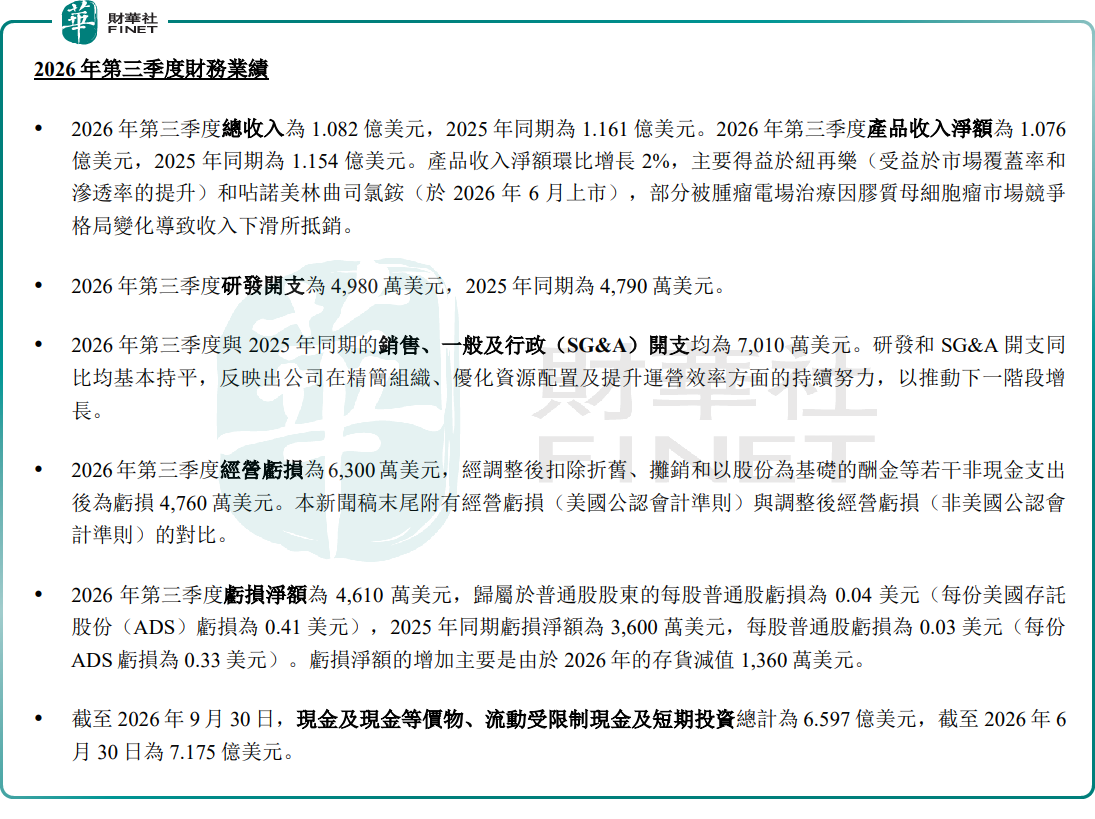
盈利層面,第三季度,再鼎醫藥虧損淨額4610萬美元,對比去年同期3600萬美元,虧損有所擴大,主要源於1360萬美元存貨減值計提。
費用端保持平穩,三季度研發開支4980萬美元,銷售及一般行政開支7010萬美元,兩項開支同比基本持平。截至2026年9月30日,公司現金及現金等價物、流動受限現金及短期投資合計6.60億美元,資金儲備可以支撐管線持續推進。
管線進展是本次業績披露最大看點。管理層介紹,核心管線zoci一線聯合方案治療小細胞肺癌臨床數據強勁,經確認客觀緩解率ORR達81.8%,6個月PFS率81.9%,3級及以上zoci相關不良事件發生率僅9.1%,數據亮眼,公司將推進該適應症全球3期研究。第二個全球項目ZL-1503瞄準特應性皮炎領域,預計在2026年ACAAI大會公佈首次人體數據,2027年上半年讀出患者數據。
融資方面,再鼎醫藥已於2026年10月完成非公開發行,合計發行1134萬份ADS,募資淨額約2.412億美元,資金將投入管線研發與日常運營。
對於後續發展,再鼎醫藥將2027年定位為管線兌現大年,多個全球臨床項目將成為股價催化劑:Zoci二線及以上小細胞肺癌全球3期研究DLLEVATE預計2027年下半年迎來中期分析,有望隨後在美國提交加速批准BLA;Zoci二線肺外神經內分泌癌數據預計2027年上半年讀出並申報BLA;ZL-1503特應性皮炎患者數據同樣預計在2027年上半年落地。公司同時預期中國業務有望在2027年恢復顯著增長。
另值得一提的是,作為從授權引進走向自研全球化的創新藥企代錶,再鼎醫藥zoci一線小細胞肺癌81.8%的緩解率數據與2027年多個全球里程碑,與港股100強評選關注的創新屬性與國際化能力存在契合點。但也要看到,再鼎醫藥尚處虧損階段,臨床讀出與監管審批存在不確定性,現金消耗速度與後續融資安排,都會持續考驗其價值兌現路徑。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,再鼎醫藥今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)