
11月5日盤後,華虹宏力(01347.HK)披露2026年第三季度業績報告,其營收、利潤雙雙增長。
公告顯示,第三季度,華虹宏力銷售收入達9.87億美元,同比增長19.9%,環比增長9.9%,收入走高主要得益於付運晶圓數量上升以及平均銷售價格上漲。
在盈利端,毛利率24.6%,同比提升7.6個百分點,環比提升4.7個百分點,漲價紅利部分被折舊成本上升所抵消;歸母淨利潤為1.23億美元,同比大幅上升147.1%,環比上升77.7%。
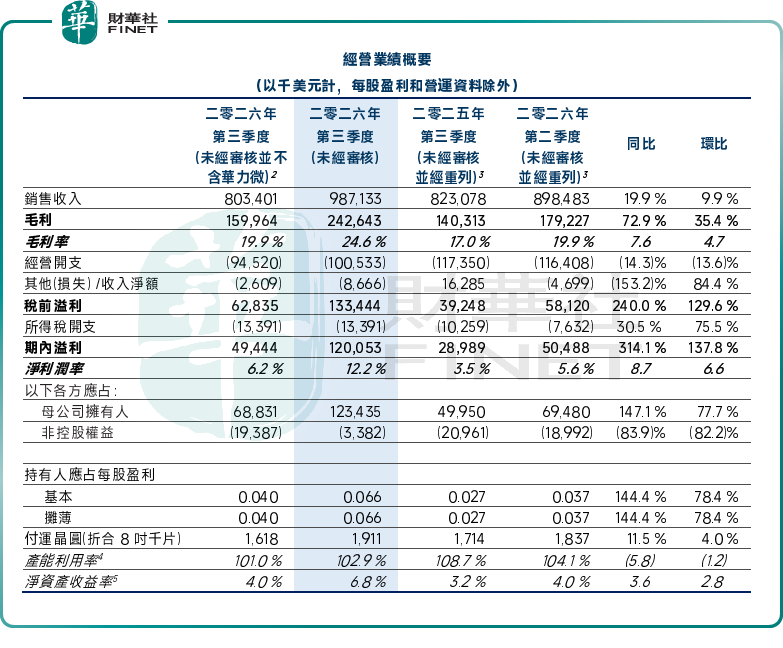
本季度公司完成對華力微的收購,相關財務報表已併入合併報表。剔除華力微合併影響,公司銷售收入8.03億美元,超出此前指引上限(7.7-7.8億美元);剔除併購影響後的毛利率19.9%,同樣高於指引區間上限(16%-18%),主業經營表現亮眼。
華虹宏力董事會主席兼總裁白鵬表示,三季度銷售收入再創歷史新高,各項核心財務指標同比、環比均顯著改善。當前晶圓廠維持高產能利用率,出貨量與均價穩步上行,產能擴張項目按計劃推進,華力微整合已經顯現財務增益與運營協同效應,十二英寸業務收入占比已經達到70.7%。
需求端來看,AI相關產品持續拉動半導體需求,工業、汽車市場逐步回暖,微控制器、閃存、電源管理及功率器件需求持續走高,部分細分賽道供給偏緊,公司判斷量價齊升的行情有望延續一段時間。
對於2026年第四季度,華虹宏力給出指引:預計銷售收入介於10.8億-10.9億美元,毛利率區間25%-26%,業績有望維持高位。
展望後市,樂觀觀點認為,特色工藝賽道需求景氣,疊加華力微併購協同釋放,十二英寸占比持續抬升,華虹宏力盈利能力具備持續改善空間;謹慎觀點則提示,全球半導體週期具備波動性,行業擴產潮或在遠期改變供需格局,疊加折舊成本持續上行,會對毛利率形成壓製。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動,華虹宏力具備半導體晶圓製造賽道參評的特色優勢,公司是全球特色工藝純晶圓代工龍頭,8英寸+12英寸產能佈局完善,AI帶動存儲芯片需求下業績持續超預期,毛利率逐季回升、淨利潤同比大增,契合港股100強對硬科技與國產替代核心資產的評估維度,有望進入到相關榜單候選名單中。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強席位僅有一百個,競爭激烈,華虹宏力今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)