
11月5日,港股中國生物製藥(01177.HK)股價顯著走高,截至收盤,漲幅為9.22%,報5.625港元/股。
行情的直接催化劑來自公司11月4日披露的重磅BD公告:中國生物製藥與跨國藥企勃林格殷格翰就下一代腫瘤療法達成重磅對外授權,覆蓋6個創新藥臨床前項目。公司可獲3.58億美元首付款,潛在總額最高達70億美元,刷新公司BD交易金額紀錄。
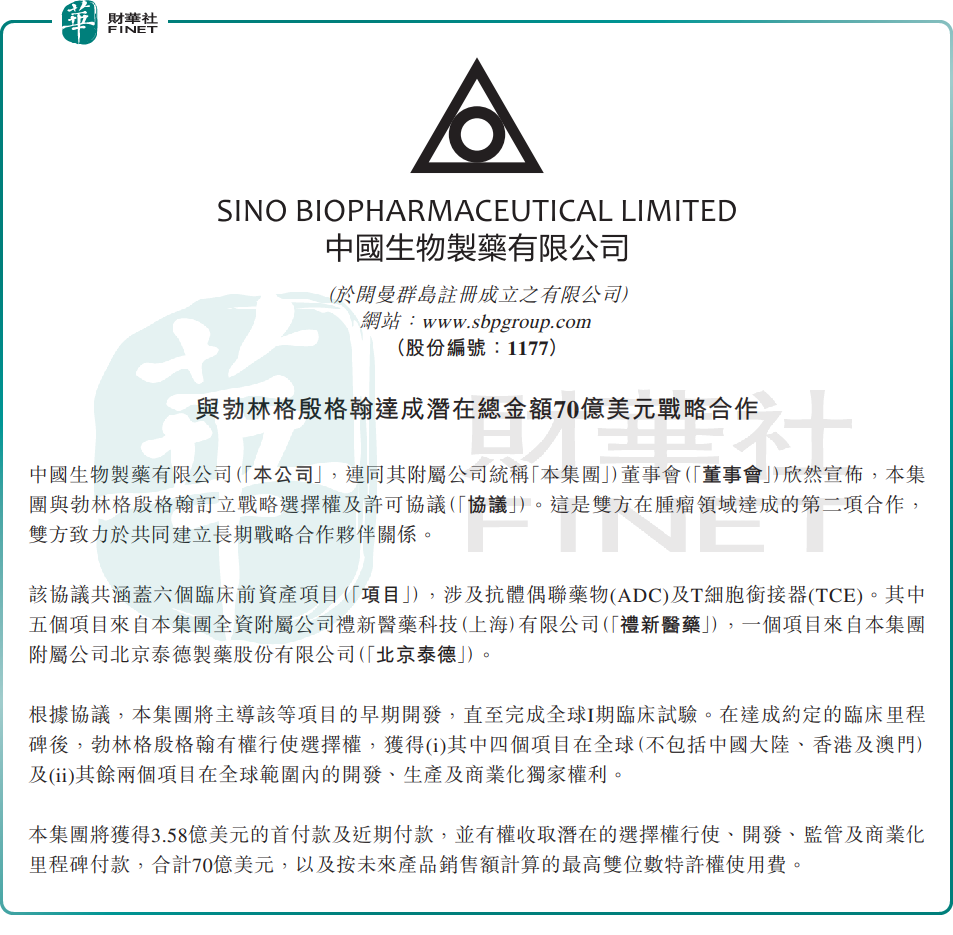
本次合作標的為6個生物藥臨床前資產,其中5個來自全資子公司禮新醫藥,剩餘1個由北京泰德製藥提供,技術平台覆蓋ADC抗體偶聯藥物與T細胞銜接器(TCE)。按照協議約定,中國生物製藥承擔項目早期研發工作;待達到預設臨床開發里程碑後,勃林格殷格翰可行權,拿下其中4個項目在全球(不包括中國內地、香港及澳門)地區的獨家開發、生產與商業化權益,以及另外2個項目的全球獨家權益。
這是中國生物製藥2026年落地的第三筆重磅跨國合作,也是公司史上第五次對外授權,交易規模刷新自身BD紀錄。市場尤為關注資產背後的孵化邏輯:6個項目中有5個出自禮新醫藥。2025年7月,中國生物製藥以約10億美元估值全資收購禮新醫藥,這筆交易當年也是國內藥企之間規模領先的並購案。時隔一年多就完成「併購入組--管線孵化--對外授權」的完整閉環,正是機構資金重點關注的看點。
本次合作也並非雙方首次牽手。早在2024年,兩家企業就已經建立戰略合作,共同在國內開發、商業化勃林格殷格翰的腫瘤管線,合作首款產品宗艾替尼片已經在國內拿下兩項肺癌適應症,由中國生物製藥負責商業化推廣。從過去的引進海外新藥,到如今輸出自研創新資產,角色切換相當於獲得跨國藥企對其ADC、TCE技術平台實力的背書,這一點的價值,甚至超過交易金額本身。
需要留意的是,BD合作收入確認有嚴格會計準則約束:首付款會在合約生效後按規則確認,而各類里程碑款項,只有在對應研發、商業化節點達成之後才可以入賬,70億美元的潛在總額不會集中在單一年度計入報表。
短期利好已經兌現,後續股價和基本面的驗證重心,落在授權收入確認節奏、臨床項目推進以及管線持續輸出能力上。
作為港股醫藥板塊內為數不多同時擁有仿製藥穩定現金流、創新藥研發管線的藥企,中國生物製藥通過收購禮新醫藥補齊ADC與TCE平台短板,並在短時間內實現資產對外授權,這樣高效的研發轉化能力,正是港股100強評選在創新能力維度重點考察的方向。
但風險同樣不容忽視:70億美元里程碑能否兌現,高度依賴漫長的臨床試驗結果,創新藥研發本身不確定性高、失敗風險客觀存在;同時仿製藥集采持續施壓,依舊壓製集團整體收入增速。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強席位僅有一百個,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)