
10月30日,中國證監會網站更新境內企業境外發行上市備案進展,北京硅基流動科技股份有限公司(下稱「硅基流動」)港股發行上市備案狀態顯示為「已接收」,材料接收日期為2026年10月19日。這意味著這家成立僅三年的AI基礎設施公司,向「AI Token工廠第一股」的目標又推進了一步。
硅基流動已於2026年6月向港交所主板提交上市申請,擬依據18C章程(特專科技公司上市規則)在港掛牌,華泰國際與國泰海通擔任聯席保薦人。
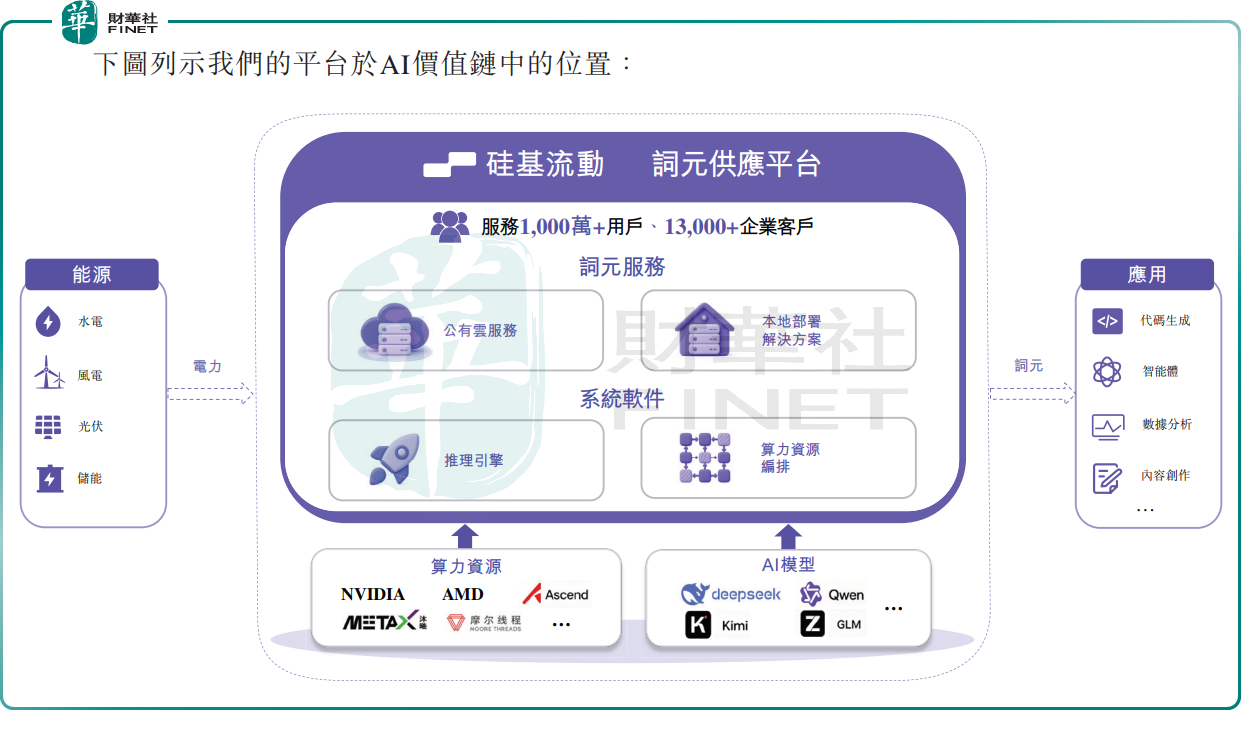
硅基流動成立於2023年,由原OneFlow團隊創始人袁進輝創辦,定位為「開放、獨立詞元(Token)供應平台」,不自建大模型,也不直接出售裸算力。
公司核心能力在於將芯片適配、推理引擎調優、異構算力調度等工程環節封裝為標準化的API接口,使開發者能夠按需調用、按量付費。通俗地說,硅基流動把不同廠商、不同架構的算力資源「翻譯」並調度為可用的Token服務,因而被市場稱為「Token工廠」。按2025年Token年吞吐量計,硅基流動是中國最大的獨立生態Token供應商,在中國所有Token供應商中排名第四,市場份額約1.5%。
業務擴張的速度在收入端體現得相當充分,但盈利壓力同樣突出。招股書顯示,硅基流動2024年營業收入為734.6萬元(人民幣,下同),2025年躍升至5533萬元。然而同期年內虧損從8191.5萬元擴大至3.45億元,經調整淨虧損也從5401萬元增至1.87億元。虧損擴大的主因是戰略性投入:研發開支從2023年的1080萬元增至2025年的2.09億元,銷售及營銷開支則因早期用戶獲取的促銷算力成本而大幅走高。2025年公司毛利已轉為負值(-1330.2萬元),意味著在當前階段,Token服務的直接成本尚未被收入充分覆蓋。
更值得關注的是資產負債表上的特殊安排。截至2025年底,硅基負債總額6.94億元,其中贖回負債高達4.99億元,占比71.9%。這筆贖回負債源於早期融資中向投資者授予的優先權利:若公司未能在2030年12月31日前完成合資格上市,投資者有權要求贖回股份。這一條款將上市從「可選項」變成了事實上的時間約束,也解釋了公司在成立僅三年便衝刺港股的速度。
融資端為硅基流動提供了階段性支撐。成立至今,硅基流動完成七輪融資,阿里巴巴(09988.HK)通過關聯主體持股7.42%,為第一大外部股東;華為旗下哈勃科技持股4.07%,美團(03690.HK)、商湯(00020.HK)、壁仞科技(06082.HK)等亦在股東序列之中。公司在2026年6月完成B+輪融資後估值達77.4億元。
從行業位置看,硅基流動所處的Token供應賽道受益於大模型推理需求的持續膨脹,但獨立第三方Token平台的長期利潤空間,取決於推理效率的持續優化與算力採購成本的議價能力;當上遊芯片與雲廠商同時延伸至MaaS層時,中立定位既是壁壘,也是需要持續投入維持的代價。備案「已接收」打開了程序通道,港交所聆訊與18C市值門檻的最終驗證,將是這家「Token工廠」接下來面對的真正考驗。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)