
11月3日,港股碳化硅外延龍頭瀚天天成(02726.HK)股價走高,盤中一度漲逾4%,截至發稿,漲幅為1.88%,報75.7港元/股。
消息面,11月2日,瀚天天成發佈正面盈利預告,預計2026財年業績迎來爆發式增長,AI算力需求成為核心增長引擎。
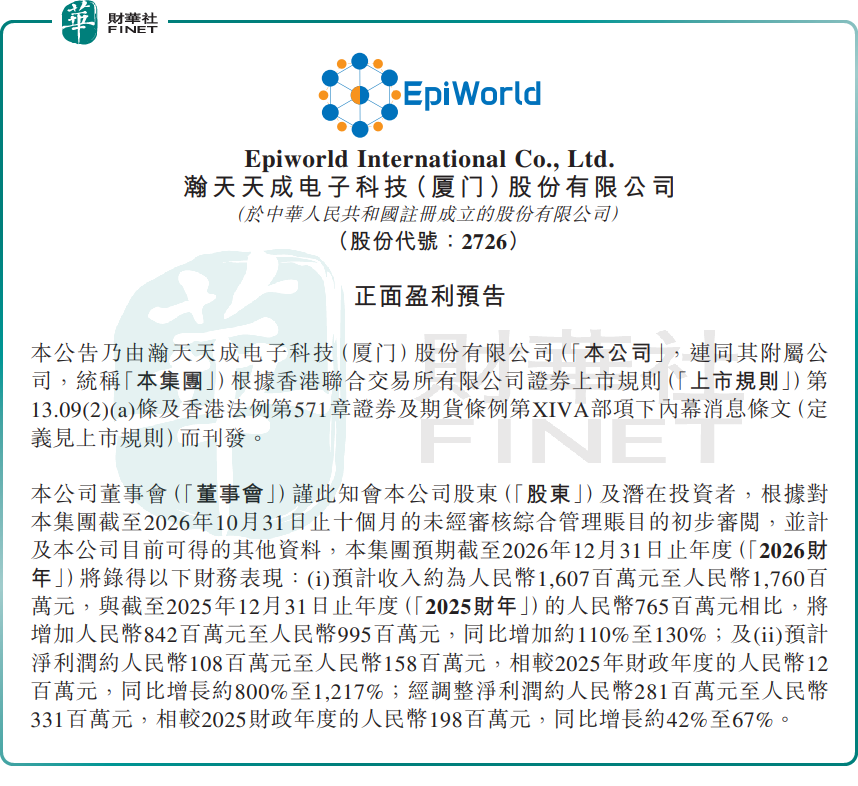
根據公告,瀚天天成預計截至2026年12月31日止年度(2026財年)總收入約16.07億元(人民幣,下同)至17.60億元,同比增長約110%-130%;淨利潤預計1.08億元至1.58億元,同比大增800%至1217%;經調整淨利潤2.81億元至3.31億元,同比上升42%-67%。
資料顯示,瀚天天成是全球碳化硅外延晶片龍頭,主營4/6/8英寸碳化硅外延片,採用產品銷售+代工雙業務模式,產品覆蓋新能源車、儲能、AI算力數據中心、智能電網等高景氣賽道,AI算力需求已經成為其新增量曲線。
對於業績大增的原因,瀚天天成表示,AI數據中心下游應用需求快速放量,拉動碳化硅外延晶片訂單與銷量上行,直接推升公司收入規模。與此同時,產銷規模擴大帶來固定成本攤薄效應,疊加原材料管控、生產效率優化,單位生產成本持續下行,帶動毛利率穩步抬升。
市場對此分歧明顯。樂觀資金認為,AI算力帶動碳化硅器件需求打開第二增長曲線,區別於傳統新能源車需求,算力端SiC外延附加值更高,瀚天天成作為行業龍頭率先兌現訂單紅利,規模效應持續釋放,盈利彈性充足。
而謹慎觀點則聚焦行業供給壓力:當前碳化硅外延賽道正處於產能集中投放週期,國內多家廠商加碼6英寸、8英寸產線,供給持續擴容。市場擔憂,即便AI、新能源車帶來需求增量,供給釋放速度或將跑贏需求,行業價格戰風險仍存,長期會擠壓外延片盈利空間。即便瀚天天成具備技術、客戶壁壘,投資者依舊對中長期毛利率能否穩住抱有疑慮。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。瀚天天成作為港股半導體材料賽道中的代表企業,具備申報第十三屆港股100強相關榜單的基礎。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)