
一份來自全資附屬公司、收入增長但利潤明顯回落的未經審核財務數據,再度反映出房企盈利端的壓力。
11月2日,中國金茂(00817.HK)H股報1.13港元,跌0.44%,盤中最低下探1.12港元,成交額約3362萬港元,市值約152.7億港元。
需要首先說明的是,本次數據主體並非中國金茂上市公司的集團合並報表,而是其全資附屬公司、債券發行人上海金茂投資管理集團,由後者按債務融資工具的監管要求按季披露。
從H股公告看,「增收不增利」是這份三季報數據最明確的特徵。公告顯示,2026年前九月上海金茂實現營業收入272.39億元(人民幣,下同),去年同期為215.17億元;但營業成本升至239.03億元,去年同期為179.55億元,成本增速快於收入,毛利率由去年同期的17%降至12%。
盈利端隨之全面回落:營業利潤7.64億元,去年同期18.26億元;利潤總額7.83億元,去年同期18.32億元;淨利潤7.35億元,去年同期11.21億元;歸屬於母公司所有者的淨利潤4.18億元,去年同期13.18億元。
收入擴張卻換來利潤收縮,核心在於毛利率的顯著壓縮,這與房地產行業結算項目盈利空間收窄、低毛利項目集中結轉的行業性壓力一致。
資產負債表同樣值得關注:截至2026年9月30日,上海金茂資產總額4309.47億元,較2025年末的3898.25億元明顯擴張;負債總額3248.07億元,較年初2765.60億元上升;所有者權益1061.40億元,低於年初的1132.65億元;期末現金及現金等價物餘額318.62億元,高於年初239.71億元。
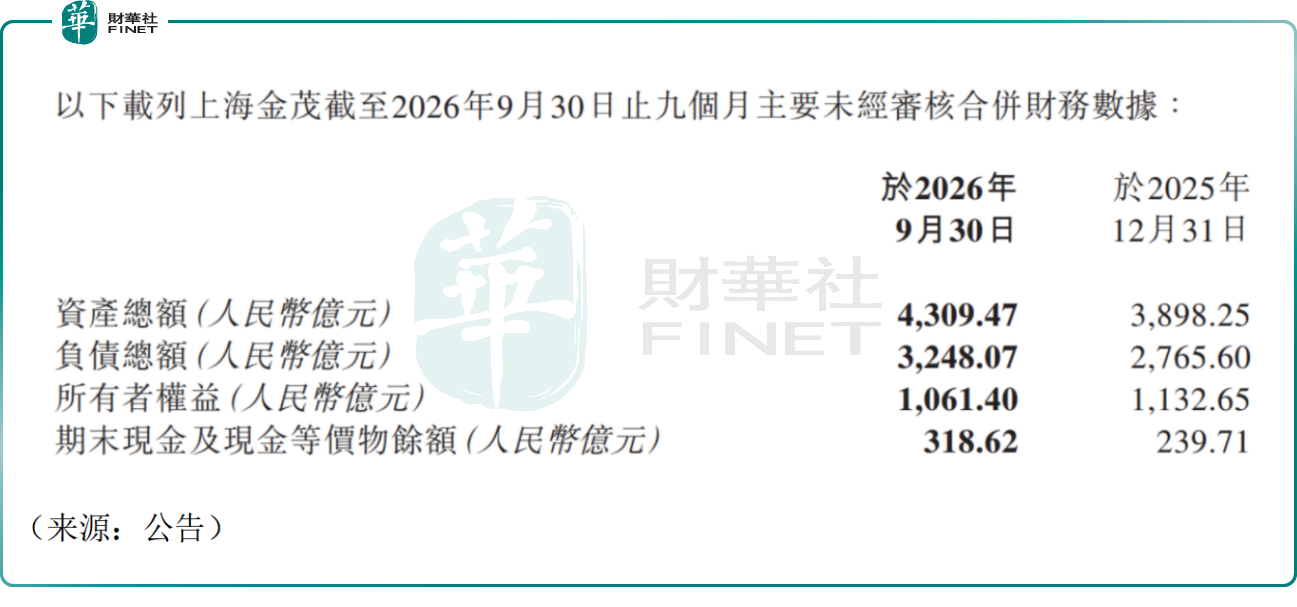
資產與負債同步擴張、權益反降,反映其在並表與債務規模上的變化。需要提示的是,公告明確比較數據因子公司同一控制下企業合並已作追溯調整、重新表述,因此同比口徑應以此版為準。對上市平台中國金茂而言,核心發債主體收入增長、現金增厚是有限的穩定信號,但毛利率走低、歸母淨利大幅回落,意味著行業下行期的盈利修復仍未出現。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。中國金茂作為具有中國中化背景的港股房地產與城市運營平台,依託較大的資產規模,可關注其與港股100強相關榜單的申報機會;但子公司毛利率下滑、歸母淨利大幅回落以及房地產行業景氣度仍在築底,也會成為參評過程中的製約因素。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)