
10月30日,「醬油茅」海天味業(03288.HK)盤中一度跌幅約3.6%,創上市以來新低,收盤跌0.71%;A股海天味業(603288.SH)低開高走,微漲0.96%。
作為國內調味品龍頭,公司10月29日盤後披露2026年三季報,行業需求偏弱疊加促銷投入加大,單季利潤同比下滑,拖累市場情緒。
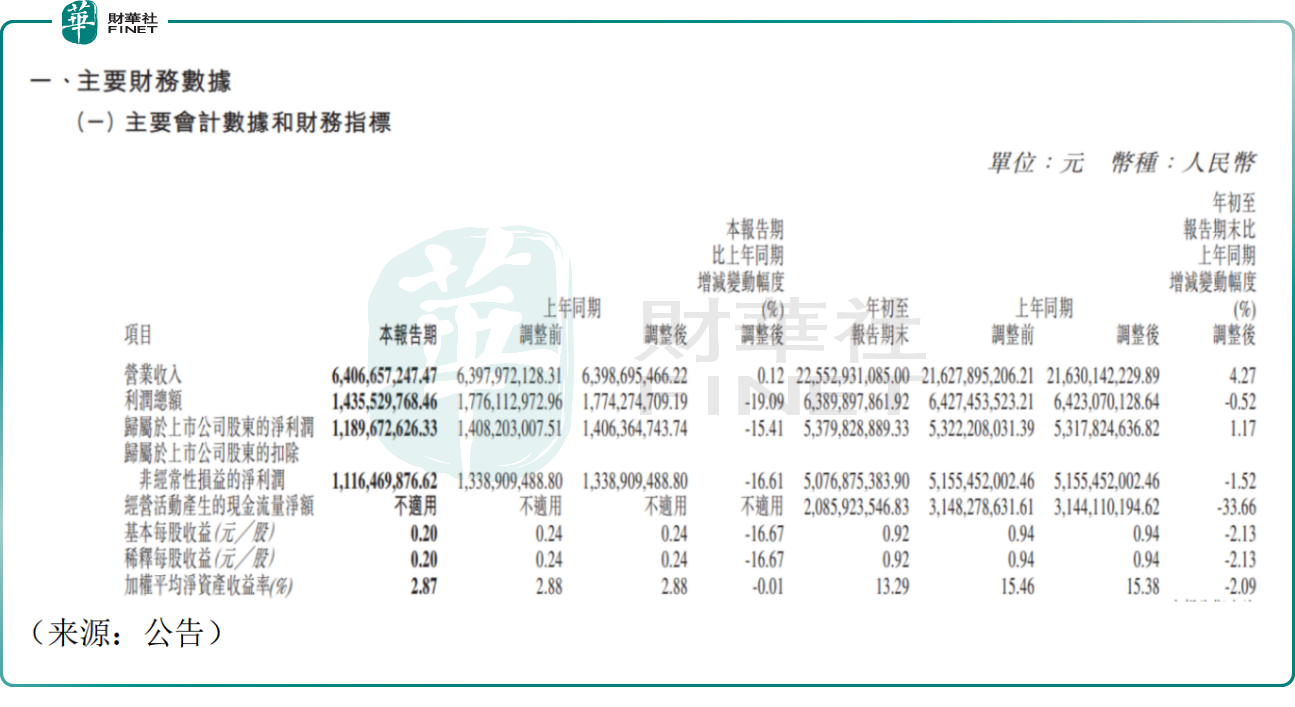
財報數據顯示,2026年前三季度實現營業收入225.53億元人民幣,同比增長4.27%;歸母淨利潤53.80億元,同比增長1.17%;扣非歸母淨利潤50.77億元,同比下降1.52%。
單看第三季度,公司營收64.07億元,同比增長0.12%;歸母淨利潤11.90億元,同比下滑15.41%;扣非淨利潤11.16億元,同比下滑16.61%。前三季度經營活動現金流淨額20.86億元,同比下降33.66%,回款有所走弱。公司業績承壓主要源於餐飲端復甦不及預期,渠道促銷力度加大,拖累當期毛利率。
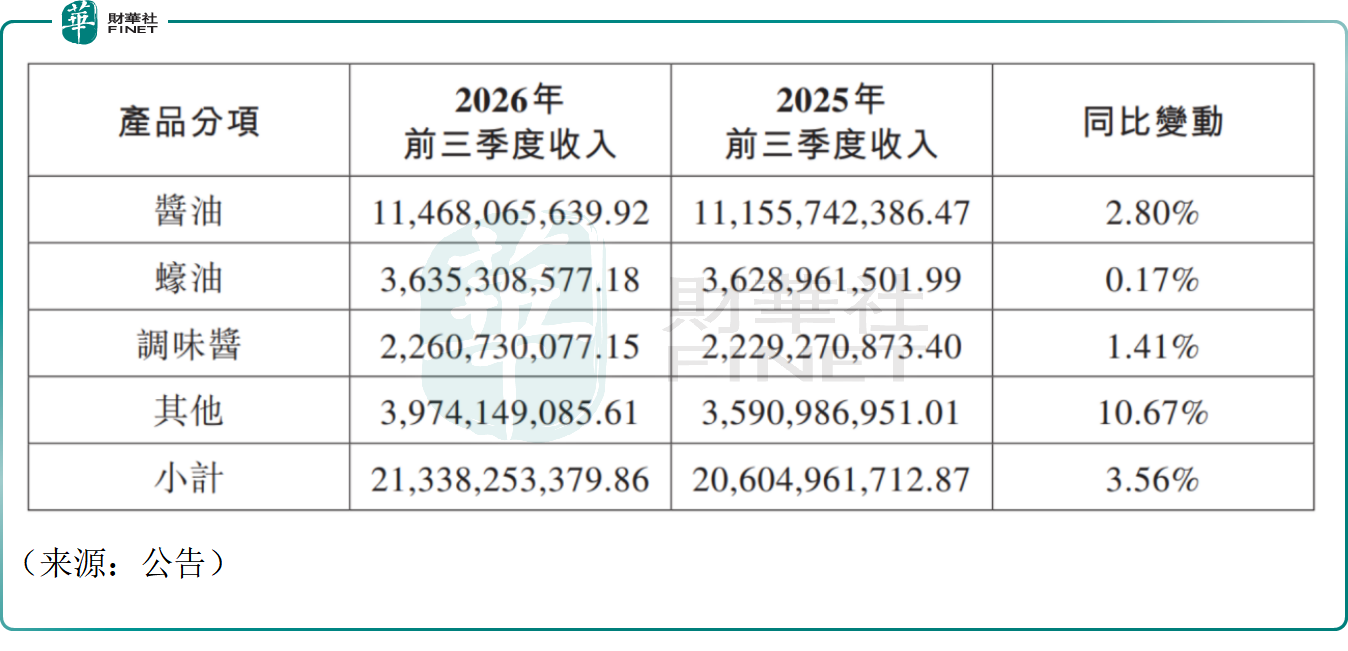
業務層面,海天味業是國內醬油、蠔油龍頭,核心品類醬油、蠔油、調味醬構成基本盤,前三季度醬油收入114.68億元、蠔油36.35億元、調味醬22.61億元,保持小幅增長;其他品類收入39.74億元,同比增長10.67%,是增長亮點。
公司產品矩陣持續向健康化升級,薄鹽、有機系列放量較快;今年9月完成淘大收購,依託淘大成熟海外渠道推進全球化佈局,打開海外增量空間。渠道覆蓋餐飲大客戶、流通經銷商、商超與線上,餐飲渠道是核心需求來源。
展望後市,有機構認為,調味品行業份額持續向龍頭集中,海天品牌、渠道、產能規模壁壘深厚,具備定價權;公司現金流底子紮實,持續實施H股回購,傳遞管理層對長期價值的信心。
但也不乏謹慎的觀點認為,國內餐飲復甦節奏偏弱,B端需求疲軟,渠道競爭激烈,促銷投放持續侵蝕利潤;行業增長天花板顯現,傳統醬油蠔油增長空間有限,新品培育需要持續投入費用;消費信心偏弱,家庭端復購偏謹慎,海天味業短期難見強催化。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。海天味業是調味品行業首家A+H上市企業,中華老字號品牌底蘊深厚,全國化渠道網絡完善,供應鏈與自動化生產能力領先,全球化佈局穩步落地,具備衝擊第十三屆港股100強的基礎條件。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)