
10月30日,截至發稿,立訊精密(02475.HK)大跌5.02%,A股立訊精密(002475.SZ)同步下跌2.93%。
公司作為平台型精密製造龍頭,已披露2026年三季報,消費電子、汽車電子、算力通信三大板塊同步推進,同時給出全年業績指引。
財報數據顯示,2026年前三季度實現營業收入2850.12億元人民幣,同比增長29.01%;歸母淨利潤130.57億元,同比增長13.36%;扣非歸母淨利潤103.74億元,同比增長8.72%。
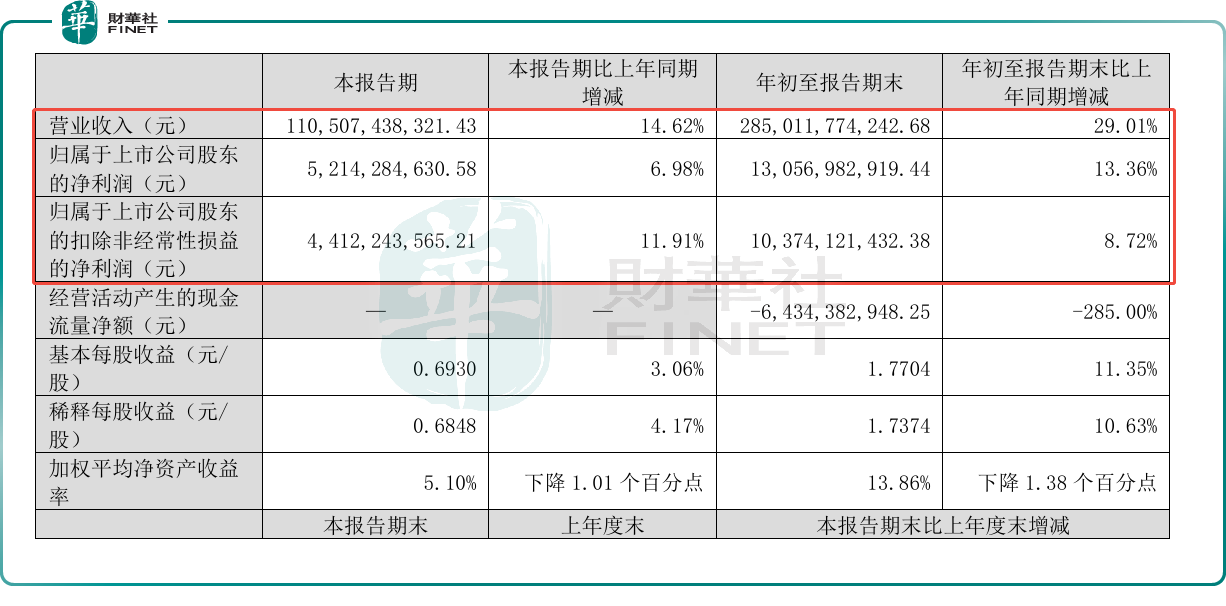
單看第三季度,公司營收1105.07億元,同比增長14.62%;歸母淨利潤52.14億元,同比增長6.98%,環比增長24.65%;扣非淨利潤44.12億元,同比增長11.91%,三季度盈利環比明顯修復。
公司同步預告,2026年全年歸母淨利潤預計190.90億元至199.20億元,同比增長15%-20%;扣非淨利潤為155.1億元至165.4億元,預計同比增長9.44%至16.71%。
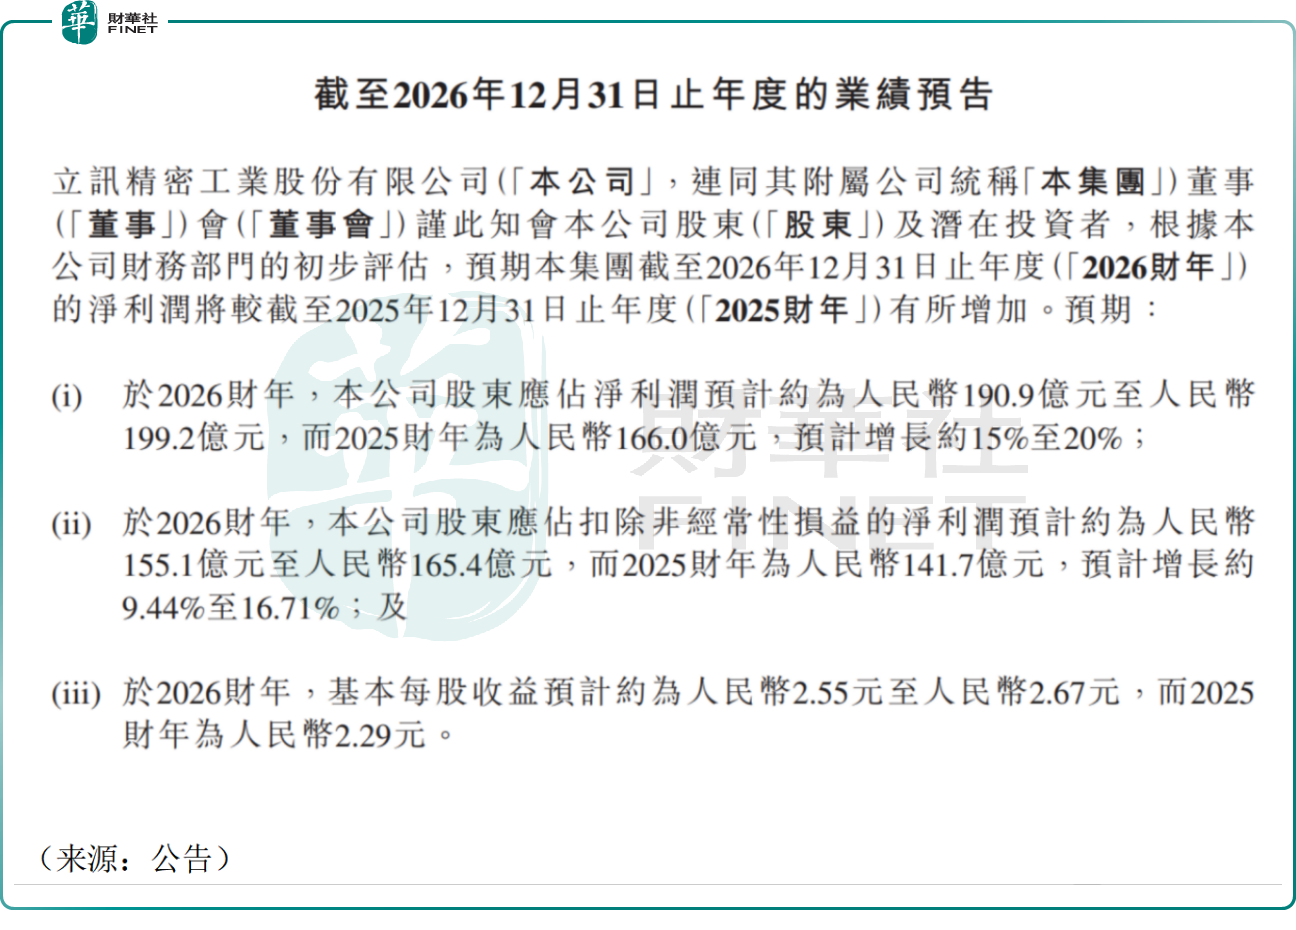
整體看,公司業績不俗,但盈利增速稍微落後於營收增速,疊加近期資本市場情緒低迷,投資者落袋為安,導致立訊精密股價出現一定壓力。
業務層面,公司形成消費電子、汽車電子、通信與數據中心三大業務梯隊。消費電子為基本盤,AI終端新品迭代帶動訂單維持韌性,客戶結構持續多元化,單一客戶依賴度逐步下降;汽車電子是核心增長引擎,產品覆蓋高壓線束、域控制器、智能座艙、自動駕駛相關模組,多家頭部車企定點持續落地,收入增速領跑板塊;通信與數據中心業務依託高速連接器、線纜、熱管理、光模塊配套方案切入AI算力集群,224G高速互連方案、XPO相關集成方案進入驗證與小批量交付階段,深度受益全球算力資本開支浪潮。
展望後市,有機構認為,立訊精密平台化精密製造能力復用,消費電子提供穩定現金流,汽車電子、算力業務接力打開中長期成長空間,增長曲線更加均衡;公司算力互連產品佈局前瞻,高速連接器、集成散熱方案卡位下一代交換機架構,與光模塊廠商形成協同;此外,公司港股成功上市後資本實力增強,有利於持續擴產、研發投入與產業鏈併購整合。
但也有謹慎的觀點認為,消費電子行業週期性波動,新品銷量不及預期將拖累基本盤;算力互連賽道競爭加劇,高速連接器、線纜產品價格承壓;公司體量龐大,營收基數抬升後,維持高增速難度加大;海外地緣及供應鏈管制風險,會影響海外算力客戶交付節奏,也影響公司估值水平。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。立訊精密是國內精密製造標桿企業,橫跨消費電子、智能汽車、AI算力基礎設施賽道,垂直整合能力突出、全球化客戶佈局完善,具備衝擊第十三屆港股100強的基礎條件;平台製造能力、跨賽道研發轉化、產業鏈治理能力,是評選衡量先進製造企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)