
向市場披露了靚麗的業績報後,新東方-S(09901.HK)股價卻跌慘了!
截至10月29日收盤,新東方H股股價大跌14.03%,報36.76港元,盤中低見36.44港元,創2026年7月初以來新低,成交額5.46億港元,振幅7.76%,換手率0.94%。其控股子公司東方甄選(01797.HK)也深受拖累,截至收盤下跌3%。
這已是新東方H股連續第二日下挫:10月28日收跌7.33%;隔夜美股新東方(EDU.N)收跌12.54%,報50.72美元。
消息面上,新東方於10月28日盤後披露截至2026年8月31日止的2027財年第一季度未經審核業績,今日的跌勢正是市場對這份財報的集中定價。
據公告,報告期內公司淨營收18.74億美元,同比增長23.10%,超出公司全年14%至18%的指引區間上限;然而利潤端未能同步--經營利潤3.75億美元,同比增長20.50%,經營利潤率20.00%,較去年同期的20.40%回落0.40個百分點;歸母淨利潤2.73億美元,同比增長13.50%;Non-GAAP淨利潤3.01億美元,同比增長16.50%,略低於彭博一致預期的3.03億美元。
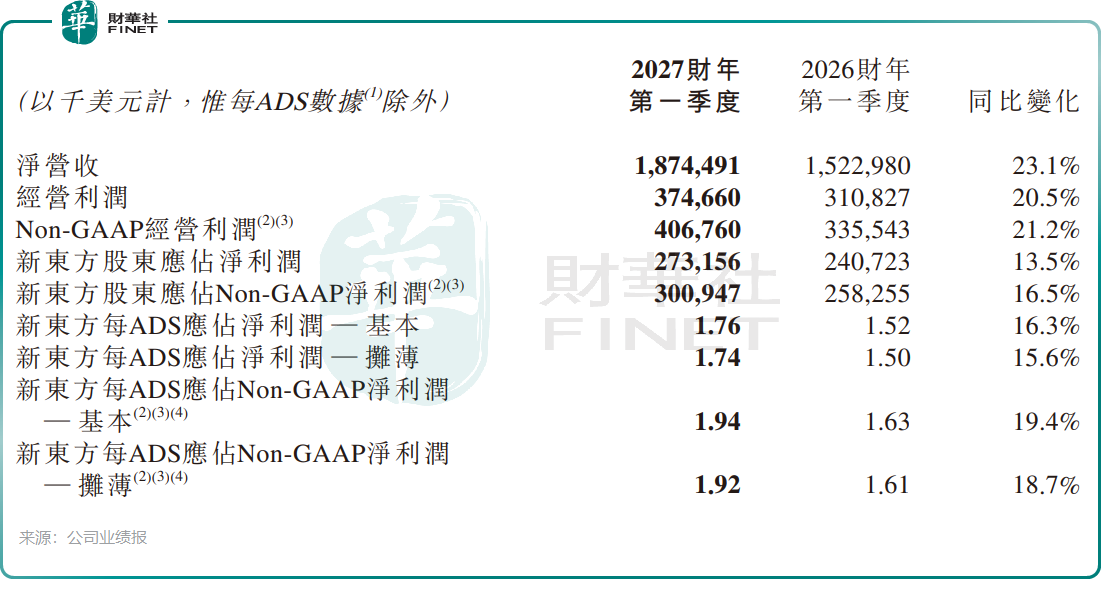
成本增速全面快於營收,是利潤率承壓的直接原因。報告期內公司經營成本及開支15億美元,同比增長23.70%;其中營收成本8.17億美元,同比增長28.10%,銷售及營銷開支2.62億美元,同比增長30.70%。管理層將其歸因於東方甄選自營產品及直播電商業務的擴張:該業務利潤率顯著低於教育主業,收入占比提升對集團合併口徑形成結構性攤薄。
真正打擊市場情緒的,是公司維持全年營收指引不變。新東方預計2027財年淨營收64.54億至66.80億美元,同比增長14%至18%;在首季已增長23.10%的基數上,這意味著剩餘三個季度的隱含增速回落至約11%至16%。同時,期末遞延收入21.21億美元,同比增長11.20%,增速放緩進一步強化了市場對後程乏力的擔憂。
大行在業績後集中調整預期。據公開報道,高盛將新東方目標價下調至54港元,維持「買入」評級,下調理由包括核心教育業務社保供款增加、成本控制效益放緩以及東方甄選加大營銷投入;花旗下調淨利潤預測並將目標價削減近17%;摩根大通則相對樂觀,認為股價急挫屬「市場反應過度」,維持「增持」評級;招銀國際亦維持「買入」,指利潤率擴張節奏放緩拖累短期情緒。
不過,本次財報並非沒有亮點。分業務看,新教育業務收入同比增長約24.70%,居各板塊之首;國內備考業務同比增長22.30%;留學業務同比增長7.70%,延續企穩。智能學習系統及設備活躍付費用戶約51.5萬名,同比增長13.9%。
股東回報方面,新東方此前3億美元回購額度已全數動用,並新批不超過2億美元的2027財年回購計劃,全年現金股息總額約3億美元。
整體來看,這是一次典型的績後重定價:收入超指引的利好,敵不過利潤率拐點與保守指引的組合。短期股價能否企穩,取決於管理層能否就東方甄選業務利潤率改善與教育主業成本管控兌現給出更明確的路徑。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)