
10月29日,安井食品(02648.HK)跌幅2.49%,A股安井食品(603345.SH)高開低走,微漲0.08%。
作為國內速凍食品龍頭,公司披露2026年三季報,整體營收利潤保持雙位數增長,但單季增速明顯回落,引發市場對終端需求的謹慎預期。
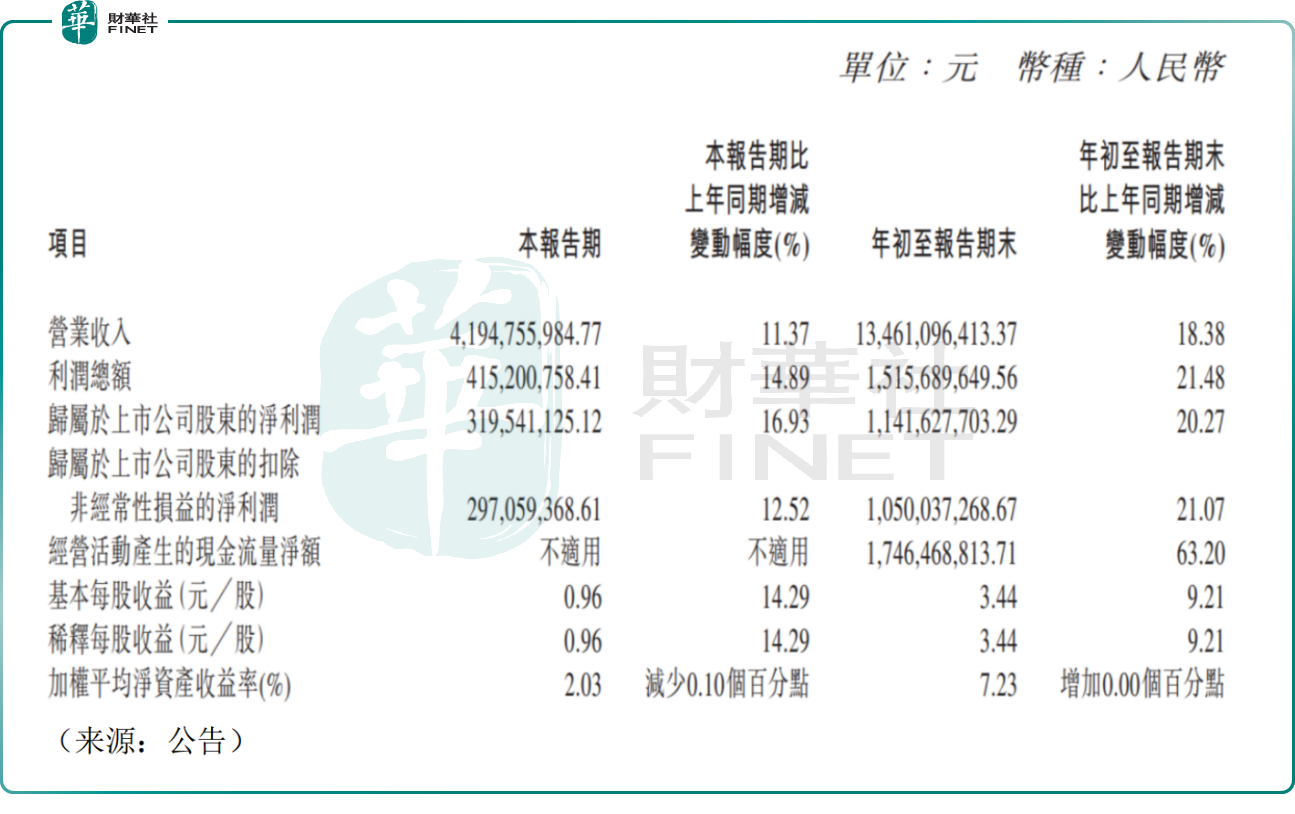
財報數據顯示,公司2026年前三季度實現營業收入134.61億元人民幣,同比增長18.38%;歸母淨利潤11.42億元,同比增長20.27%;扣非歸母淨利潤10.50億元,同比增長21.07%。
單看第三季度,營收41.95億元,同比增長11.37%;歸母淨利潤3.20億元,同比增長16.93%,扣非淨利潤2.97億元,同比增長12.52%,增速相比上半年有所走弱。前三季度經營活動現金流淨額17.46億元,同比大增63.20%,回款質量明顯改善。
業務層面,公司執行「凍品+預製菜+烘焙」三路並進策略,以「銷地產」模式佈局全國生產基地。
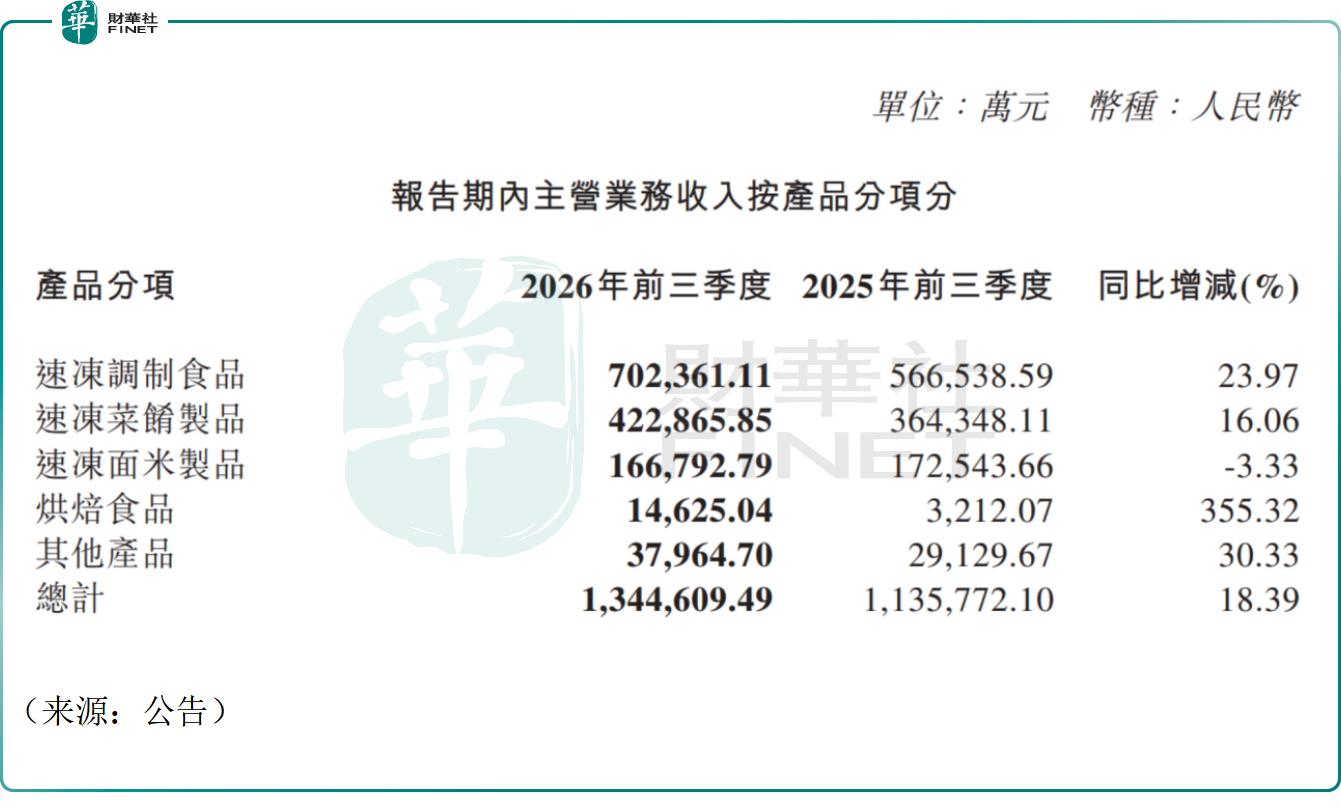
分品類看,速凍調製食品(火鍋料、烤腸等)為基本盤,前三季度收入70.24億元,同比增長23.97%;速凍菜餚製品收入42.29億元,同比增長16.06%;速凍面米製品收入16.68億元,同比下滑3.33%;烘焙食品放量亮眼,營收1.46億元,同比大增355.32%,成為新的增長看點。渠道端兼顧流通經銷商、商超、餐飲大客戶與線上電商,餐飲端是核心增量來源。
展望後市,有機構表示樂觀:速凍火鍋料賽道集中度持續提升,安井渠道壁壘深厚,經銷商網絡覆蓋下沉市場,龍頭份額仍有提升空間;此外公司現金流充裕,原材料成本波動可控時,利潤彈性有望釋放,「銷地產」模式持續優化物流成本,抵禦區域運費上漲壓力。
但也有謹慎的機構指出:速凍食品行業競爭激烈,同行促銷常態化,費用投放抬升會擠壓毛利率;餐飲端復甦節奏不均衡,若餐飲開店放緩,預製菜、火鍋料需求將承壓,未來或會擾動公司盈利水平。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。安井食品是國內速凍食品A+H第一股,深耕速凍火鍋料與預製菜賽道多年,全國化產能佈局完善、渠道網絡紮實,新業務持續探索,具備衝擊第十三屆港股100強的基礎條件。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)