
财华社2026年10月29日讯,石药集团(01093.HK)子公司石药创新营收高增与单季转亏并存,市场却给了相对温和的正向反应;与之相反,石药创新(300765.SZ)却大跌。
截至发稿,石药集团报8.09港元,涨1.51%,盘中最高见8.185港元、最低8.005港元,成交额约3.4亿港元,交投在蓝筹医药股中相对活跃;而石药创新A股股价大跌8.29%,每股报人民币35.09元,成交额达6.09亿元,成交量明显放大。
根据石药集团披露的公告,2026年前三季度石药创新制药实现营业收入39.8亿元,同比大幅增长149.6%;归母净利润12.1亿元。单看第三季度,营业收入7.4亿元,但归母净利润转为亏损0.5亿元,同比下降140.9%。前三季营收近1.5倍的高增长,反映创新药产品放量与新上市品种贡献增量;而第三季度单季由盈转亏,则更可能与研发投入集中确认、产品结构调整或非经常性因素有关,单季利润波动与前三季累计盈利形成明显反差,这也导致石药创新股价大跌。
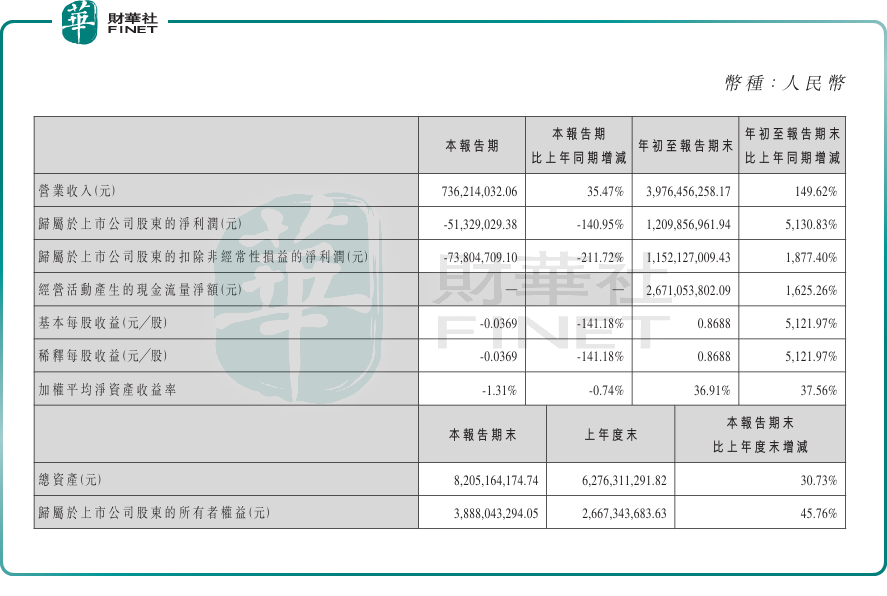
市场在矛盾数据中选择小幅做多,逻辑或在于营收成长的确定性压过了单季利润扰动。石药创新的业绩对石药集团整体影响并没有那么大,市场关注焦点更多来自集团自身研发管线商业化预期。
就在披露石药创新业绩的同时,石药集团还披露一个利好公告。石药集团宣布,旗下SYS6077注射液用于治疗晚期恶性肿瘤的I期临床试验(SYS6077–001)已在中国首家研究中心正式启动。实际上,这一利好只是石药集团研发管线利好面的冰山一角。今年下半年以来,石药集团创新药研发管线好消息频传,市场对其创新药预期不断升温,股价也持续反弹。
当前港股医药板块整体平稳,石药集团的小涨由个股基本面与板块情绪共同支撑,并非独立事件驱动。对比同以创新药转型为主线的同业,估值与管线含金量的匹配度仍是核心比较维度。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。石药集团作为港股创新药龙头,凭借932.2亿港元的市值、完整的研发到商业化平台及创新药转型成效,具备冲击第十三届港股100强相关榜单的基础;但旗下核心平台单季转亏、增收与盈利节奏背离,也会成为参评过程中的制约因素。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)