
2026年10月28日,南亞新材(688519.SH)發佈公告,公司正在籌劃境外發行股份(H股)並在香港聯合交易所有限公司掛牌上市。
公告稱,「此舉旨在深化全球化戰略佈局,提升綜合競爭力與國際影響力,並拓展多元化融資渠道。」截至目前,公司正與中介機構商討,細節尚未確定;本次發行不會導致控股股東、實際控制人發生變化。
南亞新材於2000年在上海嘉定設立,2020年8月登陸A股科創板。公司專注覆銅板(CCL)與粘結片等複合材料的設計、研發、生產與銷售,產品用於消費電子、計算機、通訊、數據中心、汽車電子等領域。公司以上海為總部及研發中心,建有華東生產基地,並在江西設華南生產基地,貼近長三角、珠三角電子集群。
覆銅板位於PCB產業鏈上遊,認證週期長、客戶黏性較強。公司近年將產品重心向無鉛無鹵、高速高頻及IC封裝基材延伸,以承接數據中心、AI服務器對高速材料的需求。2026年前三季度,公司研發投入3.53億元(人民幣,下同),同比增長92.26%,占營業收入4.55%。
2026年第三季度報告(未經審計)顯示,公司第三季度營業收入35.40億元,同比增長160.62%;歸母淨利潤9.90億元,同比激增1295.94%。前三季度營業收入77.64億元,同比增長111.93%;歸母淨利潤14.51億元,同比增長817.72%;扣非歸母淨利潤14.38億元,同比增長898.48%;加權平均淨資產收益率40.50%,增加34.30個百分點。
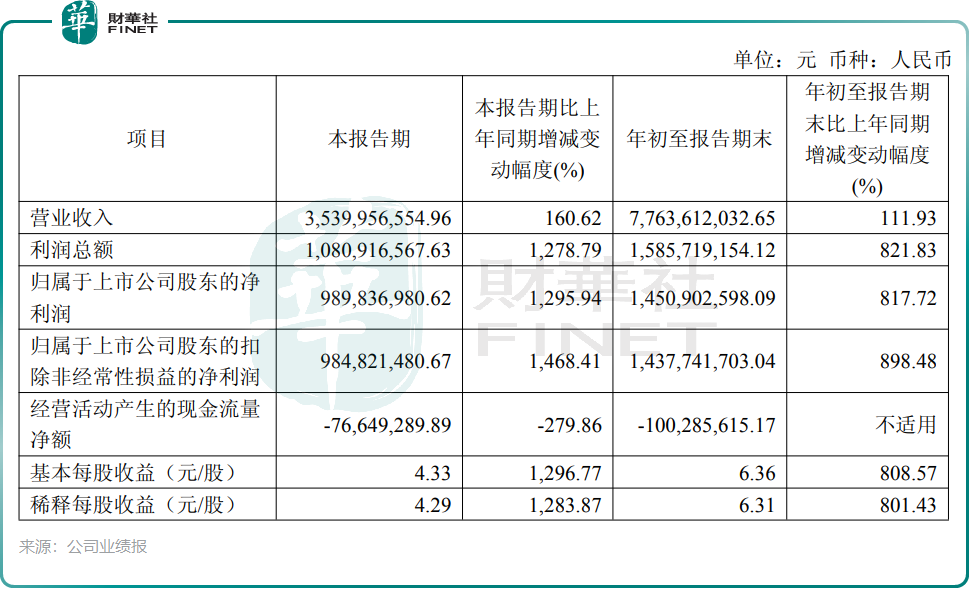
公司解釋,營收增長主要得益於產品銷量增長及售價提升;利潤大增主要受AI算力爆發等影響,覆銅板行業處於高景氣週期,公司優化產品結構,主要產品量價齊升,綜合毛利水平改善。
然而,南亞新材的三處細節值得留意。
其一,週期的另一面。業績彈性建立在量價齊升之上,覆銅板成本與售價受銅箔、玻纖佈、樹脂等原材料及下游景氣度影響,行業歷史波動明顯;在單季淨利已近10億元的高基數上,邊際變化會被放大。
其二,利潤與現金流的落差。前三季度經營活動現金流量淨額-1億元,第三季度-0.77億元、同比下降279.86%,與淨利潤表現形成反差,公司稱主要系購買商品、接受勞務支付的現金及稅費增加;期末總資產較上年末增長88.58%,公司解釋主要因收入規模擴大帶動應收賬款增加,以及向特定對象發行股票募集資金到賬使得貨幣資金增加。
其三,融資節奏與攤薄。2025年度向特定對象發行A股剛於10月完成:發行322.45萬股,價格279.11元/股,募資淨額8.89億元;10月27日董事會又同意使用不超6.5億元閒置募集資金臨時補流。若H股再落地,股本將進一步擴大,而發行規模、定價與時點均未確定。
H股仍處籌劃階段,距落地尚有多道程序。當前業績為融資與擴張提供了窗口,但週期行業的盈利可持續性、營運資金占用與股本攤薄,同樣值得同步權衡。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)