
10月28日,金力永磁(06680.HK)H股股價收漲4.18%,A股金力永磁(300748.SZ)亦同步上漲3.47%。公司主營高性能釹鐵硼永磁材料、磁組件、具身機器人電機轉子,配套稀土回收業務。
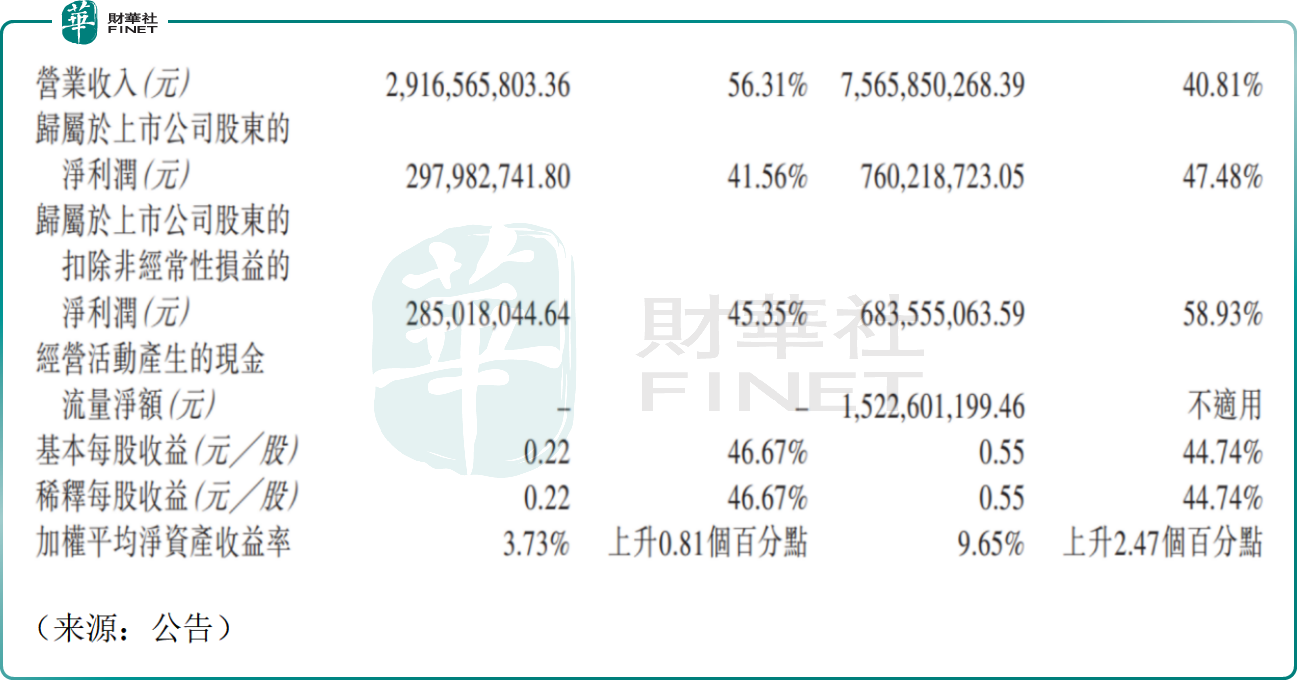
消息面,公司披露2026年前三季度財報,期內實現營業收入75.66億元人民幣,同比增長40.81%;歸母淨利潤7.60億元,同比增長47.48%;扣非歸母淨利潤6.84億元,同比大增58.93%;綜合毛利率21.57%,較去年同期提升2.08個百分點,盈利質量改善明顯。公司現金流大幅改善,前三季度經營現金流淨額15.23億元,回款能力顯著增強。
分賽道來看,新能源汽車及零部件收入37.52億元,同比增長43.44%,是第一大收入基本盤;機器人及工業伺服電機板塊收入4.28億元,同比大幅增長101.77%,增速領跑所有業務線。公司具身機器人微米級電機轉子模組已經拿到海外知名科技企業定點,進入訂單爬坡階段。
此外,公司2026年第三季度營業收入29.17億元,同比增長56.31%;歸母淨利潤2.98億元,同比增長41.56%;扣非淨利潤2.85億元,同比增長45.35%。整體表現不俗。
展望後市,有樂觀機構指出,金力永磁下游多賽道共振,新能源車出海、海上大兆瓦風電、工業伺服電機需求托住基本盤,人形機器人成為第二增長曲線,高性能釹鐵硼是關節電機核心材料,賽道長期空間打開,定點落地後有望持續放量。此外,稀土供給管控持續,行業無序擴產受到約束,稀土磁材板塊政策面具備支撐,這對於公司估值抬升亦有幫助。
但也不乏謹慎的機構指出,公司業績高度綁定稀土原料價格,鐠釹價格波動直接影響毛利,若稀土價格快速上行,在下游傳導不暢的情況下,盈利會被擠壓。公司機器人業務尚處於早期放量階段,雖然增速亮眼,整體營收占比仍不算高,定點項目存在交付、驗收不及預期、客戶砍單風險;新能源車行業價格戰也會向上傳導壓製磁材報價。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。金力永磁作為國內高性能稀土永磁標桿企業,深度綁定新能源與人形機器人兩大高景氣賽道,兼具資源循環利用佈局,具備衝擊第十三屆港股100強的基礎條件;其稀土永磁自研製造能力、面向新能源與智能機器人產業鏈的材料供給價值、綠色循環產業佈局,都是評選中衡量企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)