
2026年1月向港交所遞交的招股書失效後,消費科技品牌xTool Innovate Limited(下稱「XTool」,創客工場為其全資附屬公司)捲土重來。有媒體報道稱,其近日已向港交所秘密遞交上市申請。
這家企業的創始人王建軍曾因STEAM教育業務瀕臨絕境,後靠一款桌面激光雕刻機翻身。如今,XTool以「全球激光類個人創意工具第一品牌」的身份叩響港股大門。按2025年前九個月GMV計,XTool在激光雕刻/切割機市場的份額達到47%,是第二大品牌的六倍。
XTool吸引了多家投資機構與企業的青睞:騰訊於2025年領投D輪融資,紅杉中國也是其最大外部機構股東之一。
公司是一家全球高端消費科技品牌,向80多個國家及地區的客戶銷售激光個人創意工具及材質打印機,以及相關兼容的配件及耗材。公司的激光個人創意工具包括激光雕刻機及激光切割機,以及激光焊接機及數控切割機,並於2025年開始銷售服裝打印機。公司產品獲得關注,截至2025年9月30日,世界各地聯網設備已超過40.5萬台。
公司收穫了一張相當亮眼的成績單,收入從2023年的14.57億元(人民幣,下同)增至2024年的24.76億元,增速70%;2025年前九個月進一步錄得17.77億元。毛利率穩定在54%-60%區間,2025年前九個月經調整淨利潤增長至1.72億元,同期官方商城貢獻了超過六成收入,意味著xTool繞開了亞馬遜等平台的流量稅,把品牌溢價和用戶數據攥在了自己手裡。
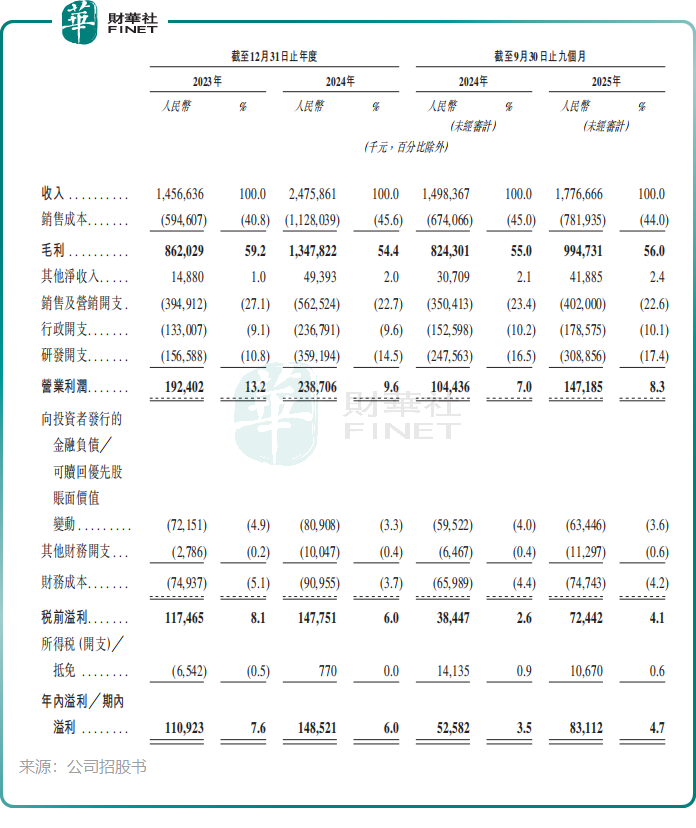
但拆開結構看,高增長的成色正在變化。激光個人創意工具及配件的銷量從2024年同期的8.59萬套降至2025年前九個月的7.19萬套,降幅約16.3%,收入的增長完全靠套組均價從1.56萬元拉升至2.11萬元撐住。換句話說,賣得更少、賣得更貴,高端化策略有效,但「量」的收縮是真實的。
比增速放緩更刺眼的是現金流。2023年和2024年,XTool經營活動現金淨流入分別為3.70億元和3.73億元;2025年前九個月,經營現金流轉為淨流出2.09億元。與此同時,存貨從2024年底的4.33億元激增至2025年9月底的8.57億元,幾近翻倍,存貨週轉天數從124.1天拉長到226.1天。公司解釋為應對四季度旺季的策略性備貨,但長達七個多月的週轉週期,在消費科技公司中並不常見。若旺季銷售不及預期,減值壓力將直接侵蝕利潤。
值得注意的是,公司銷售及營銷開支占收入比重始終在22%以上,DTC模式給了xTool品牌自主權,代價是必須持續投入流量去維持官網的增長引擎,一旦營銷效率下降,利潤率的彈性會很脆弱。
此外,耗材及其他業務的收入占比在2025年前九個月回落至8.9%,「設備+耗材」的閉環故事尚未真正閉環。如果用戶換機週期拉長、耗材復購跟不上,XTool的增長就需要不斷依賴新客獲取,而非存量深耕。
XTool無疑是中國硬件出海的一個硬核樣本:從教育業務的廢墟中完成賽道切換,用DTC品牌和軟件生態把一個小眾品類做到了全球第一,騰訊和紅杉的背書也說明資本認可其產品力和執行力。但IPO定價最終錨定的不是市占率數字,而是增長的可持續性和現金創造能力。增速換擋、存貨高企、經營現金流轉負,以及市場競爭日趨激烈,是xTool在路演中必須正面回答的問題。全球第一的頭銜是入場券,不是護城河。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)