
10月27日,藥明康德(02359.HK)強勢高開震盪,截至發稿公司漲0.21%,A股的藥明康德(603259.SH)跌1.87%。
公司作為全球一體化CXO龍頭,10月26日盤後披露2026年前三季度業績並上調全年指引。
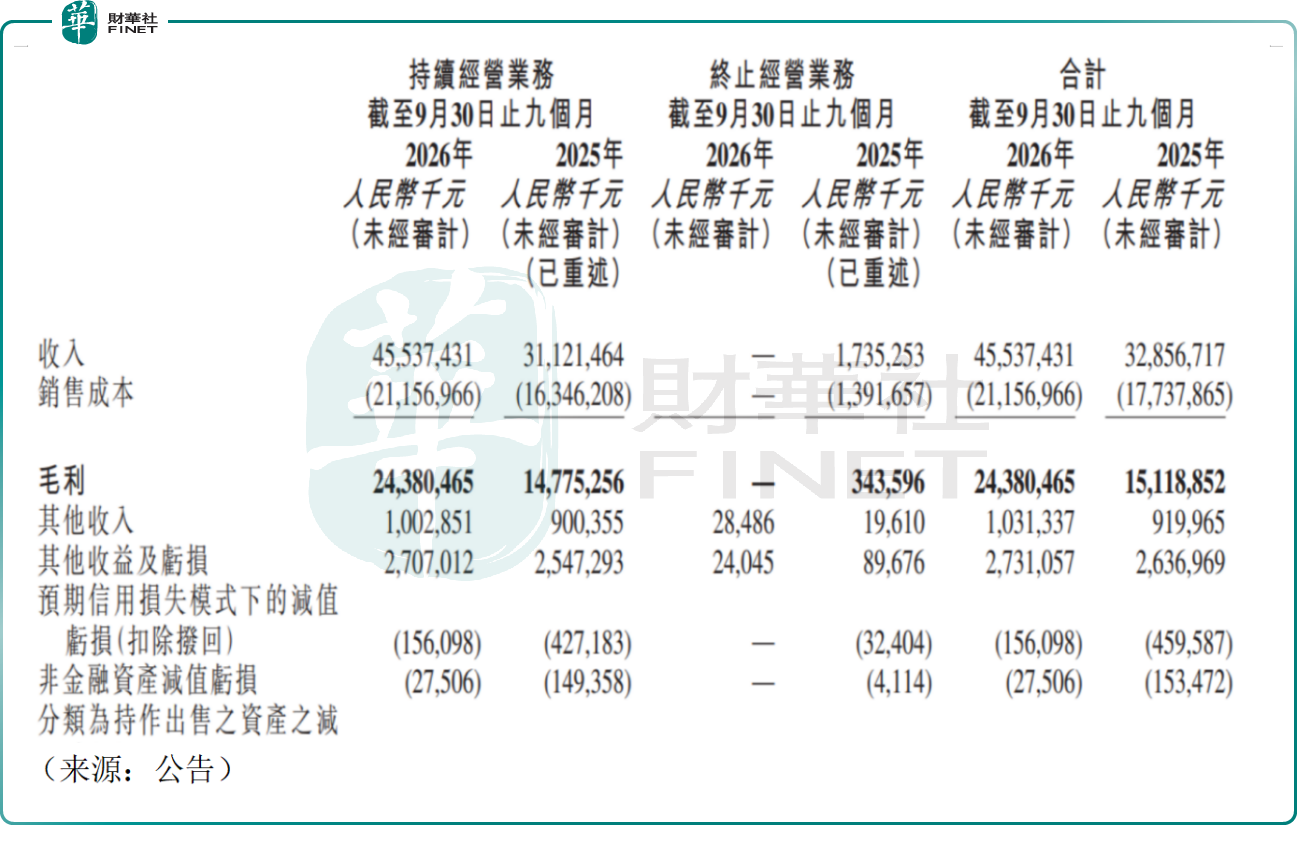
財報數據顯示,公司2026年前三季度實現營業收入455.37億元人民幣,同比增長38.6%;歸母淨利潤193.98億元,同比增長60.64%。單看第三季度,根據公司A股公告,期內營收166.40億元,同比增長38.01%,歸母淨利潤83.18億元,同比大增136.67%。
公司增長核心來自CRDMO模式持續發力,化學業務後期項目與商業化訂單放量,多肽、寡核苷酸、ADC等新分子類型需求擴容。截至9月末,持續經營業務在手訂單767.4億元,同比增長36.4%,訂單儲備充足。
公司同步上調2026全年指引,整體收入區間由585-605億元上調至610-619億元,持續經營業務收入同比增速由35%‑39%上調至40%-42%,經調整自由現金流上調至145-155億元,資本開支區間80-85億元,用於全球產能擴張、常州新基地建設。
展望後市,有樂觀的機構認為,創新藥投融資環境修復,海外大藥企BD交易回暖,疊加GLP-1、核酸藥物、ADC等前沿管線需求上行,帶動CXO訂單持續放量,公司CRDMO一體化模式轉化效率優勢突出。公司在手訂單高增,業績能見度較強,現金流穩健,盈利能力持續改善,規模效應逐步釋放。TIDES等新興業務保持高速增長,打開中長期第二增長曲線。
但也有謹慎的機構指出,公司業務收入高度依賴海外客戶,地緣監管政策變動是長期核心變量,若海外出口、供應鏈限制加碼,會直接衝擊訂單交付與新增接單。此外,CXO行業競爭持續加劇,國內同行擴產、海外本土服務商競爭,公司或存在訂單分流、報價承壓的風險。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。藥明康德作為全球醫藥研發服務龍頭,平台技術壁壘高、訂單與盈利持續兌現,在港股醫藥板塊具備標杆屬性,具備衝擊第十三屆港股100強主榜單的基礎條件;其全球化研發服務網絡、持續的研發創新投入、對全球創新藥產業鏈的價值貢獻,都是評選中衡量企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)