
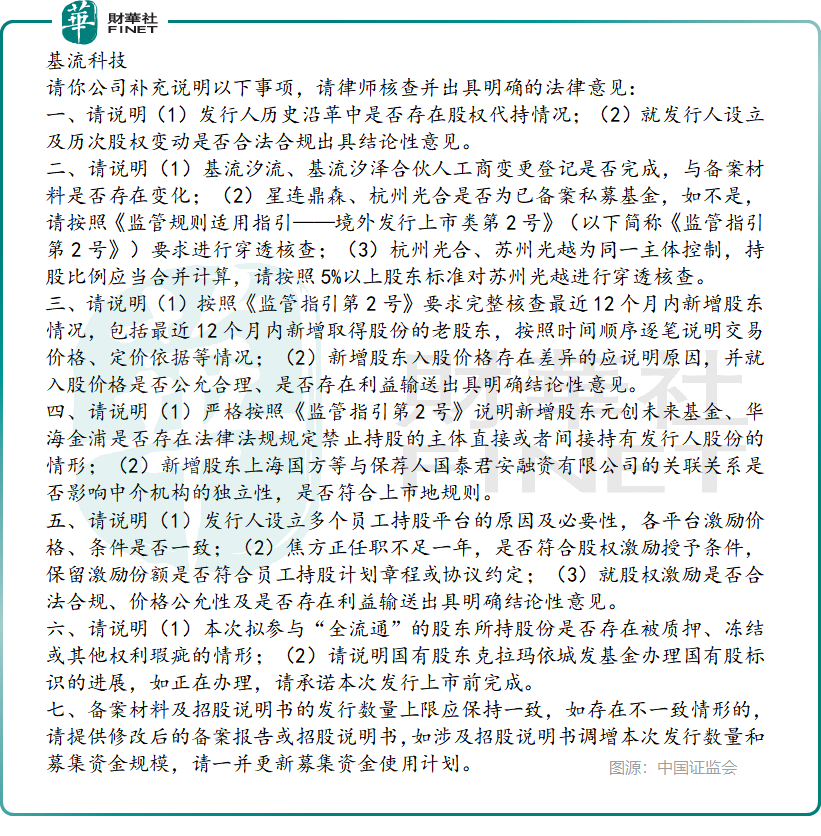
財華社10月26日訊,上週五,中國證監會發佈《境外發行上市備案補充材料要求(2026年10月19日至10月23日)》,AI算力集群服務商基流科技在列,監管問詢共7個問題:發行人歷史沿革中是否存在股權代持情況;相關合伙人工商變更登記是否完成;新增股東是否須按私募基金備案及穿透核查要求落實;最近12個月新增股東的入股價格是否公允;員工持股平台設立的原因與必要性;新增股東與保薦人國泰君安融資的關聯關係是否影響中介獨立性;國有股東國有股標識辦理進展,以及備案材料與招股書發行數量上限的一致性。
前五大客戶收入占比已由98.90%降至56.60%,集中度改善明顯;但部分供應商與客戶涉及美國出口管制與實體清單,疊加本輪問詢的複雜度,其赴港節奏仍存變數。
2026年4月29日,基流科技向港交所遞交招股書,衝擊「AI(人工智能)基礎設施第一股」。
基流科技所處的賽道,是當前科技行業最熾熱的AI算力基礎設施。
簡單而言,公司做的事情,是把成千上萬張GPU通過自研網絡與操作系統,整合成一台超級計算機,為大模型訓練、推理、科學計算等場景提供一體化算力集群產品與運營服務。
在大模型參數越來越大、集群規模從千卡向萬卡跨越的背景下,傳統通用雲架構已難以滿足高密度並行計算需求,具備高擴展性、高穩定性、高利用率的專業算力集群服務商,成為產業鏈關鍵一環。
從市場格局看,中國AI算力集群市場目前由互聯網大廠與電信運營商主導:阿里雲、華為雲、百度(09888.HK)智能雲、騰訊雲或分列前四,或合共佔據超一半的市場份額。但這些巨頭的算力服務往往與自身生態深度綁定,而獨立第三方服務商因中立性、定製化能力與開放生態優勢,正在獲得越來越多AI公司、科研機構與地方智算中心的青睞。
基流科技聘請的調研機構提供的報告顯示,按2025年收入計算,基流科技是中國第九大AI算力集群提供商,同時是最大的獨立提供商,市場份額約1.1%;在更聚焦的「AI算力集群產品」口徑下,公司份額達3.4%,位居行業第五。雖然整體體量仍小,但作為唯一進入前十的獨立玩家,基流的存在本身,或印證了第三方算力賽道的結構性機會。
成長曲線陡峭。收入由2023年的3180.20萬元增至2025年的5.20億元,三年複合增長率304.50%;毛利率由7.60%升至21.80%;按非國際財務報告準則計,2024年與2025年經調整淨利潤分別為2029.40萬元與3112.30萬元。
然而,報表的另一面並不輕鬆:2025年錄得虧損3.56億元,主因附有優先權股份的金融負債公允價值變動產生約3.77億元虧損;2025年末資產淨值-3.43億元,流動負債淨額4.49億元,需待優先股上市轉股後權益結構才有望修復。
基流科技成長的背後,是頂級客戶矩陣與深度綁定。該公司服務的客戶涵蓋大模型公司、雲服務商、電信運營商與地方國資平台等,其中最具代表性的,正是港股上市公司智譜(02513.HK)。智譜應是基流的客戶,更是其天使輪投資方。2025年智譜港股上市後股價大幅上漲,主要因為客戶對其算力需求殷切,這或提醒市場對其潛在供應商基流估值的關注。
資本層面,基流似乎也是機構追捧的「明星項目」。財華社此前留意到,從2023年成立至今,公司已完成從種子輪到D輪的多輪融資,投資方名單囊括智譜、奇績創壇、卓源亞洲、光合創投、元創未來、上海國方、清科集團等一線機構和多地國資基金。2026年4月中完成D輪融資後,該公司的估值或約91.6億元人民幣。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)