
10月22日,全球股市上演了一場範圍廣泛的下挫。
全球股市大跌
美股盤中科技股抛售潮延續,反映科技股表現的納斯達克綜合指數單日下跌2.60%,費城半導體指數更重挫6.72%,今年以來的累計漲幅已被近日的調整吞噬了近一半:芯片股全線重挫,光科技公司Coherent(COHR.US)跌12.51%,芯片公司超微半導體(AMD.US)和英特爾(INTC.US)跌超8%,存儲芯片公司美光科技(MU.US)和SK海力士(SKHY.US)分別跌超6%和8%,英偉達(NVDA.US)和博通(AVGO.US)跌超4%,下游Meta(META.US)、亞馬遜(AMZN.US)分別跌近7%和4.57%。美股總市值在收盤時段蒸發超7,500億美元,有媒體統計當日收盤後全市場市值蒸發約1.55萬億美元。
防禦板塊逆勢走強,反映藍籌股表現的道瓊斯工業平均指數收市微升0.02%,實現三連漲,明顯跑赢納指和標指,後兩指數當日收跌2.60%和1.21%。消費股寶潔公司(PG.US)上漲5.58%,沃爾瑪(WMT.US)、可口可樂(KO.US)、麥當勞(MCD.US)等日用消費與必需消費品種普遍收紅,AI投入相對低於另外六姐妹的蘋果(AAPL.US)漲1.23%。
前一個交易日的亞洲盤面同步承壓:上證指數下跌1.48%,深證成指跌2.96%、創業板指跌4.37%,算力硬件與AI硬件個股領跌,新易盛(300502.SZ)收跌12.28%。寒武紀(688256.SH)、兆易創新(603986.SH)、生益科技(600183.SH)、中際旭創(300308.SZ)等跌幅居前。
不過,我們也留意到10月23日A股和港股都出現廣泛性的反彈,但是上漲幅度普遍不足以覆蓋前一個交易日的跌幅。
港股恒生指數下跌3.03%,恒生科技指數暴跌5.03%。個股方面,前期得益於AI上游產業鏈投資浪潮的長飛光纖光纜(06869.HK)跌近12%、劍橋科技(06166.HK)跌超11%,華虹宏力(01347.HK)跌超9%,中芯國際(00981.HK)和阿里巴巴-W(09988.HK)跌超6%,大模型股MINIMAX-W(00100.HK)收市跌破招股價。
從美股到A股,跌幅榜的面孔驚人一致:前期漲幅最大的AI、半導體、算力與光通信鏈條首當其衝,而高股息、必需消費與現金流穩定的品種較為抗跌,甚至能逆勢獲資金承接。
與此同時,10年期美債收益率終於從10月上旬時的20餘年高位超5.3%,回落至5%下方,現報4.97%,或反映有資金流向10年期美國國債(債息與債券價格逆向而行)。
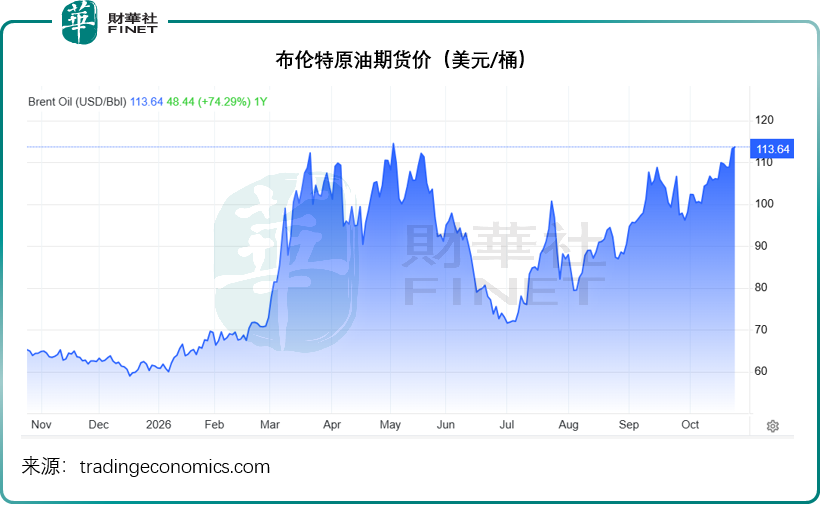
佈倫特原油站上113美元,黃金在強美元壓制下回落至4,000美元關口附近。
個股漲跌分化與債券、商品的異常波動拼合在一起,背後是一條傳導鏈——外圍財政與地緣風險正推高利率中樞,高估值AI資產承受估值擠壓,擁擠交易反向踩踏,資金從成長湧向股息與防禦。這一輪下跌併非單一利空導致的意外事件,而是前期積累的宏觀壓力與結構脆弱性的集中釋放。
歐美的債務隱憂:財政赤字如何變成股市的估值壓力
要理解本輪的調整,首先要從債市而非股市看起。
近日,美歐兩大經濟體的長債收益率同步高位震盪,背後的財政邏輯有類似之處:公共支出剛性、政治競爭決定的赤字擴張、持續發債吸納資金,最終導致債息上揚——糟糕的財政狀況、不斷上升的赤字,使得這些經濟體的財政部需要不斷提高利率才能吸引資金承接它們的發債。
先看歐洲。10月下旬以來,法國10年期國債收益率突破5%,為二十餘年來首次,法德利差一度擴大至接近歐債危機時期的水平。公開數據顯示,截至2026年第2季末,法國公共債務達3.596萬億歐元,約相當於GDP的119%,創1946年以來最高水平;2026年財政赤字率預計為5.4%,遠超歐盟3%的上限;法國2026年第2季失業率達到8.3%,為2020年秋季疫情以來的最高,國際貨幣基金組織(IMF)對法國今年增長的預測僅為0.4%,在主要歐洲經濟體中明顯偏低,併預計法國今年的失業率將升至8.4%。
數字背後是長期結構性矛盾:人口老齡化程度持續加深,養老金與醫療保障等剛性支出不斷膨脹,社會福利支出長期佔據GDP較高比重;經濟增長卻長期低迷,勞動力市場又承受著AI對常規崗位的替代壓力,青年就業與社會穩定性承壓。財政收入增長乏力與支出剛性併存,最終只能靠發債填補赤字。
再看美國,其邏輯如出一轍而體量更大。美國財政部10月16日公佈的數據顯示,2026財年(截至2026年9月30日)聯邦財政赤字達1.992萬億美元,較上一財年的1.775萬億美元高出12%,為疫情以來最高、歷史第三高;財政總收入創紀錄地達到5.4萬億美元,支出卻高達7.4萬億美元,收支缺口持續擴大。其中淨利息支出達到1.05萬億美元,首次突破萬億美元關口,已成為聯邦政府三大支出項目之一;聯邦總債務餘額升至40萬億美元以上。
赤字擴張背後,既有社保、醫療、退役軍人等剛性福利支出,也有兩黨在產業政策、基礎設施、防務與補貼議題上的競爭式開支——政治人物需要就業、增長與政策成果來支撐競選叙事,財政紀律在選舉週期中持續讓位於支出承諾,國債供給因此長期處於高位。與法國不同的是,美國的問題還疊加了AI產業競爭背景下的大額資本開支與補貼預期,財政支出的擴張衝動進一步強化。
當國債供給持續增加、經濟增長與稅基增長不足以覆蓋利息成本,債券市場就會要求更高的收益率作為補償。10月初10年期美債收益率一度觸及5.365%、為2002年以來新高,30年期收益率刷新超二十年高位;法國長債突破5%、歐洲其他核心國家利率同步擡升,均是同一邏輯下的定價結果。
長端利率上行又擡升全社會融資成本,壓制企業現金流折現值,擠壓成長股與長久期資產估值。法債的外溢效應在於其體量位居歐元區第二、財政整頓預期不足,會通過風險偏好渠道波及整體歐債定價;美債作為全球資產定價之錨,其收益率高位運行則直接約束全球風險資產的估值中樞。兩者共振,使高利率環境從個別經濟體現象演變為全球性的估值壓制。
值得留意的是,美歐共同面對的核心矛盾不是某一次市場波動,而是增長不足以匹配支出剛性、高債務與高利息負擔併存的中長期困境。財政整頓需要削減福利、提高稅收或控制支出,政治成本極高;若維持赤字擴張,債務利息將逐年侵蝕財政空間,併進一步加大發債壓力。在AI產業重塑就業結構與經濟競爭力的背景下,這一矛盾短期內難以根本化解,長端利率的結構性高位就會持續構成風險資產的估值天花板。
美國大選週期:油價、政策不確定性與利率的拉鋸
美國市場本輪承壓的另一條線索來自中期選舉前的政治週期與政策預期。
選舉博弈本身會放大市場對政策方向的不確定性:一方面,兩黨在財政支出、產業補貼與AI監管路徑上存在分歧,政策連續性與補貼力度的預期搖擺,會壓制風險資產的確定性溢價;另一方面,能源價格波動始終是選舉窗口內市場高度關注的變量,中東地緣局勢的任何升級預期都會通過供給端直接反映在原油價格上。
價格數據印證了這一鏈條的緊張程度。
10月22日,佈倫特原油期貨收於113.17美元/桶,單日上漲4%,WTI原油收於99.47美元/桶;整個10月上旬佈油在100至105美元區間高位運行,能源通脹預期持續升溫。油價高企既擡升通脹預期,又推高企業成本,對高估值成長股形成雙重擠壓。
貨幣政策層面,9月美聯儲已將聯邦基金利率上調25個基點至3.75%—4%區間,最新會議紀要顯示多數官員認為年底前仍可能再加息一次;但我們預計,在中期選舉前夕,美聯儲維持利率不變的可能性極高。
不過也需要留意市場機制對美國長端利率的影響:美聯儲可能會擔心長端利率過高,而延遲加息時間表,或買入國債(釋放流動性被動降低利率),這或可讓長端利率喘一口氣;與此同時,隨著AI產業投資因利率高企而出現調整,AI股從高位回落,或促使這些獲利資金進入債市避險,從而推高債券價格而降低長債利率——近日美股急跌、美債價格上漲就是這一邏輯,在這樣的共振下,美國長端利率的漲勢或會緩和。
全球股市的共性:AI交易降溫與風格再平衡
在利率中樞擡升與不確定性放大的背景下,股市內部的調整呈現出一個全球共性:這輪調整最鮮明的特徵,是前期漲幅最大、AI屬性最強的板塊跌幅居前,指數之間走勢劇烈分化。
美股市場上,道指成分股以傳統藍籌、銀行、能源和必需消費為主,AI敞口相對較低,也因此,在納指和標指下挫時,道指卻逆市上升。資金行為的邏輯併不復雜:當利率上行與盈利不確定性上升,高估值成長股首先被抛售,而現金流穩定、股息率可觀、估值處於低位的藍籌和防禦板塊成為資金停泊地。
對利率敏感的AI上游產業鏈半導體、算力硬件、存儲與基礎設施等屬於長久期資產,盈利兌現週期長、前期估值高,定價高度依賴折現率,長端利率高位運行直接壓低未來現金流現值,市場開始重新審視AI資本開支的回報週期。
企業端的融資壓力正被信用市場直接定價:摩根士丹利統計顯示,2026年迄今AI相關企業債券融資規模約達4,660億美元,遠高於2025年同期的1,010億美元,資金主要投向數據中心與芯片設施;掛鈎甲骨文(ORCL.US)、SpaceX(SPCX.US)、Alphabet(GOOG.US)、亞馬遜、Meta、博通、英偉達等發債主體的五年期CDS(信用違約互換,即針對債務違約的信用保護工具)交易持續放量,9月份上述CDS週均成交額突破90億美元,7月份尚不足20億美元。
10月以來保護成本普遍刷新紀錄:Meta五年期CDS利差升至108個基點、英偉達升至101個基點,雙雙創歷史新高;Alphabet與亞馬遜的保護成本同樣處於歷史最高位;甲骨文CDS利差10月19日報322個基點,年初僅144個基點;SpaceX的五年期CDS本週早些時候升至創紀錄的226個基點,遠超6月下旬合約上市時的110個基點,10月22日進一步升至約232.6個基點。
債務負擔最重的雲服務商CoreWeave(CRWV.US)五年期CDS利差高達1,090個基點,部分債券已跌入困境債區間,利差突破1000基點意味著市場定價焦點已從違約概率轉向本金回收率。
CDS利差上行,意味著高利率疊加巨額AI債務,信用市場開始對融資鏈條的可持續性與現金流覆蓋能力要求風險溢價,債券利差與保護成本同步走闊,反過來推高企業發債與擴張成本;AI產業鏈內部債務與股權又相互交織,市場擔憂一旦需求或回報不及預期,風險會沿供應商與算力客戶鏈條傳導。
資金從高波動科技資產撤出後,一部分流向國債等安全資產,一部分在股市內部轉向低波動、高股息與盈利確定性強的品種。這一邏輯在多個市場得到印證:近期港股國有銀行股集體創出新高,工商銀行(01398.HK)、建設銀行(00939.HK)、中國銀行(03988.HK)等持續走高,核心吸引力就是高股息率與低估值。A股銀行板塊同樣展現出防禦屬性。
更深層的變化在於,市場開始重新審視AI投資的盈利模式。前期AI交易同時包含技術進步樂觀預期與流動性寬松幻想,當利率中樞擡升、資本開支回報被質疑,資金自然會降低對遠期故事的付費意願。需要強調的是,風格輪動不等於產業趨勢終結,AI作為長期生產力變革的方向併未改變;改變的是估值水平、持倉結構與市場對兌現節奏的要求。在高利率環境下,能夠證明現金流、有真實盈利支撐的AI應用與硬件企業才能穿越波動,缺乏業績支撐的概念標的將持續承壓。
大宗商品定價也印證了這一風格的轉向。此輪調整中美元指數維持相對強勢,當前仍保持在101以上,加息預期與避險需求共同支撐美元,黃金期貨在強美元與實際利率高位的壓制下在4000美元關口徘徊,缺乏趨勢性上行動力;反倒是原油因地緣與供給預期持續走強。
港股為何承壓更明顯:外圍擠壓、資金分流與融資供給
全球共性之外,港股承受了超出平均水平的壓力,根源或在於其獨特的市場結構與資金循環。
港股是全球資金匯聚的開放市場,資金屬性以離岸資金和跨區域配置為主,對美債收益率、美元走勢與全球風險偏好高度敏感;外圍風險偏好回落時,海外資金率先撤出,港股市場缺乏本土資金池的充分對衝。
其次是南向資金的系統性收縮。近年南向資金已成為港股重要增量資金,2026年上半年港股通日均成交額約1,231億港元,佔香港市場成交額約22%。但進入10月後南向資金由流入轉為持續流出,我們根據Wind的數據估算,10月以來至10月22日,南向資金成交淨賣出合計129.45億港元,日均淨賣出12.95億港元,日均買賣總額收縮至643.45億港元。
流出方向或集中在硬件設備與半導體板塊。我們認為,A股前期暴漲的AI上游產業鏈和光科技股出現回調,部分機構或投資者需要補充A股保證金或應對贖回,賣出港股持倉或削弱港股通買盤能力,可能是南下資金顯著收縮的一個原因;加上A自身調整削弱內資風險偏好,南下資金對高估值標的趨於謹慎。
第三,港股核心權重股中互聯網、科技、新能源汽車產業鏈與AI相關標的佔比較高,全球AI鏈條估值下修、新能源汽車優惠退潮及增長見頂直接作用於恒生科技指數,10月中旬以來恒科持續走弱,與半導體、新能源汽車產業鏈調整高度同步。
供給端壓力是港股獨有的另一重拖累。Wind的數據顯示,2026年以來至10月,港交所IPO募資額達3,911.32億港元,已是2025年全年2,869.10億港元的1.36倍,也高於2010年以來各年IPO全年募資額。
我們留意到,下半年以來上市首日破發率明顯上升,今年上半年港交所85只新股上市,首日破發的有12只,首日破發率約14.12%;下半年以來上市的新股有33只,上市首日破發的新股就有16只,上市首日破發率高達48.48%。另外,Wind的數據還顯示,今年以來上市的新股有118只,而目前破發的新股有79只,破發率接近67%。可見港股市場資金池承接力併非那麽理想。
同時大型再融資同樣分流資金,阿里巴巴8月完成近800億港元配股,為其港股上市以來首次新股配售,資金投向AI基礎設施;騰訊(00700.HK)近日完成發行18億美元及260億元人民幣中期票據,這些融資事件本身就壓制股價與板塊情緒。新股與再融資持續吸收存量資金,而增量資金因外圍動盪放緩進場,供需錯配之下指數被持續壓低。
此外,港股權重集中、投資者結構機構化、做空機制發達,調整時的價格發現速度快於封閉市場;美元強勢階段離岸資金整體偏好下降,部分中資股還承受美元債成本上升的壓力;地產、消費等本土經濟板塊受基本面與政策預期制約,難以形成獨立走強主線。多重壓力疊加,使得港股在全球風險資產調整中彈性更大、跌幅更深,板塊內部分化也更為劇烈。
應對:在高波動環境中管理風險與結構
面對利率高位、政策不確定與擁擠交易松動併存的環境,我們該如何應對?
區分「流動性錯殺」與「結構性重估」。港股當前的下行中,或有不少抛盤併不是因為發行人基本面在短短兩週內發生同等幅度的惡化。更多是資金端的被動行為:南下資金迫於贖回、風控要求被動減倉,疊加沽空盤形成負向循環,以及風險平價、量化交易模型自動賣出帶來的踩踏。但「錯殺」不等於即刻反彈,在流動性持續收縮的環境里,低估值狀態可以維持很長一段時間。或需要觀察宏觀週期的變更,例如中期選舉、美國利率走勢、全球資金流向、A股市場是否恢復、政策面是否有利於資本市場等因素,再作決定。
沿著「確定性現金流」重新錨定倉位結構。 這一輪出清的核心定價變化,或是全球市場對「遠期叙事」的折現率系統性上調。在更高折現率環境下,聰明資金或尋求更高的股息收益率與自由現金流可見度進行風險補償。AH銀行股與必需消費品股的相對強勢,反映的正是資金在AI久期暴露過度之後,向短久期、可驗證現金流資產的再平衡。這一再平衡大概率尚未結束。同時需要警惕,高股息本身不等於安全,單純高股息率有可能是價值陷阱,本輪資金偏好的是盈利底盤穩固、分紅具備可持續性的標的,而非只看股息數字。
將地緣與選舉事件當成波動窗口,不要押注方向。中期選舉前後能源價格、美債收益率的來回拉扯,本質可能是市場在提前給各種可能性定價。還需留意這些事件對未來資本市場的影響,例如中期選舉結果可能對AI發展、長端利率的影響等,而不能僅僅看事件本身以及對短期市場的影響。
保留對AI叙事重啟的開放性,但調整參與方式。AI的產業趨勢尚未被證僞,下一階段AI相關資產的定價將更看重主體的融資結構、客戶集中度與單位算力的變現證據,而非單純的資本開支增速。
結語
潮水退去,市場正在把遠期叙事放回利率的標尺下重新定價。高債務、高利率的宏觀約束不會短期消失,AI行情從普漲狂歡進入業績與現金流的驗證期。與其追逐短期反彈,不如順著資金再平衡的方向,守住倉位紀律、耐心等待確定性信號落地。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)