
時隔9個月,科大智能(300222.SZ)帶著最新「成績單」再闖港交所!
2026年10月22日,公司向港交所主板遞交上市申請,華泰國際、國元國際聯席保薦,劍指「A+H」雙平台。
不過,這次招股書揭開的並非「兩條腿走路」的完美故事--電網業務獨挑大梁,拖住營收和利潤基本盤;而昔日的「第二曲線」機器人業務卻仍處恢復期。一邊是利潤在修復,一邊是現金流在承壓,科大智能的港股IPO之路,懸念重重。
電網業務撐起增長,但基本盤也在變得更「重」
科大智能擁有電力設備及儲能、機器人兩大業務。前者覆蓋一二次融合斷路器、環網櫃、FTU、DTU、低壓配用電系統及工商業儲能系統;後者包括工業機械臂、堆垛機和巡檢機器人。
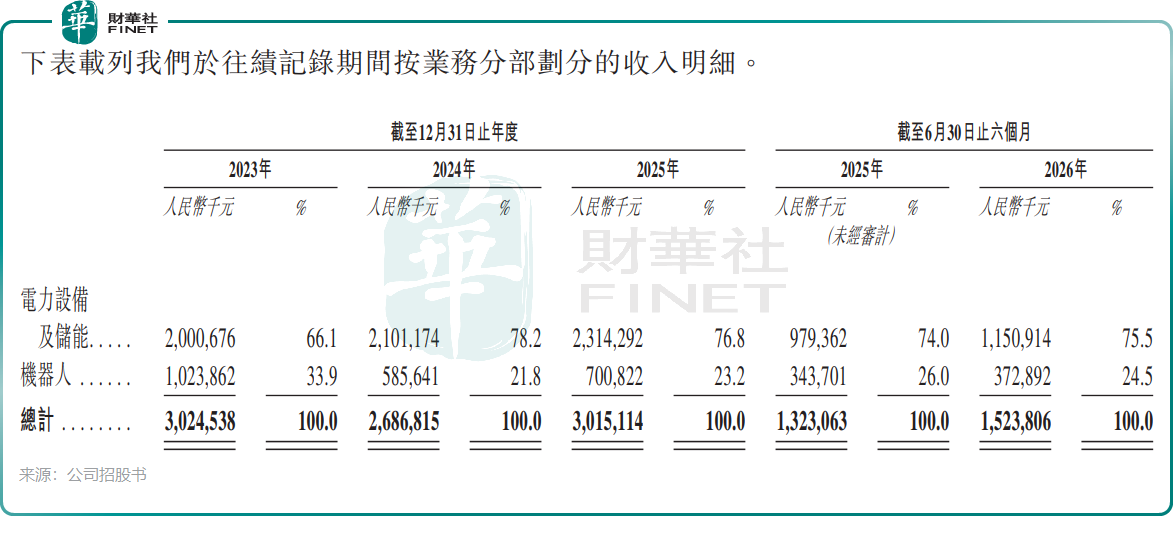
從收入權重看,「雙主業」已經呈現明顯主次:電力設備及儲能收入由2023年的20.01億元(人民幣,下同)增至2025年的23.14億元,占比由66.1%升至76.8%;2026年上半年,該板塊收入11.51億元,占比仍達75.5%。
基本盤越重,外部變量的傳導也越直接。對科大智能而言,電網業務占比從66.1%升至約四分之三,意味著該板塊一旦面臨需求或毛利率波動,對公司整體業績的影響會比三年前更大。
這條基本盤抵消了公司其他業務的波動。科大智能總收入由2023年的30.25億元降至2024年的26.87億元,2025年又回升至30.15億元,尚未明顯超過2023年;到2026年上半年,收入由上年同期13.23億元增至15.24億元。換言之,公司整體規模經歷的是「下滑後修復」,而非連續高增長,修復的主要支點正是電力設備及儲能。
公司在部分細分產品已有明確位置。按弗若斯特沙利文統計的2025年中國市場收入,其一二次融合斷路器排名第二、市場份額3.8%,FTU排名第二、份額14.7%;環網櫃排名第六、份額2.6%,DTU排名第四、份額7.3%。
儲能方面,按2025年出貨量,科大智能工商業儲能系統進入中國前十,在高耗能場景位列前三。
機器人收入尚未回到高點,第二曲線仍處修復期
科大智能機器人業務擁有醒目的歷史排名:按弗若斯特沙利文統計的2020年至2025年累計收入,科大智能工業機械臂在中國排名第一,鋰電行業SRM堆垛機累計收入亦排名第一。
然而,在機器人行業蓬勃發展的當下,科大智能的機器人業務收入卻波動明顯,成長性受質疑。
於2023年,公司機器人業務收入10.24億元,占公司總收入33.9%;2024年驟降至5.86億元,占比降至21.8%;2025年回升至7.01億元、占比23.2%。2026年上半年,該板塊收入3.73億元,占比24.5%。這意味著機器人業務已經出現回升,但收入規模比重尚未恢復到2023年,所謂「第二曲線」目前更準確的定義仍是修復,而非突破。
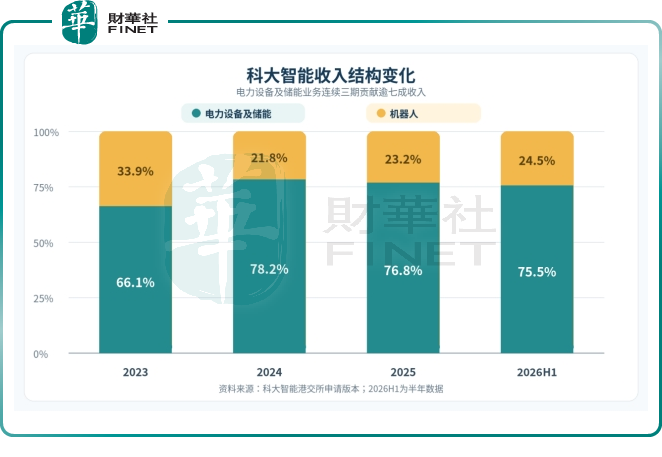
兩條業務線的差距也在拉大。2023年,電力設備及儲能收入約為機器人業務的1.95倍;2025年,這一倍數擴大至約3.30倍;2026年上半年仍約為3.09倍。機器人收入占比雖由2024年的21.8%回升至2026年上半年的24.5%,但公司當前增長結構並未重新走向均衡,電網主業的支撐作用反而更突出。
這也決定了市場不能只憑「機器人」標籤判斷科大智能的增長質量。累計排名證明公司曾形成規模,年度收入卻顯示恢復仍未完成;若第二曲線要真正成立,至少需要後續收入持續越過2023年水平,而不是僅憑一個半年度占比回升作結論。
此次募資用途包括鞏固兩大業務技術優勢並強化AI賦能,加強中國內地及海外銷售網絡並擴充產能,研發AIDC場景先進關鍵設備以及量子技術與電網融合應用設備,並用於營運資金及一般公司用途。投入方向較多,而機器人收入尚未復原,因此後續更值得關注的不是概念數量,而是研發、產能和渠道投入能否分別轉化為可辨認的業務增量。
利潤表明顯修復,現金流卻在半年期背離
科大智能的利潤改善並不含糊。公司2023年虧損1.71億元,2024年轉為盈利6157萬元,2025年盈利進一步增至8567萬元;2026年上半年,期內利潤由上年同期7929萬元增至1.11億元。綜合毛利率也由2023年的20.8%升至2024年的23.8%,2025年回落至22.1%,2026年上半年再升至24.9%,達到所披露期間的最高水平。
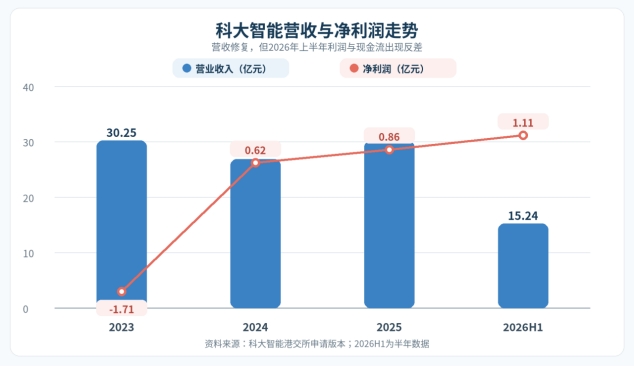
但收入端並未同步形成連續上行。2025年收入30.15億元,與2023年的30.25億元大致相當;同期毛利由6.28億元增至6.66億元,利潤則由虧損轉正。這組變化說明盈利修復不僅依靠收入規模,更依賴毛利率與經營結果改善。到2026年上半年,收入增長15.2%,毛利由3.17億元增至3.79億元,利潤升至1.11億元,利潤表的改善進一步延續。
問題出在現金端。經營活動現金流淨額由2023年的2441萬元持續增至2025年的1.97億元,但2026年上半年突然轉為淨流出1.59億元,不僅與同期盈利1.11億元背離,淨流出規模也較2025年同期的1.04億元顯著擴大,賬面利潤尚未在當期形成同等質量的現金回籠。
這種背離需要和商業模式風險一並觀察。招股書將毛利率及原材料成本波動、經營現金流季節性、現金轉換週期列為風險事項。當公司計劃擴充產能、銷售網絡並投入多項研發時,經營現金流能否在完整年度轉正並覆蓋擴張所需資金,比單個半年利潤增幅更關鍵。
因此,當前最穩妥的判斷是:科大智能已經實現利潤修復,但尚不能僅憑2026年上半年的盈利增長認定經營質量同步增強。2024年、2025年經營現金流持續改善是正面數據,2026年上半年的明顯淨流出則構成反向信號;兩者需要以後續完整年度回款結果驗證,而不能用「季節性」三個字提前消解。
頭部客戶占比持續抬升,增長質量取決於依賴度能否受控
客戶集中度是另一條清晰上升的曲線。公司前五大客戶貢獻收入由2023年的12.38億元增至2025年的14.72億元,占總收入比例從40.9%升至44.4%、再升至48.8%;2026年上半年,前五大客戶收入7.11億元,占比46.7%,仍處於較高位。
最大客戶的變化更值得警惕。其收入占比由2023年的23.5%升至2024年的32.3%、2025年的34.2%,2026年上半年進一步達到34.5%。不到三年,單一最大客戶占比提高11個百分點,且沒有隨著收入恢復而下降。客戶集中可以帶來較大訂單,卻也會放大主要客戶在採購節奏、價格協商和驗收回款上的影響,這與招股書列出的客戶集中及議價能力風險直接對應。
四組數據由此構成科大智能再遞表的主矛盾:電力設備及儲能占比穩定在四分之三左右,是收入和利潤修復的壓艙石;機器人業務回升但仍未恢復2023年規模,第二曲線尚待兌現;2026年上半年賺取1.11億元,卻產生1.59億元經營現金淨流出;最大客戶占比又昇至34.5%。每一項改善,都伴隨一個必須繼續驗證的條件。
對科大智能而言,再遞表展示了利潤修復和細分行業位置,也把業務偏重、現金流背離與客戶依賴擺到了同一張答卷上。最終決定其增長成色的,不是電網、儲能、機器人、AI、AIDC或量子技術等標籤能否同時出現,而是電網基本盤能否持續產生現金、機器人能否重返高點,以及頭部客戶集中度能否停止上升。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)