
10月20日,福耀玻璃(03606.HK)(600660.SH)披露2026年第三季度報告,成績喜憂參半。在國內整車市場整體偏弱、行業價格戰持續的背景下,公司營收依舊實現穩健增長,但受大額匯兌損失拖累,公司利潤同比回落。
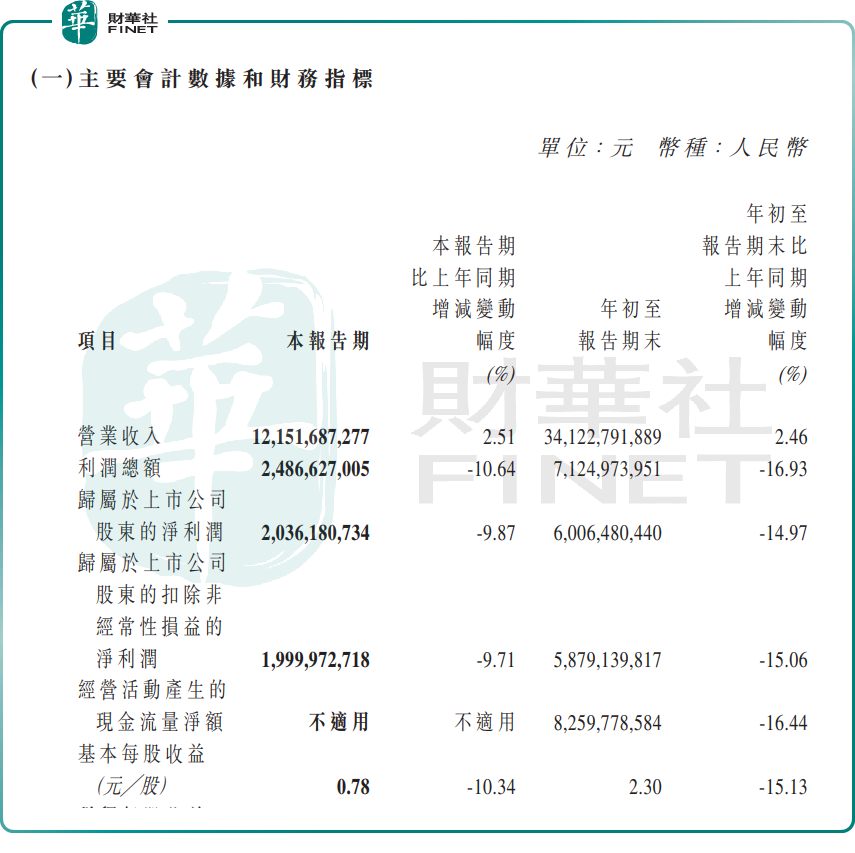
具體來看,2026年前三季度,福耀玻璃實現營收341.23億元(單位人民幣,下同),同比增長2.46%;歸母淨利潤60.06億元,同比下降14.97%;扣非歸母淨利潤58.79億元,同比下降15.06%。公司經營活動產生的現金流量淨額約82.60億元,同比下降16.44%。
單看第三季度,福耀玻璃營收121.52億元,同比增長2.51%;歸母淨利潤20.36億元,同比下降9.87%;扣非淨利潤20.00億元,同比下降9.71%。
利潤下滑,核心源於匯兌損益的大幅波動:2026年1-9月,公司發生匯兌損失10.67億元,而上年同期為匯兌收益4.81億元,一正一反形成明顯基數差;若扣除該項匯兌損益影響,2026年1-9月利潤總額比上年同期增長1.18%。這意味著,表觀利潤下滑中相當部分來自匯率波動,而非主業惡化。
業績披露後,於10月21日,福耀玻璃股價受挫,截至發稿跌幅為5.96%,報52.05港元/股。
回到公司基本面,福耀玻璃主營汽車玻璃,覆蓋國內及海外整車配套、汽車後市場業務,海外工廠是重要增長支點。國內新能源汽車產業發展帶動配套玻璃需求,海外市場持續貢獻收入。
行業層面,汽車玻璃重資產屬性突出,增長跟隨全球汽車產銷節奏;新能源天幕、調光玻璃等新品帶來產品升級機會,但整車廠成本管控壓力持續向下傳導,一定程度上也壓製了賬面的利潤表現。
市場分歧由此顯現。樂觀視角認為,剔除匯兌因素後利潤總額仍微增1.18%,主業基本盤穩固,全球龍頭地位與海外工廠佈局構成韌性,天幕、調光等高附加值產品滲透有望提升單車價值量。
但謹慎觀點同樣不容忽視:第一,「增收不增利」格局明確,費用端壓力短期難消;第二,下游整車產量疲弱疊加售後去庫存,銷量承壓;第三,整車廠降價壓力持續向零部件傳導,疊加匯率波動,利潤修復節奏存在不確定性。後續重點跟蹤海內外整車訂單、高附加值產品滲透率及費用端變化,判斷利潤能否修復。
另值得關注的是,第十三屆「港股100強」評選籌備工作已全面啟動,候選申報通道同步開放。福耀玻璃作為全球汽車玻璃龍頭,海外佈局完善,具備較強參評實力;但短期利潤承壓、匯兌波動加大,或將對綜合評分形成一定影響。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)