
深圳創智芯聯科技股份有限公司(簡稱「創智芯聯」)於2026年10月19日通過主板上市聆訊,聯席保薦人為海通國際與建銀國際。
創智芯聯是中國一家鍍層材料廠商及鍍層服務提供商,處於電子封裝產業鏈上遊,主要服務半導體及印製電路板(PCB)行業客戶。公司製造及銷售用於化鍍及電鍍工藝的鍍層材料,核心產品包括化學鎳金(ENIG)/化學鎳鈀金(ENEPIG)材料、電鍍銅、電鍍金等,同時為矽晶圓、碳化硅晶圓、封裝基板及PCB提供化鍍及電鍍服務。產品下游覆蓋通信電子、數據中心、電動汽車及消費電子等領域。
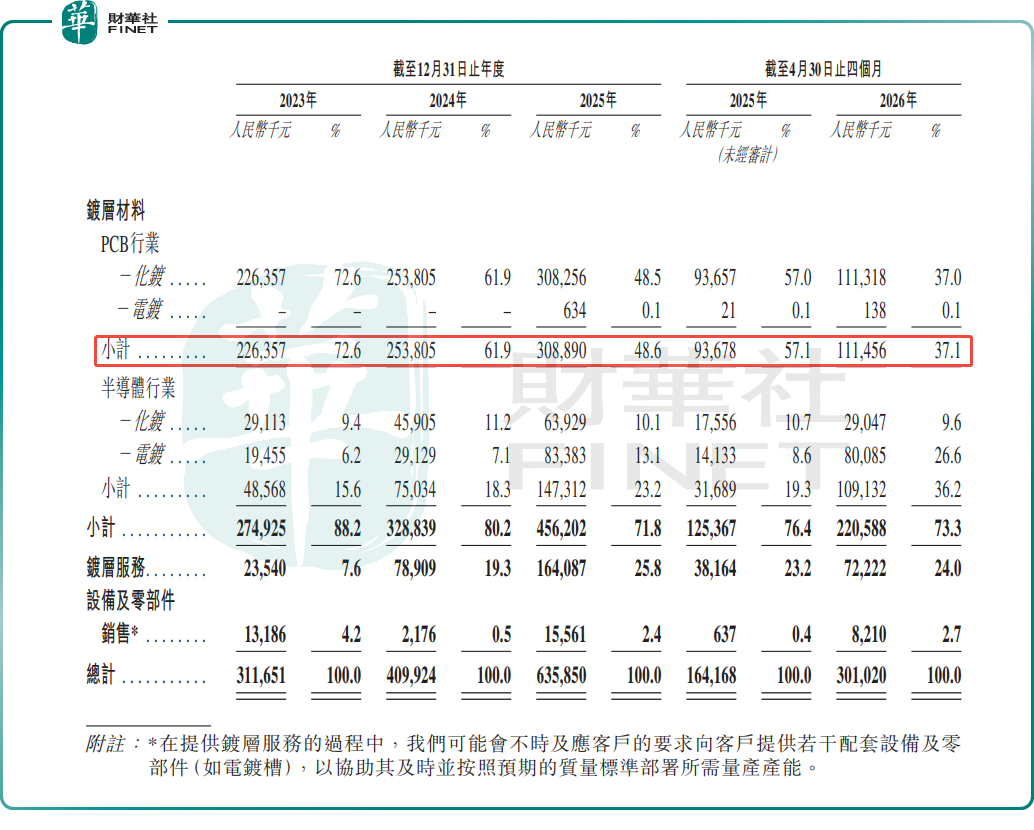
從收入結構變遷看,公司正經歷從PCB材料商向半導體鍍層平台的轉型。2023年,PCB化鍍材料貢獻72.6%的收入,半導體材料僅占15.6%;到2026年前四個月,PCB化鍍材料占比已降至37.0%,半導體材料(化鍍+電鍍)占比升至36.2%,鍍層服務占比達24.0%。其中半導體電鍍材料收入從2023年的1946萬元增長至2025年的8338萬元,2026年前四個月已達8009萬元,是增長最快的業務線之一;鍍層服務收入則從2023年的2354萬元躍升至2025年的1.64億元,兩年增長約6倍。
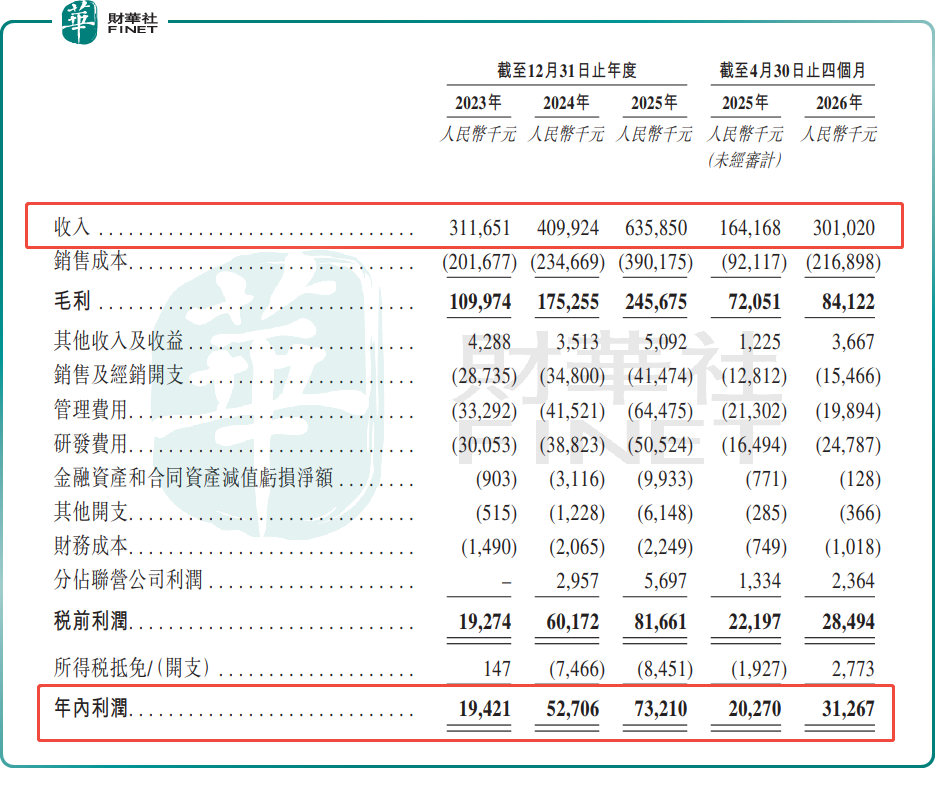
財務數據方面,公司收入由2023年的3.12億元增長至2025年的6.36億元,兩年間翻倍,年複合增長率約42.8%;年內利潤由1942萬元增至7321萬元,兩年增長近2.8倍。2026年前四個月,公司收入達3.01億元,同比增長約83.4%;年內利潤3127萬元,同比增長約54.2%。研發投入持續加碼,由2023年的3010萬元增至2025年的5050萬元,截至2026年4月30日研發人員72人,占員工總數14%。
看點在於國產替代與賽道卡位。中國濕製程鍍層材料市場技術門檻較高,年收入超過1億元的參與者不足20家,2025年前十大參與者合計占據64.3%的市場份額,且長期由國際廠商主導。創智芯聯是國內少數同時覆蓋化鍍與電鍍且能進入晶圓級及芯片級封裝供應鏈的本土廠商。公司明確表示無美國客戶直接銷售、無美國原材料採購,不受中美關稅及貿易限制影響。
風險同樣不容忽視。其一,毛利率持續承壓:綜合毛利率由2024年的42.8%降至2025年的38.6%,2026年前四個月進一步滑落至28.0%,主要受業務結構變化(低毛利鍍層服務占比提升)及原材料成本影響。其二,供應商集中度高企:前五大供應商採購占比由2023年的63.2%升至2026年前四個月的80.7%,單一最大供應商占比達37.4%,原材料包括硫酸鈀、硫酸鎳、黃金等貴金屬,價格波動及供應穩定性直接影響成本。其三,客戶集中度亦不低,前五大客戶占比約三成。
此外,公司控股股東姚成先生通過直接持股及一致行動人合計控制約66.75%投票權,股權高度集中。
整體來看,創智芯聯踩中了半導體封裝國產替代與AI算力基礎設施兩條主線,高增長數據具備說服力;但毛利率下行、供應商集中、股權高度集中等問題,仍需在後續招股階段通過發行定價、基石投資者質地及募資用途詳細披露來回應。公司最終發行價區間、發售規模及基石名單尚未公佈,港股市場對這家半導體材料新貴的定價態度,將是接下來觀察的重點。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)