
10月14日,金力永磁(06680.HK)股價走強,盤中最高漲幅4.46%,截至發稿,漲幅收窄至0.48%,報14.62港元;A股金力永磁(300748.SZ)同樣衝高,一度漲逾4%,但隨後迅速回落,截至發稿,報23.14元/股,漲幅0.22%。
從催化因素看,金力永磁10月13日發佈2026年前三季度業績預告,亮眼的業績增速疊加人形機器人業務突破,成為支撐股價的核心利好。
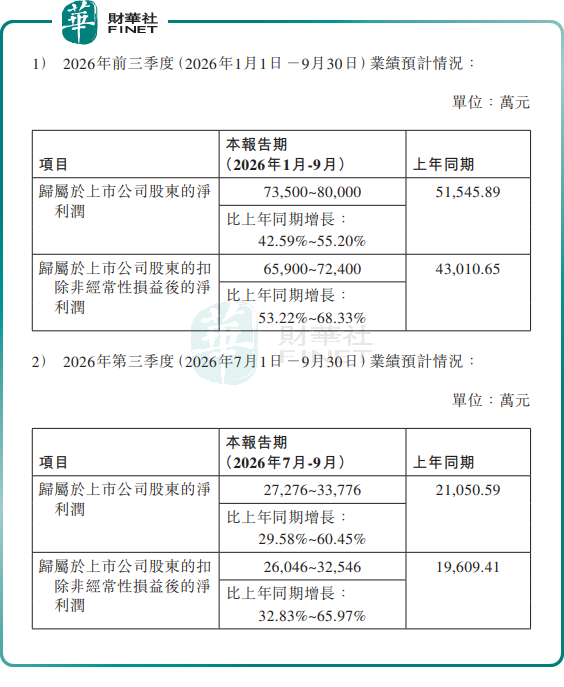
業績預告顯示,公司預計2026年前三季度歸母淨利潤7.35億至8億元(單位人民幣,下同),同比增長42.59%至55.20%;扣非淨利潤6.59億至7.24億元,同比增長53.22%至68.33%。
拆分單季度來看,第三季度預計歸母淨利潤2.73億至3.38億元,同比增幅29.58%至60.45%,盈利保持高速增長。
業績高增的核心驅動力來自營收端的擴張,預計前三季度營業收入同比增長約40%。業務結構上,傳統新能源汽車及汽車零部件業務收入同比增長約40%,繼續充當業績基本盤;新興賽道實現爆發,機器人及工業伺服電機領域收入同比增長約100%,具身機器人電機轉子產品已實現小批量交付,稀土永磁在人形機器人關節電機的商業化落地取得實質性進展。
報告期內,公司預計非經常性損益對淨利潤影響約7600萬元。受A+H股權激勵、H股可轉債發行影響,股份支付費用、財務費用合計約1.75億元,顯著高於去年同期4381萬元,一定程度上侵蝕賬面利潤。
有分析表示,金力永磁的核心看點,正是新興應用領域的持續拓展。傳統新能源汽車、空調業務構築穩定基本盤,公司同步加碼人形機器人、低空經濟等新賽道。稀土永磁材料是機器人關節伺服電機的核心零部件,伴隨人形機器人產業逐步從研發走向量產落地,永磁材料有望迎來全新增長曲線。
不過市場也存在理性擔憂。稀土永磁行業自帶強週期屬性,上遊稀土原材料價格波動會直接左右公司毛利率水平;下游新能源車行業價格戰持續,競爭壓力也會向上游零部件環節傳導。後續,公司成長成色,重點要看人形機器人等新興業務訂單落地節奏,以及稀土原料價格波動對盈利水平的擾動。
作為港股稀土永磁賽道代表性企業,金力永磁穩健的業績增長與新興業務突破備受市場關注。第十三屆港股100強評選籌備工作已全面啟動,將於2026年11月26日在香港會展中心舉辦頒獎盛典。港股100強評選自2012年起舉辦,依託科學評價體系發掘港股優質標的,是香港資本市場重要價值標桿。金力永磁憑藉行業領先地位與高增長業績,具備衝擊本屆港股100強候選名單的潛力。更多評選信息及報名方式,請關注港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)