
近幾年我國房地產在構建新發展模式,房地產代建受到行業關注,獲得了較快發展。在此背景下,中指研究院以數據為基礎,對2026年1-9月房地產代建企業的總新簽規模、政府代建新簽規模、代建銷售規模、特色項目等進行研究,關注行業最新動態,為行業研判代建發展情況提供參考。
新增規模分析
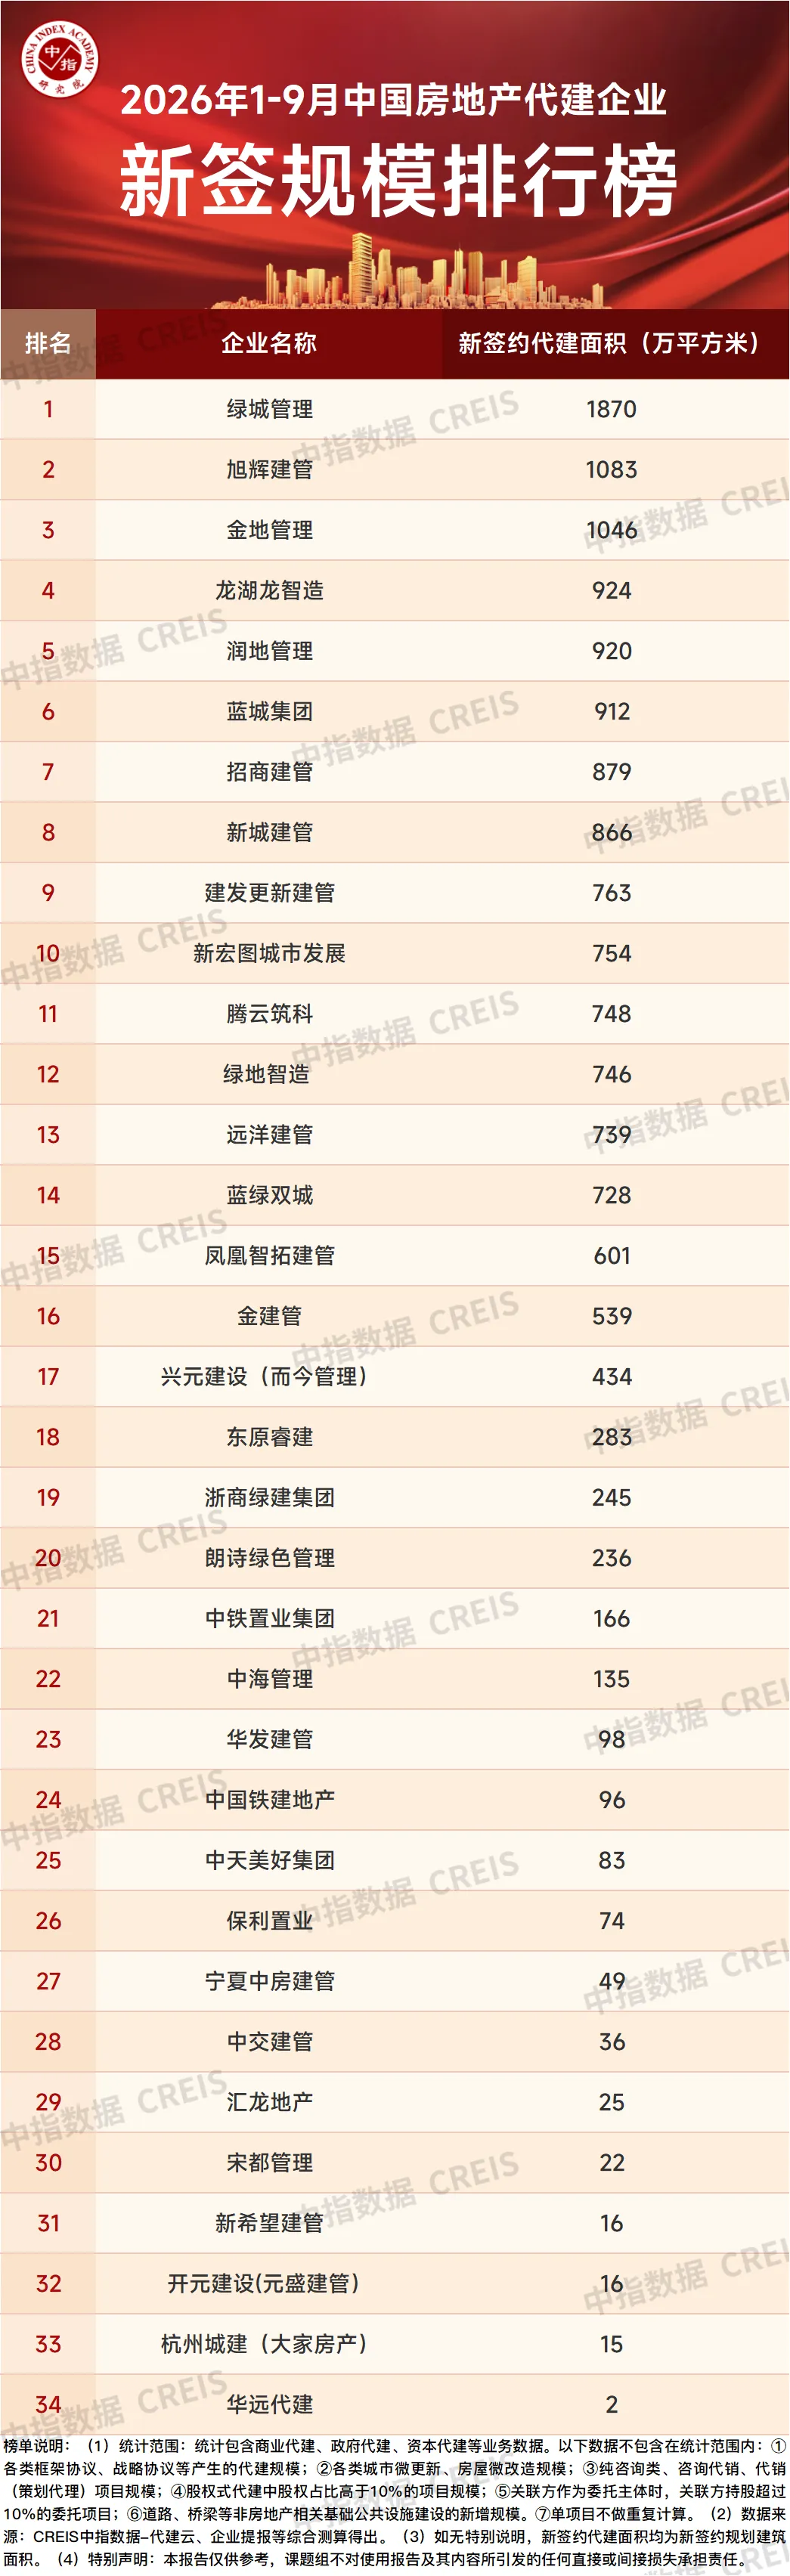
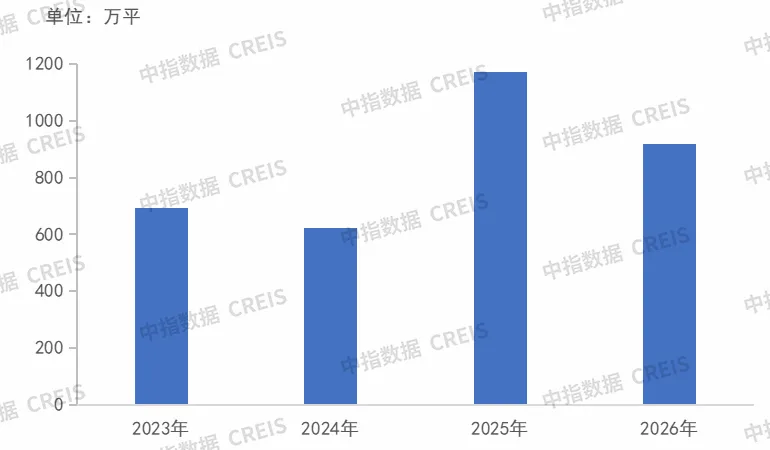
2026年1-9月,綠城管理以1870萬平方米新簽約規模位列第一,依舊保持領先地位。旭輝建管和金地管理代建新簽約面積分別為1083萬平方米和1046萬平方米,位列二、三位。2026年1-9月,房地產代建企業累計規模前五門檻為920萬平方米,較2025年同期下降21.5%,降幅較2026上半年略有擴大,但仍保持近4年來較高規模。
圖:2023-2026年1-9月代建企業累計規模前五門檻
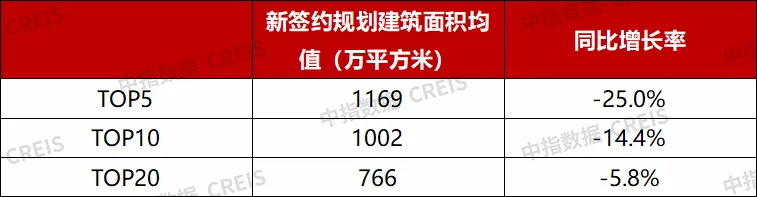
2026年1-9月,各陣營代建企業新簽約規劃建築面積均有下降,且降幅較2026年上半年持續擴大,其中,前五企業新簽約規劃建築面積同比下降25.0%,降幅最大。前十企業新簽約規劃建築面積同比下降14.4%,前二十企業新簽約規劃建築面積同比下降5.8%。一方面,頭部企業「棄量保質」,主動放棄低費率、低回款、高風險項目,通過出清劣質規模,換經營質量。另一方面,當前代建需求結構換軌,城投托底拿地、保交付紓困項目等需求減少,存量資產盤活類代建等需求增加,代建企業尚在探索存量資產代建模式階段,因而,舊動能減少而新動能沒有放量,導致規模有所下降。
錶:各陣營企業新簽約規劃建築面積均值及增速
代建本質是輸出品牌和管理,「8·28新政」影響的不是代建方,而是代建委託方的資金能力、項目現金流模型、業務拓展邏輯發生根本性重構。一方面,代建業務主要依託存量土地開發,當前拓展的項目多基於委託方至少半年前的拿地決策,儘管「8·28」政策短期內對企業拿地意願形成抑制,但這一變化傳導至代建新拓規模存在半年至一年的滯後期,短期衝擊相對可控;另一方面,若房企拿地意願持續低迷,城投公司托底拿地將進一步常態化,隨著城投平台土地儲備的不斷累積,其對專業化開發運營的訴求將日益凸顯,從而為代建市場提供持續且穩定的項目供給。此外,現房銷售制度的推進對房企的產品力、交付力及項目全週期管控能力提出了更高要求,而當前市場中地方國資持有的低效存量土地以及出險企業的不良資產,其委託方普遍缺乏相應的專業開發能力,這種行業門檻抬升與委託方能力短板之間的結構性矛盾,將倒逼此類資產未來更多依賴代建賦能,進一步夯實代建行業的長期需求基礎。
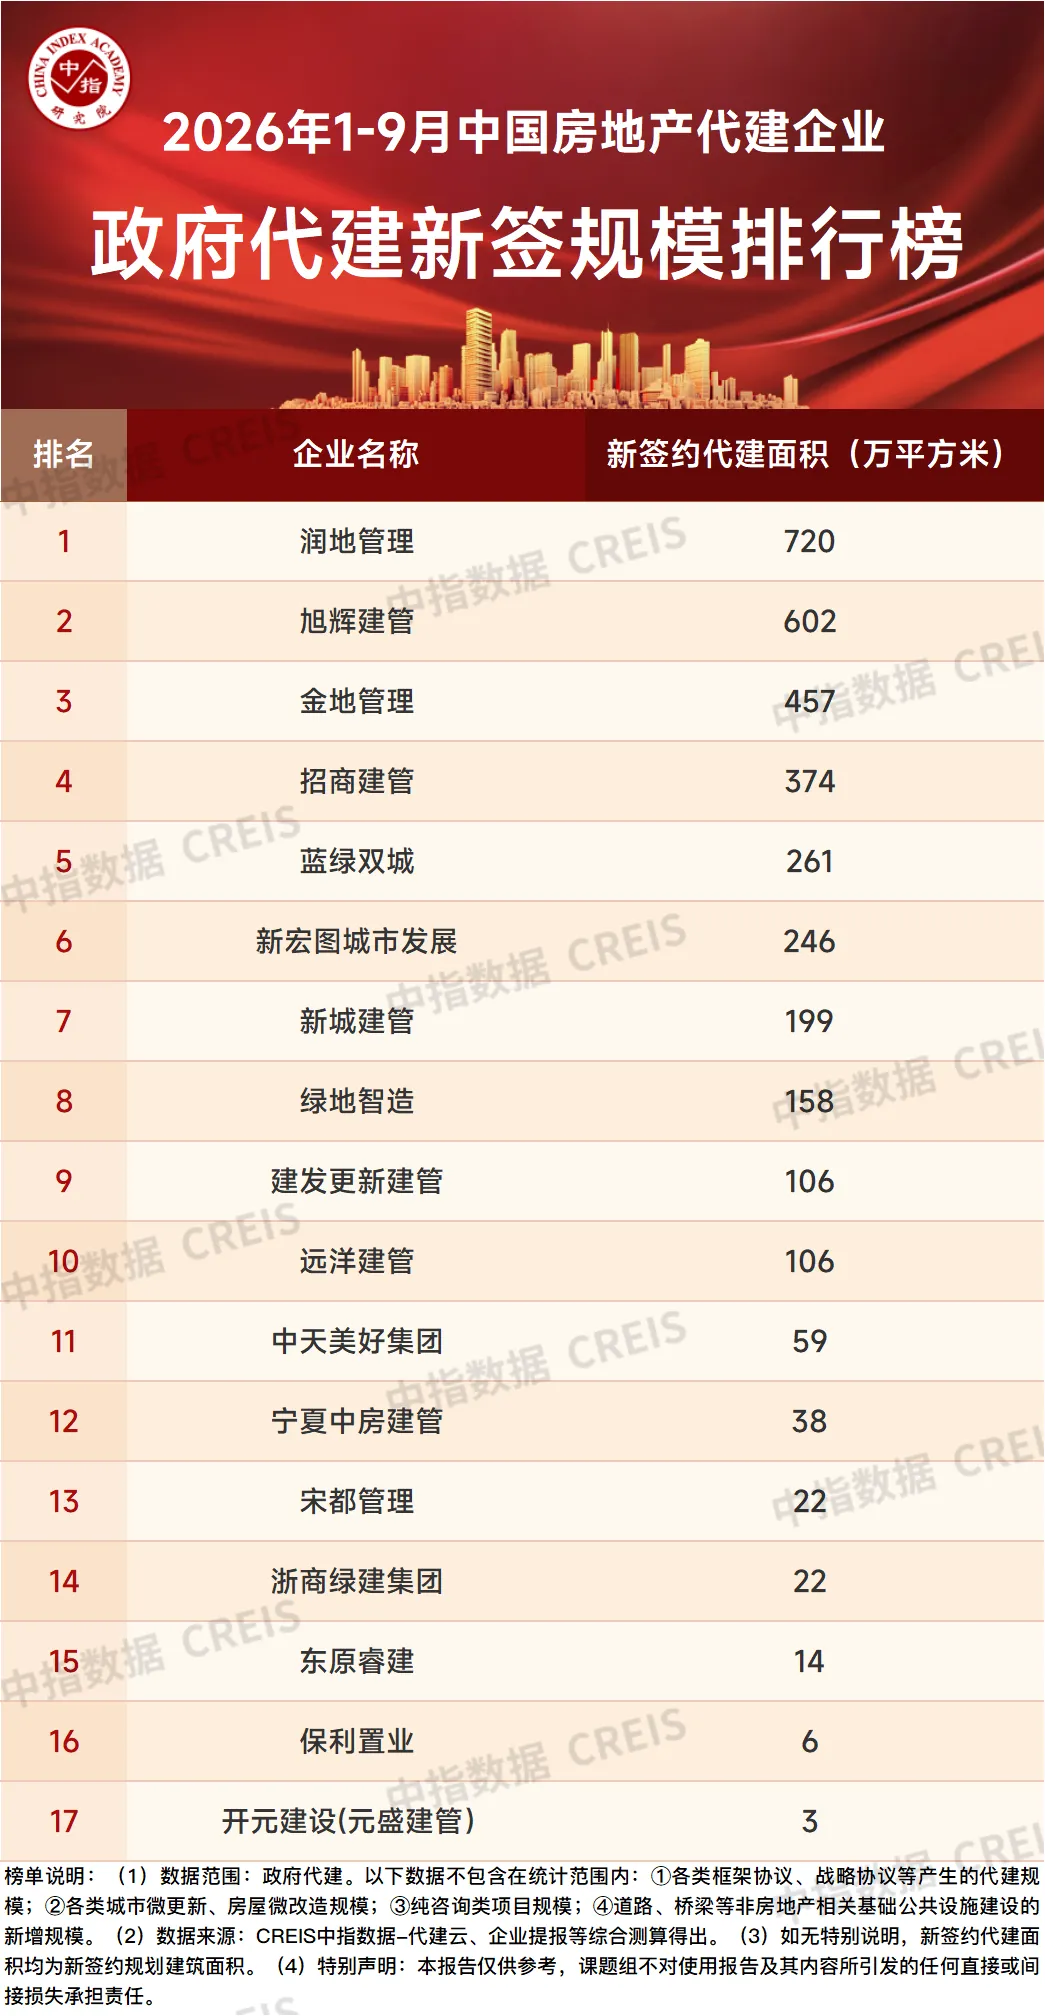
2026年1-9月,房地產代建企業積極佈局政府代建,從榜單來看,潤地管理以720萬平方米的新拓面積位列榜單第一。旭輝建管以602萬平方米位列第二,金地管理以457萬平方米並列第三。
代建銷售規模分析
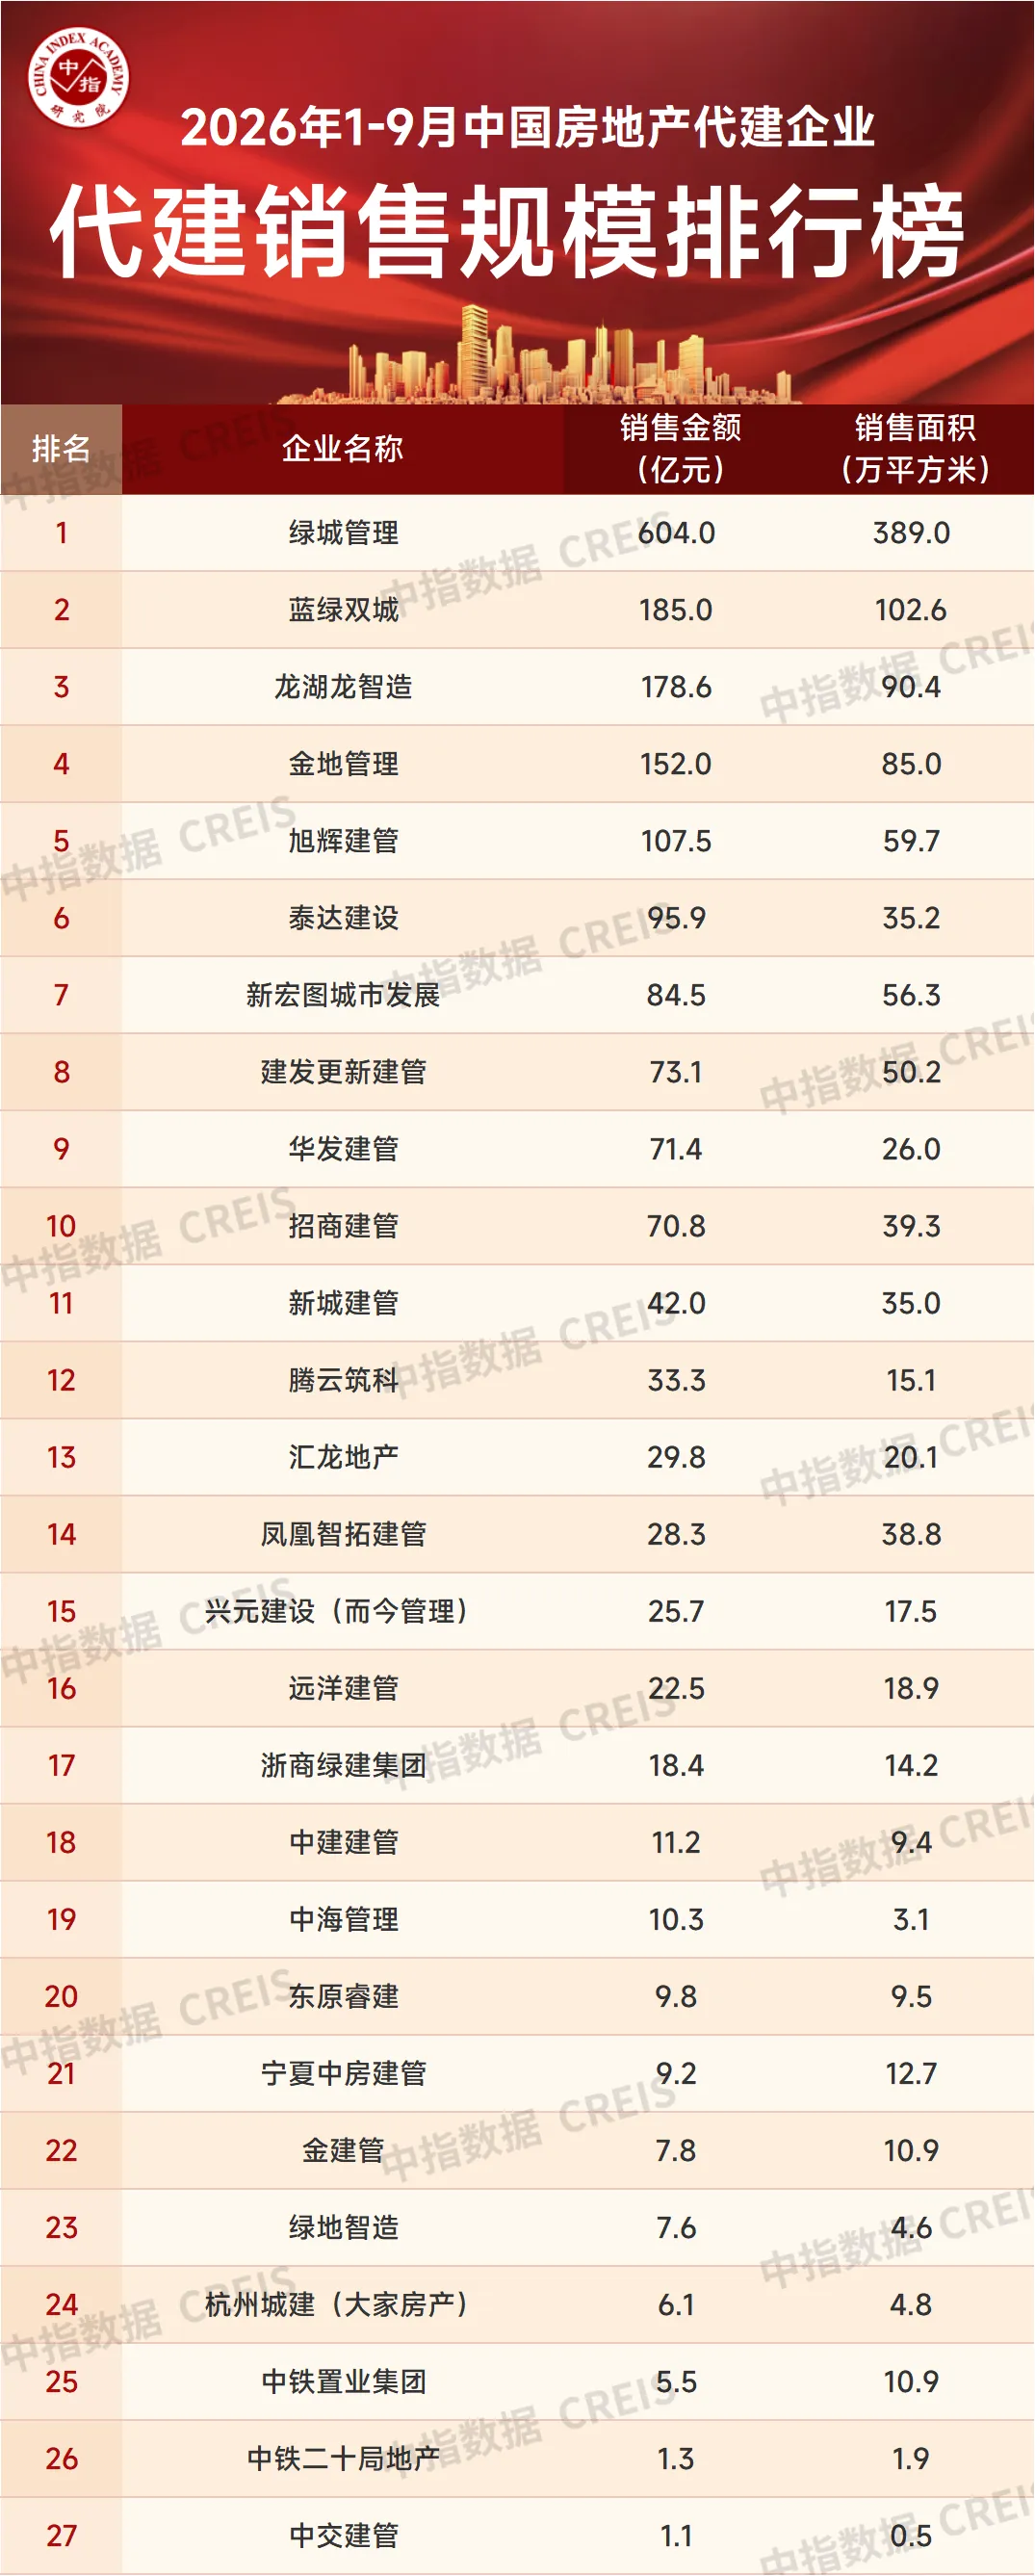
2026年1-9月,綠城管理以604.0億元合約銷售金額繼續位列代建銷售榜首位。藍綠雙城和龍湖龍智造代建項目銷售金額分別為185.0億元和178.6億元,位列二、三位。整體來看,代建企業銷售規模較2025年同期有一定增長,主要是由於多數代建企業經歷了代建代銷的全週期,項目滾動開發帶來更高的銷售規模。
項目分析
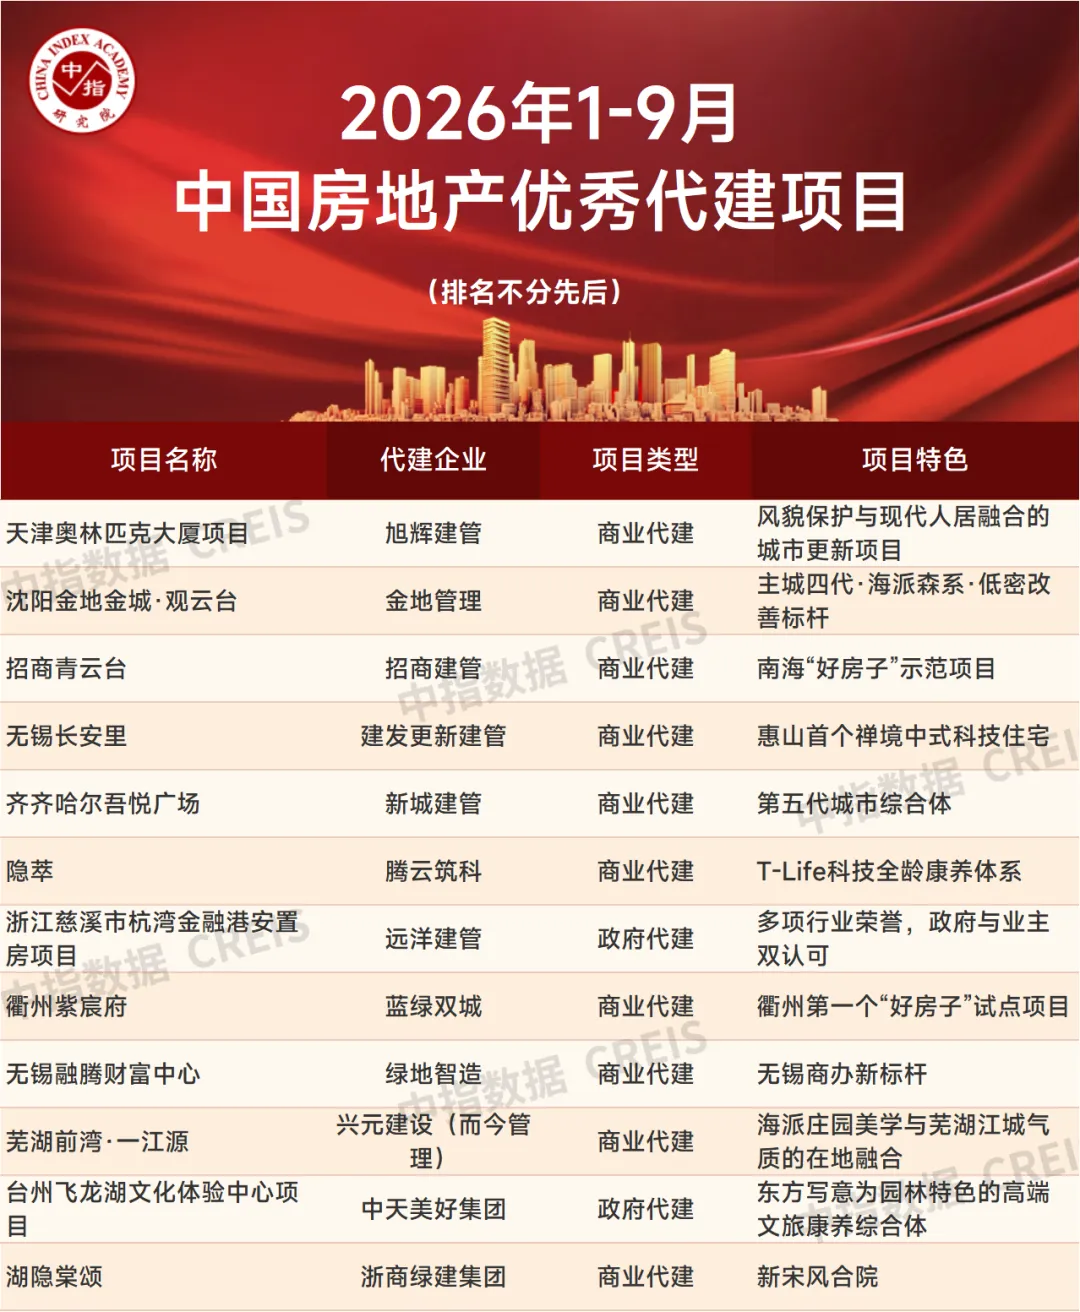
2026年1-9月,特色項目仍以商業代建為主。主要表現為幾個特點:其一,順應政策趨勢,積極打造「好房子」。如招商青雲台響應「好房子南海造」人居號召,秉持「一步都市、一步公園」規劃理念,項目打造「一帶一環、內外雙公園」,7大度假式主題園林,配景觀泳池、600米有氧跑道等。取清暉園禮制打造歸家禮序,融合嶺南韻味塑造公建化立面,以約30%陽台率的純改善標準,樹立南海高品質人居範本。其二,融合自身優勢,打造特色鮮明的產品,跳出同質化項目打造的思維定式。如金地管理項目打造「海派森系」,中天美好集團以東方寫意為園林特色,浙商綠建集團打造新宋風合院。其三,委託方與業主方雙認可,不斷創造項目價值。如慈溪杭灣金融港安置房是當地重點民生工程,項目由遠洋建管負責建設,依託專屬管控體系嚴控質量、安全與進度,攻克多項施工難題,各關鍵節點均提前完成,較合同工期提前2個月竣工備案。項目斬獲多項行業榮譽,獲評市級安全文明標準化工地,收獲政府與業主的廣泛認可。
來源:中指研究院公眾號
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)