
康龍化成(03759.HK)在國內CRDMO賽道中呈現前端強、後端追趕的平台特徵。該公司以實驗室化學與藥物發現為業務原點,依託高壁壘的化學合成、生物科學以及臨床前評價資源,沉澱大量早期研發項目;再通過自建疊加併購的方式,向下延伸小分子CDMO、臨床CRO、大分子及CGT業務。
站在一體化CRDMO平台的維度看,康龍化成穩居國內第一梯隊,綜合實力或僅次於藥明康德(02359.HK),在全球臨床前CRO領域擁有靠前的行業地位。
但短板同樣十分突出,康龍化成的盈利持續受到產能爬坡、臨床業務低毛利、大分子/CGT投入期虧損的壓制;同時有息負債、營運資金佔用處於較高水平,整體財務結構偏緊繃。9月初完成發行的美元零息可轉債,雖在一定程度上可緩解階段性流動性壓力,但併未從根源改變其重資產擴張、短債佔比偏高的財務底色。
公司背景
康龍化成(300759.SZ)成立於2004年,由樓柏良博士和樓小強兄弟,及樓小強妻子鄭北共同創辦。
樓柏良擁有深厚的學術背景,早年深耕學術界,曾任職於海外科研機構,長期從事有機化學相關研究。2003年,他赴美在肯塔基州注冊海外主體,弟弟樓小強留在國內,負責籌備國內實驗室基建與落地工作;2004年,北京康龍化成正式投入運營。
區別於不少CDMO企業先後端生產,再補齊前端研發的發展路線,康龍化成走出自上而下的延伸邏輯:以高粘性的藥物發現實驗室服務作為客戶流量入口,綁定大量海外藥企,再將內部項目順勢導流至CMC、CDMO、臨床以及新分子業務板塊。
這套模式的核心優勢在於項目漏鬥效應與客戶高粘性。新藥研發鏈條漫長,驗證週期久,更換供應商成本高昂。不少臨床前項目在公司內部完成孵化之後,後續工藝開發、樣品生產、臨床落地的內部轉化概率較高,這也是支撐CDMO板塊持續放量的底層產業邏輯。
經過二十餘年發展,康龍化成搭建起覆蓋新藥研發全產業鏈的一體化、國際化研發服務平台,在中國、英國、美國、新加坡設有28個研發中心和生產基地,服務包括全球前20大制藥企業在內的超3,400家客戶。
2019年初在A股上市,同年末在港股市場上市,三位創始人或合共持有17.59%權益,中信證券(06030.HK)持有11.10%權益。摩根大通、花旗、挪威中央銀行等均為該公司H股的主要股東。
主營業務與業務重組
為體現其全流程、一體化和多療法服務平台的綜合優勢,康龍化成從2026年第2季度起將原有業務板塊實驗室服務、CMC(小分子CDMO)服務、臨床研究服務、大分子和細胞與基因治療服務,重組為實驗室服務、CDMO服務、臨床研究服務三大平台。
實驗室服務是其核心基本盤。2026年上半年實現收入46.34億元(單位人民幣,下同),同比增長13.72%,毛利率40.74%,收入佔比約61%。該板塊包括實驗室化學和生物科學服務,其中生物科學收入佔比已超過60%,團隊規模達12,528人,參與全球創新藥藥物發現項目811個。
CDMO服務是當前增速最快的板塊。2026年上半年收入18.84億元,同比增長32.78%,毛利率25.56%,同比提升2.70個百分點。小分子CDMO涉及藥物分子或中間體782個,其中工藝驗證和商業化階段項目45個、臨床III期項目51個。
臨床研究服務於2026年上半年貢獻收入10.69億元,同比增長13.75%,但毛利率僅為9.77%,盈利能力偏弱。臨床CRO正在進行項目1,357個,臨床研究現場管理服務(SMO)正在進行項目超過2,200個。
從收入結構看,海外收入佔比超81%,其中北美客戶貢獻61.55%,中國大陸客戶貢獻18.18%且增速高達41.93%,顯示國內業務正在加速增長。
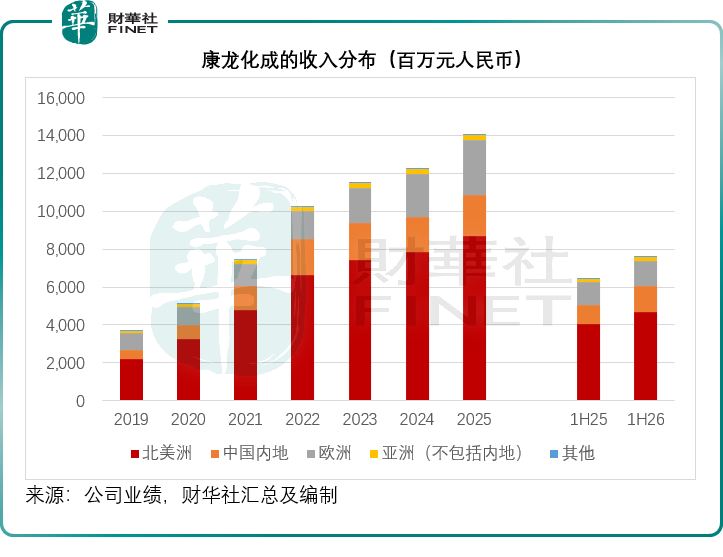
2026年上半年,康龍化成收入75.95億元,同比增長17.92%;歸母淨利潤7.50億元,同比增長6.96%;經調整非會計準則歸母淨利潤9.09億元,同比增長20.29%。
訂單端,2026年上半年其新簽訂單同比增長超過30%,其中小分子CDMO新簽訂單增長超過50%。這意味著後端商業化項目正在加速進入兌現期,也是當前市場最關注的邊際變化。
行業地位:第二梯隊龍頭,但離藥明康德仍有明顯差距
康龍化成是國內僅次於藥明康德的一體化CRDMO平台,搭建起藥物發現—臨床前—CDMO—臨床的完整交付鏈條,實現海內外多基地全球化佈局,服務多家全球Top20藥企,海外客戶基本盤穩固。
對比藥明康德:無論整體營收體量、商業化產能儲備、全鏈條業務深度,還是客戶層級、盈利穩定性,康龍化成都存在客觀差距。截至2026年6月末的12個月,藥明康德的收入規模達535.54億元,而康龍化成的收入規模為152.50億元,收入體量相差3.5倍;藥明康德最近12個月的整體毛利率為51.63%,經調整股東應佔淨利潤率約37.74%;而康龍化成的毛利率為33.84%,淨利潤率約12.91%,可見其盈利能力也不在同一個量級。
對比泰格醫藥(03347.HK):兩家企業雖然均佈局臨床CRO,但業務底色不同。泰格醫藥是臨床CRO賽道龍頭,屬於輕資產模式,現金流質量高,醫院與臨床資源是核心壁壘;康龍化成的臨床業務只是一體化平台的配套環節,併非核心競爭長板。2026年上半年,康龍化成臨床研究服務的毛利率僅9.77%,同比還下降了2.56個百分點,盈利表現偏弱。
對比凱萊英(06821.HK):二者成長路徑不同。康龍化成屬於前端漏鬥型平台,依靠海量早期研發項目向下導流帶動後端業務增長,模式伴隨重資產投入、高額資本開支,債務壓力更高,盈利釋放後置。
凱萊英屬於後端工藝壁壘型CDMO,核心競爭力集中在高端小分子商業化生產、綠色連續合成技術,訂單質量優異,毛利率水平高,資產負債表更為健康。
2026年上半年,康龍化成整體毛利率32.58%,其中CDMO服務毛利率25.56%;凱萊英同期的整體毛利率為41.99%,小分子CDMO業務毛利率高達47.41%。
訂單修復邏輯也各有側重:康龍化成依靠前端項目漏鬥向下導流,驅動CDMO產能爬坡;2026年上半年新簽訂單同比增長超過30%,其中CDMO服務新簽訂單同比增幅在超過50%,小分子CDMO大規模生產持續取得重要進展,該公司預計更多項目會在今年下半年交付。
凱萊英依託自身工藝壁壘疊加新分子賽道擴容,實現小分子、化學大分子雙輪高速增長。2026年上半年,其在手訂單16.73億美元,增加53.8%,新簽訂單同比增速達54.6%,其中化學大分子業務的在手訂單金額增速更達到163.5%。
發展空間:訂單增長已經驗證,利潤轉化才是核心瓶頸
康龍化成的成長邏輯或來自三條主線:
第一,小分子CDMO商業化放量。CDMO新簽訂單高增已經得到驗證,伴隨產能持續投放,臨床中後期以及商業化階段項目佔比有望擡升,板塊利潤率存在修復空間,也是該公司最大的業績彈性來源。
第二,把握新分子賽道機遇。多肽、寡核苷酸、ADC/XDC 等新分子藥物需求快速崛起,公司在前端化學合成、生物科學積累深厚,具備切入相關賽道的先天基礎,打開中長期成長天花板。
第三,受益全球化供應鏈多元化趨勢。海外收入佔比超過八成,海內外多基地佈局,能夠承接部分跨國藥企供應鏈分散帶來的外包需求,海外業務底盤紮實,但也需警惕地緣及貿易摩擦的負面影響。
整體來看,公司拿單能力已經得到驗證,產能擴張持續推進,但真正的約束不在於獲取訂單,而在於利潤轉化效率。產能利用率、項目結構變化、固定資產折舊壓力、臨床業務的行業價格競爭,都會持續約束盈利向上修復的斜率。
與同行的差異:它不是「純前端CRO」,也不是「純後端CDMO」
康龍化成的獨特之處在於漏鬥模型。藥明康德是平台型龍頭,規模、客戶、產能和全球化能力都更強;凱萊英是後端效率型CDMO,訂單質量高、財務穩健,不以前端導流為核心獲客手段,訂單獲取或依賴工藝技術壁壘與商業化交付記錄,前端導流能力相對弱於康龍化成和藥明康德,但這併非其戰略重心;泰格醫藥是臨床剛需型CRO,需求相對剛性,抗週期能力優於前端藥物發現業務,但其客戶結構中Biotech佔比不低,在融資寒冬中或面臨訂單終止和收入延遲的壓力,且該公司或暫無CDMO業務計劃,向CDMO延伸有限。
康龍化成處在中間:它比純CRO更接近商業化變現,又比純CDMO擁有更強的早期項目入口。漏鬥模型的轉化效率有數據支撐——2026年上半年其CDMO業務有超過85%的收入來自藥物發現服務客戶,使用多個業務板塊的客戶收入佔比達73.6%。2026年上半年,其小分子CDMO涉及藥物分子或中間體782個,其中工藝驗證和商業化階段項目45個、臨床III期項目51個、臨床I-II期項目238個、臨床前項目448個,漏鬥各層級項目儲備完整。但這一模型也有前提條件:它依賴前端項目向後端的持續轉化率,若Biotech融資寒冬來臨,或導致大量臨床前項目在II期因資金鏈斷裂而終止。
財務風險
截至2026年6月30日,康龍化成的短期銀行借貸約45.54億元,而銀行結餘及現金約14.58億元,即使加上部分金融資產和應收賬款,速動資產約51.99億元,仍低於流動負債87.22億元。流動比率約1.02,速動比率約0.60,短期償債壓力併不輕。
2026年上半年,該公司的經營現金流淨額約10.85億元,同比下降22.94%,也說明現金流改善尚未完全跟上收入增長;而資本開支則高達13.68億元,較上年同期增加18.54%,經營活動產生的淨現金流入併不足以支撐其龐大的資本開支,這或進一步增加其財務壓力。
康龍化成於9月2日完成發行本金21.80億元人民幣的可轉債,籌資淨額約3.272億美元,其中約70%用於實驗室服務和CDMO服務擴張,約20%用於債務再融資,約10%用於一般用途。這筆融資雖局部緩解了短期現金壓力,也避免了立即股權稀釋,但大部分資金依舊投向資本開支擴產,沒有實現槓桿水平的實質性下降,重資產、高負債的經營特徵,仍會對估值形成壓制。
往後觀察,需要重點跟蹤三項關鍵指標:一是短期有息債務是否實現持續壓降;二是經營現金流是否回暖;三是小分子CDMO毛利率能否企穩,弱化新增產能折舊帶來的衝擊。
結語
康龍化成屬於前端提供業務確定性,後端承載業績彈性的一體化CRDMO。優勢在於藥物發現業務壁壘深厚,客戶粘性強,項目漏鬥儲備充足,訂單復甦趨勢明確,完整的全鏈條平台屬性在行業內較為稀缺。但客觀短板同樣不能忽視,內部業務盈利結構分化明顯,臨床業務持續拖累集團利潤率;重資產擴張模式推高債務規模,現金流質量存在波動。
當前該公司正處在訂單修復、產能爬坡、等待利潤兌現的階段。後續估值修復空間,併不取決於訂單增速高低,而是要看產能利用率提升、現金流改善、槓桿結構優化,以及後端業務利潤能否真正釋放。
港股優質生物醫藥企業的價值持續受到市場關注,第13屆港股100強評選即將開啟,本次評選特設醫藥榜單與生物科技榜單,挖掘港股生物醫藥板塊具備長期競爭力的龍頭標的。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)