
10月8日,國產GPU「四小龍」標桿企業壁仞科技(06082.HK)股價延續疲軟態勢,截至發稿前,該股跌幅為8.01%,報31.6港元/股。
從K線走勢來看,該股自2026年6月創出70.75港元的階段高點後持續震盪下行,當前股價較高點累計回撤超54%,直接「腰斬」。
而引發今日股價走弱的直接誘因,是公司披露新一輪大額配售募資計劃。上市未滿一年便兩度啟動再融資,持續依靠股權融資「輸血」,徹底觸動了市場敏感的神經。
上市未滿1年兩度配售引爭議
10月8日,壁仞科技發佈公告,擬配售1.3億股新H股,配售價定為每股31.08港元,較10月7日的收盤價34.44港元折讓約9.76%。本次配售完成後,公司預計募資總額40.4億港元,扣除發行相關費用,淨募資額約40.2億港元。
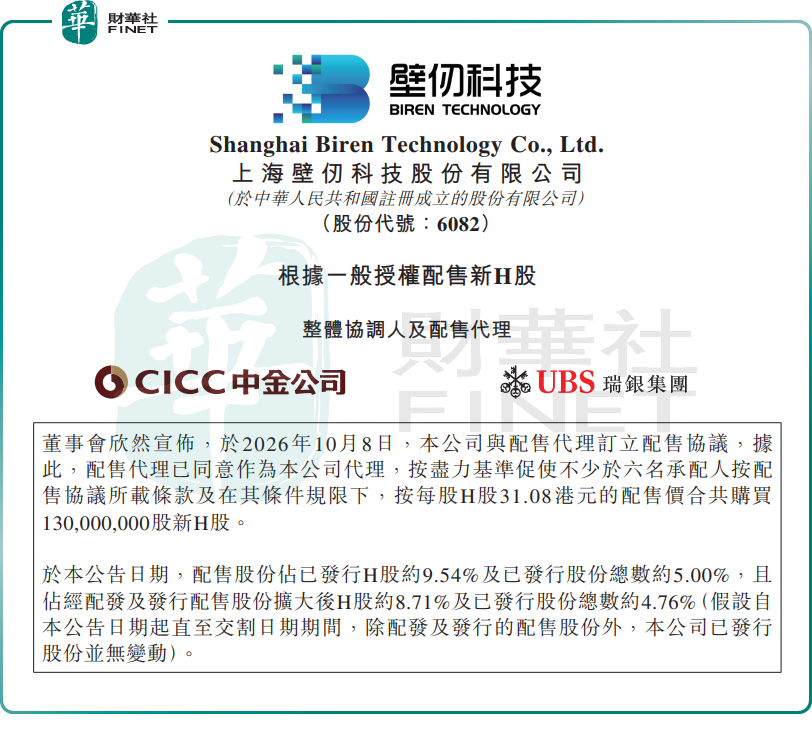
對於募集資金用途,壁仞科技劃分三大投向:約70%用於新一代產品的戰略供應鏈採購、生產籌備及商業化落地;約20%投入研發能力建設與軟件生態系統打造;剩餘10%用作營運資金及一般企業用途。
壁仞科技在公告中表示,新一代產品已完成啟動測試,進入流片後驗證階段,研發進度快於此前配售時的預期,預計未來數個季度推進客戶送樣與量產。受AI芯片需求上行、全行業產能供給緊張影響,關鍵元器件、原材料價格上漲,交付週期拉長,公司需要提前鎖定採購量與產能,保障產品交付計劃。
值得留意的是,壁仞科技自2026年1月上市以來,已推出兩次上市後配售融資;若加上IPO全球發售,則不到一年內共進行了三次股權融資。公司於2026年1月2日登陸港交所,上市全球發售所得款項淨額截至9月30日已動用約45%;2026年7月8日,公司以每股46.20港元配售1.53億股新H股,淨募資約70.38億港元,截至9月30日資金僅動用14%。如今時隔三個月再度推出40億港元配售方案。密集的融資節奏,也側面反映出資金鏈壓力之大。
營收高增但持續虧損,自身造血能力不足
基本面層面,壁仞科技主營通用圖形處理器(GPGPU)芯片以及配套智能計算解決方案,是AI算力基礎設施核心供應商。截至2026年6月末,客戶覆蓋頭部互聯網企業、AI大模型廠商、國家級算力平台、智算中心、電信運營商等政企與行業客戶。
2026上半年,壁仞科技營收迎來爆發,錄得12.36億元(人民幣,下同),同比大增1997.6%;毛利5.27億元,同比增長2708.5%。收入大幅增長,主要得益於市場對GPGPU算力方案需求旺盛,壁砺系列旗艦通用GPU實現規模化出貨,多個大型智算集群項目落地交付。
營收亮眼的同時,壁仞科技仍未實現盈利。2026上半年公司淨虧損3.77億元,同比收窄76.4%;經調整虧損3.4億元,同比減虧38.9%。期內研發開支高達8.04億元,同比上漲40.7%,研發投入佔營收比重超65%,資金持續投向新一代芯片、軟件棧以及超節點光互連系統研發。
市場對此分歧明顯。看多觀點認為,營收爆發式增長印證了公司GPGPU產品的市場認可度,新一代芯片研發進度提速,提前鎖定產能應對AI芯片供需缺口,長期成長空間充足。
但市場的擔憂同樣突出:其一,企業自身造血能力偏弱,在持續虧損狀態下高度依賴外部股權融資,短短9個月兩次配售,不斷攤薄原有股東權益;其二,研發投入長期維持高位,盈利拐點尚不確定,或將持續壓制股價表現。
另值得一提的是,第十三屆港股100強評選現已進入籌備階段,各候選榜單報名通道同步開啟。壁仞科技作為國產通用GPU代表性港股硬科技標的,具備較強參評實力;但公司尚未盈利,頻繁股權融資攤薄股東權益,估值波動較大,或將對綜合評分形成一定制約。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)