
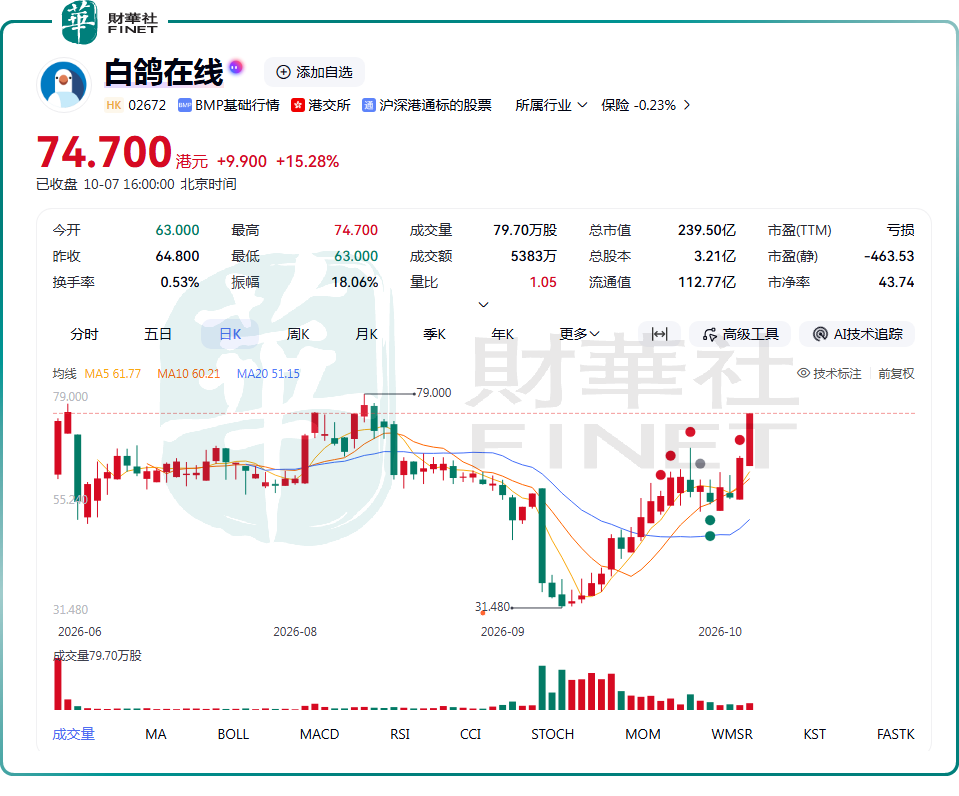
10月7日,白鴿在線(02672.HK)尾盤大幅拉升,收盤漲幅為15.28%,報74.7港元,較6月29日發行價15.6港元累計漲幅達3.8倍。
作為今年6月底登陸港股的次新股,其股價表現波動較大,自9月10日啟動本輪行情以來,迄今累計漲幅已超134%。
H股全流通獲批 流通籌碼增加反成催化劑
本次股價異動的直接催化劑,是公司H股全流通計劃進入實質推進階段。9月28日,公司董事會已審議並批准將五名內資股股東所持1.7億股非上市股份轉換為H股,占公司已發行股本總額約52.91%。相關事項將提交10月16日召開的臨時股東大會審議。
值得注意的是,市場通常將全流通解讀為潛在的供給壓力--流通盤擴大可能對股價形成壓製。但白鴿在線反而選擇上漲,這背後傳遞出兩層信號:
其一,內資股股東以長期持有為導向,短期減持壓力有限;其二,全流通後股票流動性將顯著改善,有助於吸引機構投資者入場,對於納入港股通等指數成分也有積極意義。換言之,市場更願意將此解讀為公司治理與市場化程度提升的標誌,而非單純的供給衝擊。
場景險龍頭的賽道稀缺性 撐起高估值溢價
從基本面來看,白鴿在線是國內領先的場景險科技公司。根據灼識諮詢數據,按2025年總保費計,公司在中國第三方場景互聯網保險中介中位列第一,市場份額3.1%。其核心業務模式是通過向金融機構、企業、政府等場景合作夥伴提供技術賦能的保險中介服務,從中獲取佣金收入。
場景險賽道的核心吸引力在於兩點:一是需求端的持續擴容--隨著數字經濟滲透加深,出行、消費、金融等場景的碎片化保障需求快速增長,場景險已成為保險行業增長最快的細分領域之一;二是公司的技術壁壘--通過保險科技能力深度嵌入場景合作夥伴的業務流程,形成較強的客戶粘性和轉換成本。
但需客觀看待高估值的風險。公司當前仍處於虧損狀態,市值239.5億港元對應的估值定價更多基於長期成長空間和賽道稀缺性,而非當期盈利能力。這一估值定價的隱含前提是公司收入能夠持續高速增長並最終實現規模化盈利,任何增速放緩的信號都可能觸發估值回調。
「次新股+保險科技」雙標籤 資金博弈屬性較強
從交易層面看,白鴿在線同時具備「次新股」和「保險科技」雙重熱門標籤,疊加流通盤相對有限,股價彈性較大。
投資者需要警惕幾方面風險。第一,作為上市不足半年的次新股,公司業績和商業模式的持續驗證尚需時間,短期股價大幅偏離發行價後,估值消化的壓力客觀存在;第二,全流通股份正式轉為H股後,如果後續出現股東減持,將對股價形成實際供給壓力;第三,保險科技行業監管政策的邊際變化也可能影響板塊整體估值。
作為國內第三方場景險龍頭,白鴿在線憑藉賽道稀缺性和高速成長屬性,上市後市值快速突破200億港元,在2026年度港股百強評選中具備一定衝擊潛力。但考慮到公司上市時間較短、盈利尚未兌現、估值偏高,其最終排名將取決於後續業績釋放節奏和估值消化程度。
港股100強評選活動自2012年舉辦以來,始終以科學的評價標準評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,擬將於2026年11月26日在香港會展中心舉行頒獎盛典。更多評選信息及報名方式,請關注港股100強官方網站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)