
財華社10月5日訊,中國證監會9月30日發佈的補充材料要求公示顯示,鉑科新材(300811.SZ)被要求就境外發行上市相關事項補充材料。鉑科新材於2026年7月8日向港交所主板遞交H股IPO申請,中信證券為獨家保薦人。
據招股書介紹,鉑科新材是一家全球領先的合金軟磁粉末製品提供商,產品組合主要包括合金軟磁粉芯、AI芯片電感以及合金軟磁粉末。公司產品廣泛應用於新能源發電、新能源汽車、儲能、AI算力等領域。
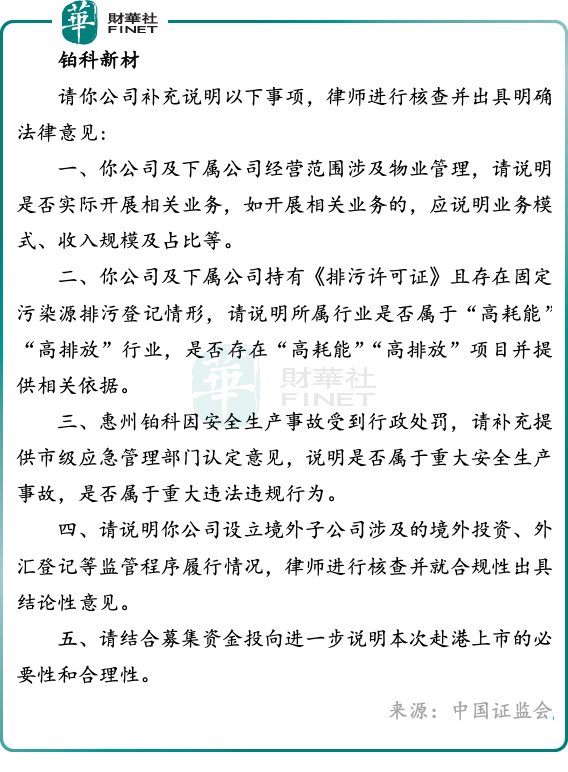
此次證監會補充材料要求涉及物業管理業務、高耗能高排放行業認定、惠州鉑科安全生產事故行政處罰、境外子公司合規性、募資必要性等事項。其中,惠州子公司曾發生安全生產事故並受到行政處罰,以及公司是否屬於高耗能高排放行業,成為監管關注重點。
招股書顯示,AI芯片電感主要用於AI算力基礎設施應用的芯片級供電,而合金軟磁粉芯則廣泛應用於電能變換場景。按照灼識諮詢的口徑,以2025年收入計,公司在全球合金軟磁粉芯市場排名第一,市占率為27.1%;在全球AI芯片電感市場排名第五,市占率為7.6%。
在遞表階段,財華社已對鉑科新材財務進行拆解,並認為鉑科新材並不屬於「帶傷遞表」,整體業績尚可,但也存在一定波動性。2023年至2025年,公司收入分別為11.59億元(單位:人民幣,下同)、16.63億元和18.02億元,年內利潤分別為2.56億元、3.74億元和4.26億元;同期毛利率由39.6%升至40.7%,再升至42%,淨利率則由22.1%提升至23.6%。僅看歷史報表,公司兼具收入擴張與盈利能力改善,財務底子在近期遞表企業中並不弱。
但增速方面卻另有隱憂之處。2024年收入同比增長43.5%,年內利潤同比增長46.24%,增速相當亮眼;到了2025年,收入同比增速回落至8.4%,年內利潤同比增速也降至約14%;2026年上半年營收大漲37.46%,但淨利潤增速卻不及營收增速,上半年淨利潤增速僅錄得17.95%,顯示出盈利彈性有所收窄。這一增速變化趨勢,與公司產品結構及下游應用領域的景氣度切換密切相關。
此次赴港上市擬募資擴建磁粉芯產能。後續能否順利完成補材並推進H股發行,仍需觀察。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)