9月28日,來自A股創業板的力諾藥包(301188.SZ)向港交所主板遞交上市申請。招商證券及力高企業融資為聯席保薦人。
公司是中國知名的硼硅特種玻璃供應商,專注硼硅藥用玻璃包裝及日用耐熱玻璃的開發、製造與銷售,產品應用於製藥、生物技術、食品飲料及日用家居行業。據弗若斯特沙利文資料,按2025年銷售收入計,公司在中國藥用玻璃包裝供應商中排名第九,市場份額2.4%;在日用耐熱玻璃市場,公司在中國排名第一、全球排名第二,市場份額分別為9.5%及5.1%。值得留意的是,公司A股自2021年11月起在深交所創業板上市,本次遞表擬發行H股,若成功上市將形成「A+H」雙資本平台,亦令港股藥用包裝賽道再添一家內地龍頭。
雙主業年營收近十億,日用耐熱玻璃撐起六成收入
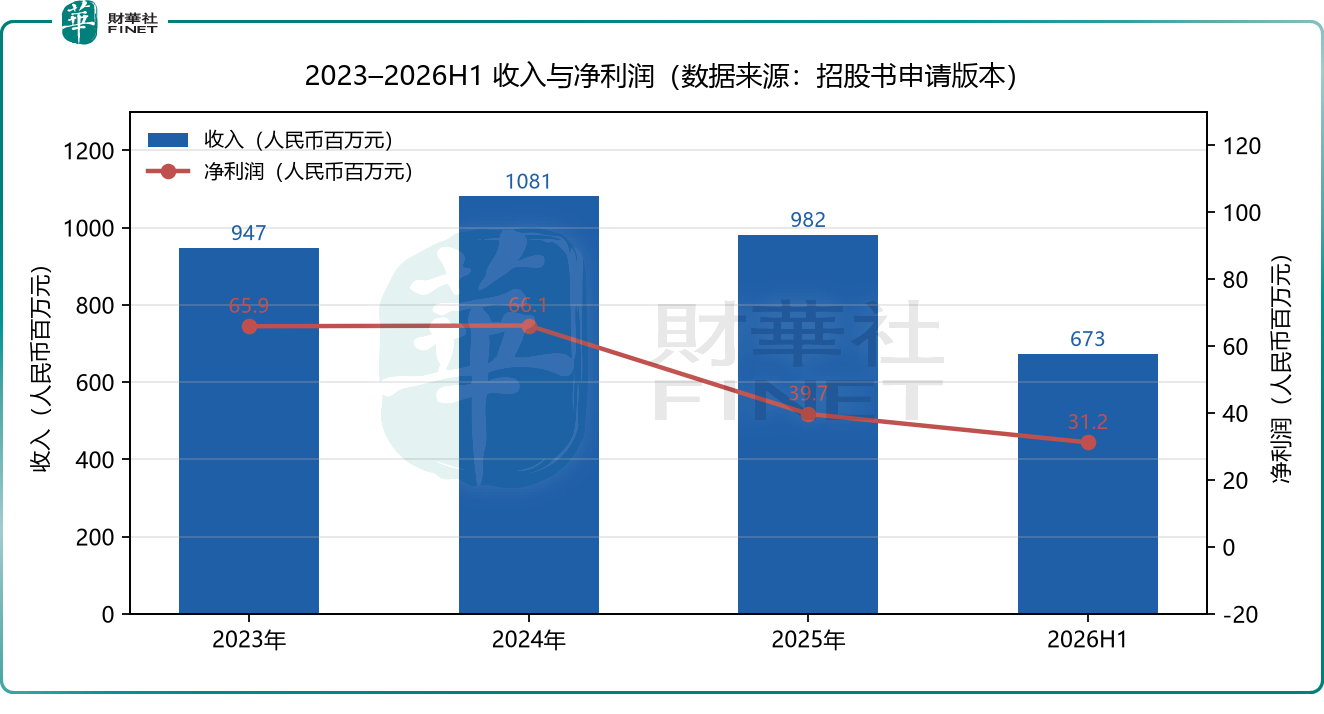
申請版本顯示,2023年至2025年,公司收入分別為人民幣9.47億元、10.81億元及9.81億元,2024年同比增長14.1%,2025年小幅回落9.2%;2026年上半年收入6.73億元,較上年同期的4.99億元增長34.9%,重回雙位數增長(如圖1所示)。
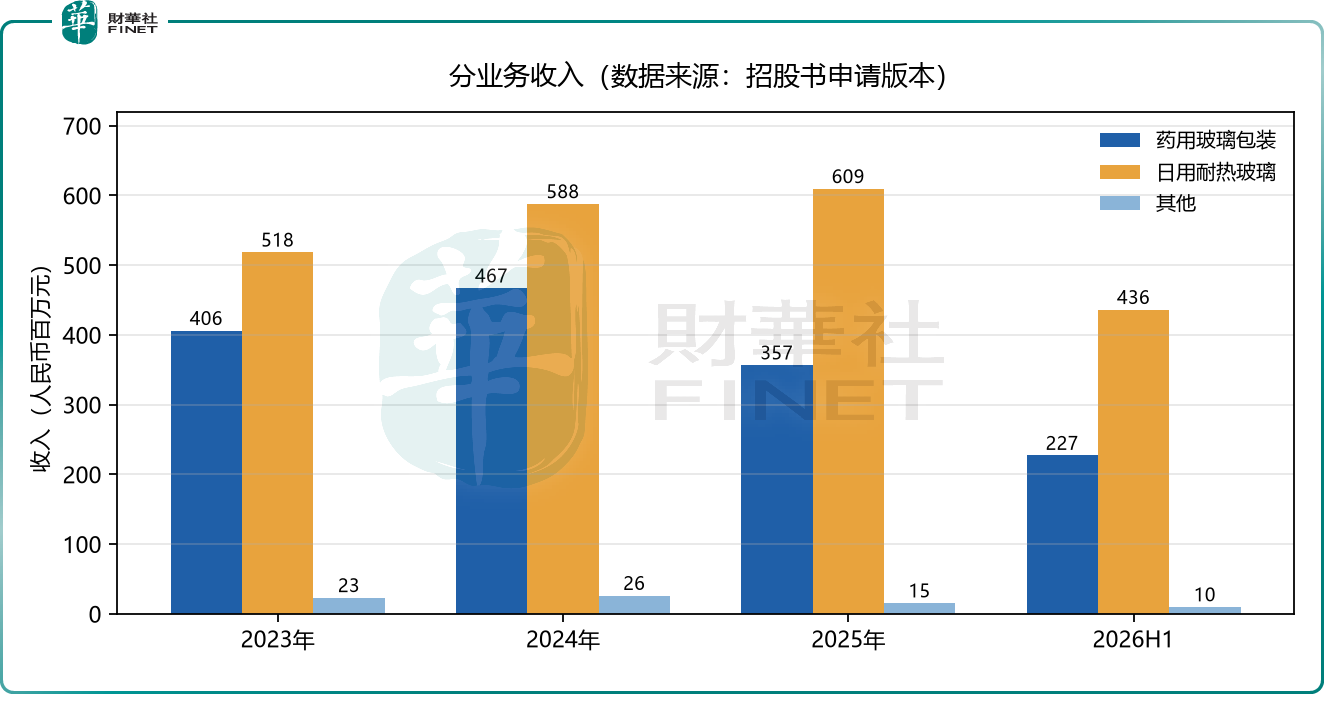
收入由兩大業務板塊構成:藥用玻璃包裝2023年、2024年、2025年及2026年上半年收入分別為4.06億元、4.67億元、3.57億元及2.27億元,占總收入比重由42.9%降至33.7%;日用耐熱玻璃同期收入分別為5.18億元、5.88億元、6.09億元及4.36億元,占比由54.7%升至64.8%,已成為第一大收入來源(如圖2所示)。藥用玻璃包裝板塊以管制瓶為絕對主力,2023年貢獻3.95億元、占藥包收入97.3%;模製瓶於2024年取得批量商業化A類註冊後進入爬坡期,收入由2023年的431萬元增至2025年的3120萬元,2026年上半年達3016萬元,RTU及PFS產品亦於2025年實現量產。
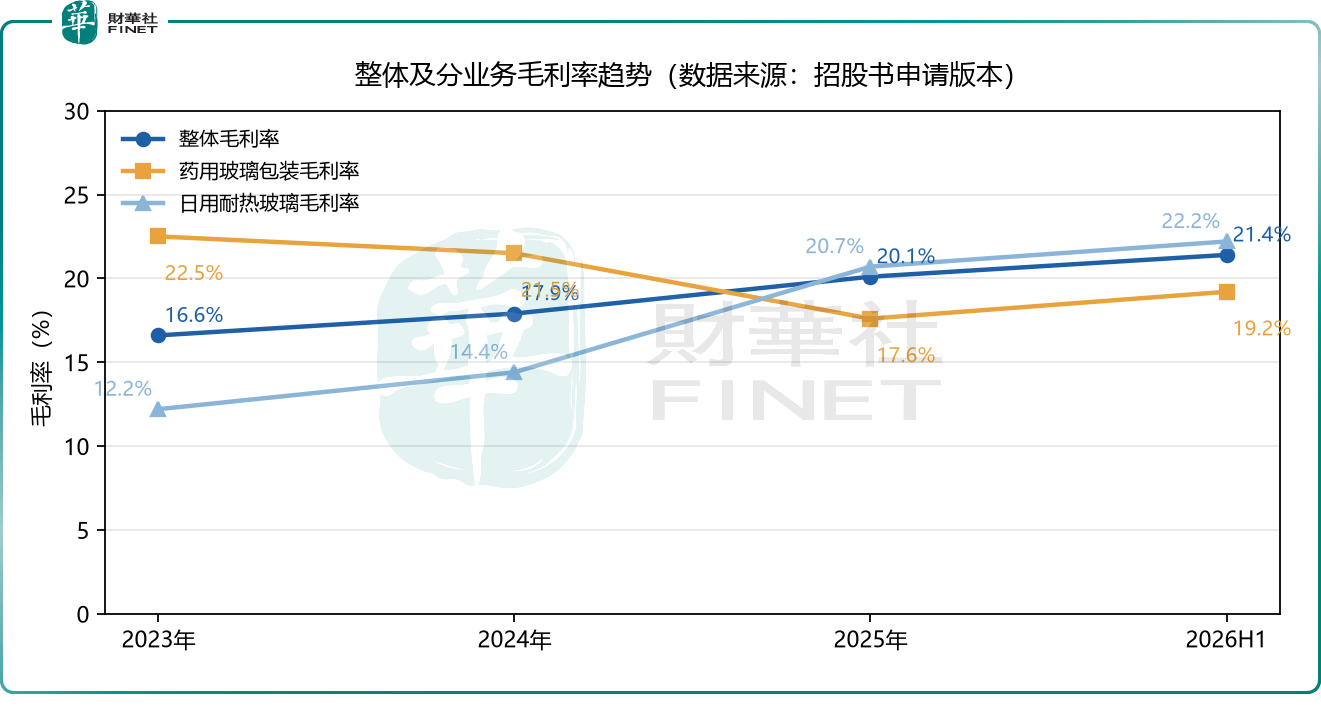
盈利端,公司毛利率逐年抬升:整體毛利率由2023年的16.6%升至2024年的17.9%、2025年的20.1%,2026年上半年進一步升至21.4%,主要受日用耐熱玻璃毛利率改善帶動--該板塊毛利率由2023年的12.2%提升至2026年上半年的22.2%;藥用玻璃包裝毛利率同期由22.5%降至19.2%(如圖3所示)。2023年、2024年、2025年及2026年上半年,公司淨利潤分別為6592萬元、6607萬元、3966萬元及3116萬元,淨利率分別為7.0%、6.1%、4.0%及4.6%;經調整淨溢利(剔除以股份為基礎的薪酬開支)2026年上半年為4584萬元。
客戶結構方面,公司對單一客戶依賴度低:2023年至2026年上半年,前五大客戶收入占比分別為20.4%、21.0%、18.4%及23.7%,最大客戶占比分別僅6.0%、4.6%、4.6%及9.4%。藥用玻璃包裝主要銷往倍特藥業、華潤雙鶴藥業等國內製藥企業及生物技術研發機構、化妝品製造商;日用耐熱玻璃則主要銷往樂扣樂扣、特百惠、Décor等消費品品牌及美的、格蘭仕等家電製造商,公司還以樂玻樂玻(LeBoLeBo)、Borohouse等自有品牌通過電商渠道直接觸達消費者。區域結構上,公司產品銷往美洲、亞洲及歐洲約60個國家和地區,2026年上半年海外收入占比升至32.0%(2025年為24.7%),海外市場主要包括美國、澳大利亞、日本及韓國。
中試窯爐點火,押注半導體玻璃基片第二曲線
在雙主業之外,力諾藥包正將半導體封裝用玻璃基片作為新的戰略方向。據弗若斯特沙利文資料,全球半導體封裝用玻璃基片市場規模預計將由2026年的人民幣1億元增長至2030年的人民幣132億元,複合年增長率達234.8%。公司憑藉在硼硅玻璃配方、熔製、成型及精密加工方面的能力,正開發用於半導體封裝的超薄超平玻璃基片,並已於2026年6月令玻璃新材料創新孵化中心中試窯爐點火,玻璃基片初步試產已開始;截至最後實際可行日期,公司已向半導體行業參與者提供玻璃基片樣品以供測試。
本次上市募資亦圍繞新老業務展開:募集資金用於半導體封裝用玻璃基片產業化、RTU及PFS產業化、增強對現有及新產品和材料的研發能力,以及營運資金及一般企業用途。
研發投入方面,截至2026年6月30日,公司研發團隊共有140名成員,持有156項專利,包括141項中國專利及15項海外專利;公司先後於2022年、2024年及2026年推出三期限制性股份激勵計劃,綁定核心團隊。公司策略上明確規劃為AI玻璃基片構建全棧技術能力、進一步拓展高端藥用玻璃包裝、推進微晶玻璃技術迭代、升級智能及精益製造,並拓展海外銷售建立全球營運版圖。
風險與觀察
力諾藥包本次遞表,亦有幾點值得留意。
其一,業績存有波動:2025年收入與淨利潤雙雙回落,2026年上半年淨利潤為3116萬元,同比仍下降23.9%,盈利尚未回到2024年高點。
其二,現金流承壓:經營活動現金流由2023年、2024年的淨流入6075萬元、6926萬元,轉為2025年及2026年上半年的淨流出5516萬元、6830萬元,期末現金及現金等價物由2025年末的4.02億元降至2.52億元。
其三,新業務尚處早期:玻璃基片中試剛點火、樣品測試階段,產業化進度與客戶認證週期存在不確定性;公司亦提示前五大供應商採購占比達42.1%至51.9%,能源成本占生產成本17.3%至20.2%,上遊價格波動或影響盈利。
對港股市場而言,力諾藥包兼具「現金牛」與「期權」屬性:藥用玻璃包裝與日用耐熱玻璃貢獻穩定現金流與分紅(2023年至2026年上半年累計宣派股息約1.18億元),AI玻璃基片則提供估值想象空間。作為已在A股上市的公司再赴港股,其上市節奏、H股定價與玻璃基片產業化兌現進度,將是市場觀察其港股之旅的關鍵變量。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)