
財華社訊,港股PCB板塊有望再添新軍。9月21日,在上交所上市不足一年的超穎電子(603175.SH)向港交所主板遞交了上市申請,中金公司與國聯證券國際擔任聯席保薦人。
該公司此前尚未向港交所遞交IPO申請書,本次為首次遞表;其A股已於2025年10月在上交所主板上市,此番赴港意在搭建「A+H」雙平台。
資料顯示,超穎電子是全球知名的高端印製電路板(PCB)製造商,亦是全球領先的車載PCB供應商之一,產品涵蓋雙面板、多層板及HDI板(高密度互連板),生產基地位於湖北黃石、江蘇崑山及泰國巴真府。
據弗若斯特沙利文資料,以銷售收入計,超穎電子2026年上半年位列全球車載PCB市場第六、車載HDI板市場第一,內存模塊PCB及AI數據存儲PCB均排名全球第三。
汽車電子是公司的業務基石,亦為公司最大的應用板塊,占2026年上半年總收入的51.4%。數據存儲、通信及AI服務器是公司兩大增長曲線,收入占比逐年提升,分別提升至2026年上半年的15.8%及10.0%。
根據此前披露的A股招股書,超穎電子的客戶名單質量較高,深度綁定了大陸汽車、博世、法雷奧、安波福等全球頂級Tier 1汽車零部件供應商,以及特斯拉等新能源車企。其產品最終應用於賓利、保時捷、奔馳、寶馬等終端品牌,在傳統燃油車和新能源汽車的多個核心系統中均有應用。
業績層面,超穎電子收入持續增長,但短期利潤嚴重承壓。其收入由2023年的36.56億元(人民幣,下同)增至2024年的41.24億元,2025年升至47.52億元;淨利潤則由2.66億元、2.76億元回落至2.31億元,淨利潤率由7.3%逐年下滑至4.9%。2026年上半年,公司收入29.12億元,同比增長33.3%,但毛利率由上年同期的22.0%降至15.2%,並由盈轉虧,錄得淨虧損1.91億元。
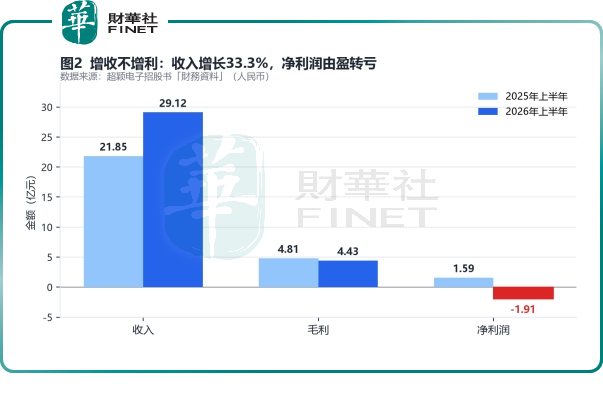
招股書顯示,虧損主因有三:一是外匯由盈轉虧,2026年上半年錄得外匯差額虧損1.71億元,上年同期錄得收益4018.9萬元;二是研發開支、行政開支、財務成本等都同比錄得上升;三是覆銅板、銅箔等關鍵原材料漲價,泰國基地自2024年第四季度投產以來仍處爬坡階段。
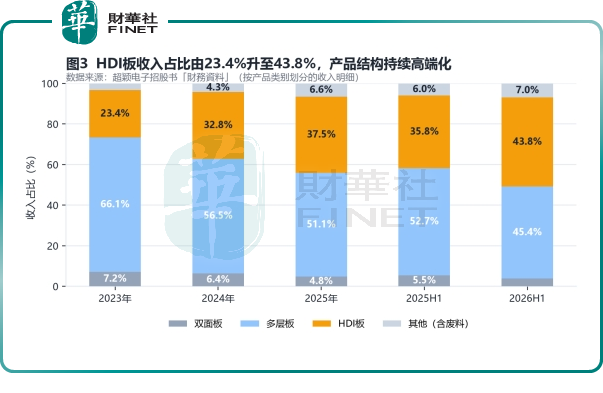
產品結構上,HDI板收入占比由2023年的23.4%升至2026年上半年的43.8%;多層板收入占比則由66.1%降至45.4%,毛利率則由19.3%大幅收窄至4.5%。
風險指標亦值得關注。公司經營活動所得現金流量淨額由2023年的8.18億元降至2026年上半年的0.66億元;計息銀行借款及租賃負債由2023年末的18.78億元增至2026年6月末的49.09億元,負債資產比率由68.7%升至75.6%。截至2026年6月末,公司現金及現金等價物為10.93億元。
股權方面,截至2026年9月14日,控股股東DEH通過其直接持有的376,277,619股A股行使公司約86.10%表決權,其由定穎電子全資擁有,而定穎電子最終由中國台灣證券交易所上市的定穎投控(3715)全資擁有。
對於本次H股募資淨額用途,公司擬用於產能擴張及升級、研發投入及一般企業用途。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)