
9月22日,在港股普漲的大背景之下,珠峰黃金(01815.HK)股價承壓走弱,截至發稿,跌幅為2.05%,報1.91港元/股。
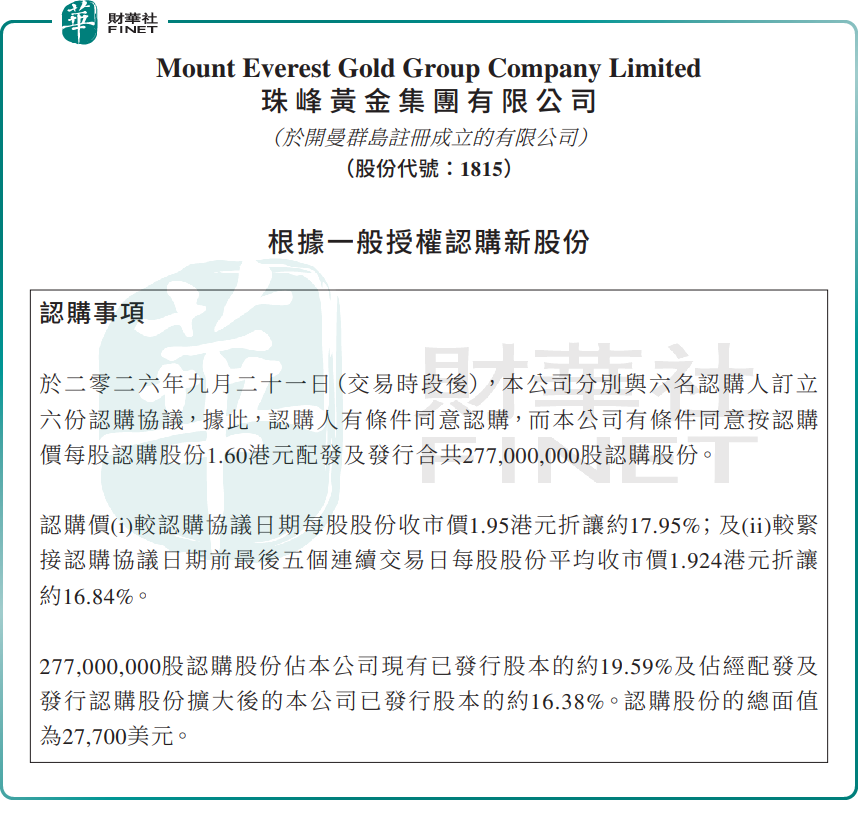
今日股價的異動或和一則配售公告有關。9月21日盤後,珠峰黃金集團公告稱,公司與六名獨立第三方認購人訂立認購協議,擬按每股1.60港元的價格發行合計2.77億股認購股份,所得款項淨額約4.43億港元;認購價較當日收盤價折讓17.95%,認購股份占現有已發行股本的19.59%,占擴大後股本的16.38%。
資金投向方面,所得款項淨額90%用於金條業務營運資金,主要用於採購實物標準黃金,覆蓋加工、包裝、物流、保險及保管相關成本;剩餘10%用於集團一般營運資金,補充整體現金流。
本次認購完成之後,原大股東中國白銀集團持股將由35.37%被攤薄至29.57%,由控股股東變為單一最大股東,原不競爭承諾同步終止,公司股權結構發生重大變化。
回到基本面,珠峰黃金原為金貓銀貓,完成業務剝離後戰略重心轉向貴金屬賽道,主營黃金、白銀及有色寶石珠寶產品,通過線上自營平台、第三方電商渠道、線下合作網點進行銷售。在全球地緣不確定性抬升背景下,國內實物金條、金幣投資需求旺盛,公司計劃大力發展自有品牌投資金條業務,佈局黃金零售投資賽道,本次融資正是為該新業務儲備彈藥。
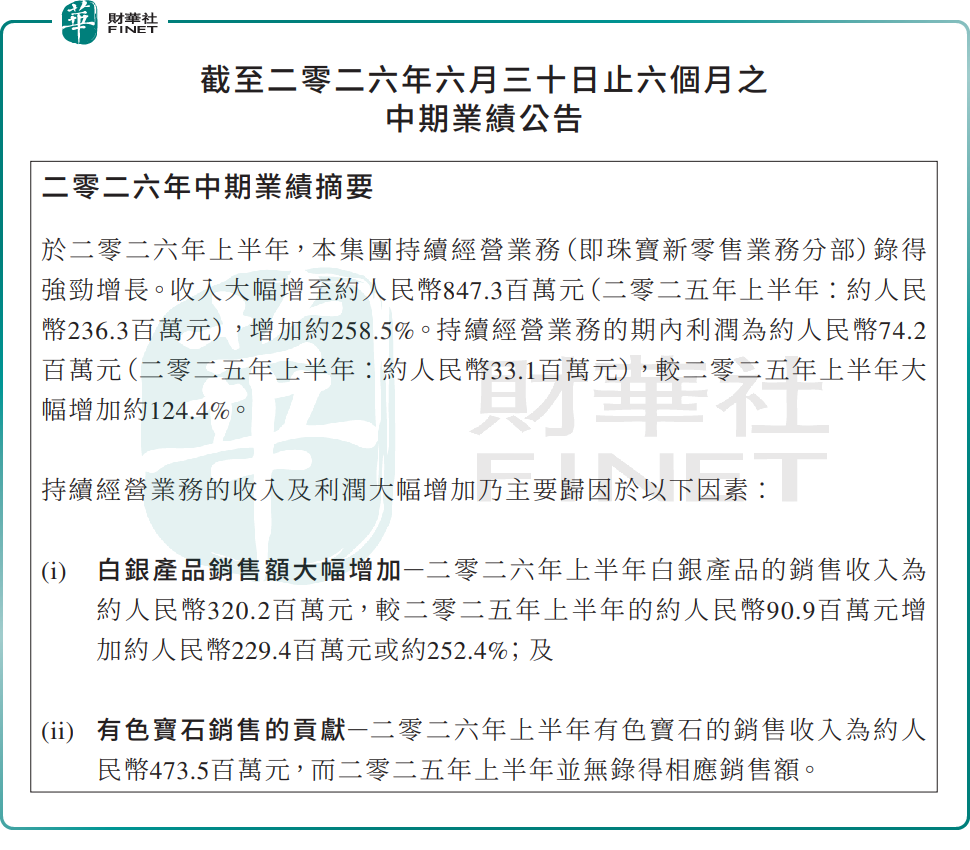
從經營數據看,2026年上半年,珠峰黃金持續經營業務收入8.47億元(單位人民幣,下同),同比大幅增長258.5%;持續經營業務利潤約7420萬元,同比增長124.4%;但受產品結構變化影響,毛利率由去年同期42.2%回落至15.4%;歸母淨利潤約7490萬元,同比微降0.5%。
收入增長主要來自白銀產品銷售額大幅增長,及有色寶石(收入占比約56%)首次貢獻收入,不過較低毛利的新品(有色寶石)也拉低整體盈利水平。同時,金條投資業務尚處於起步拓展階段,實物黃金業務屬於重資產模式,採購黃金會大量占用營運資金,金價波動、庫存減值風險較高,新業務尚未形成穩定的收入與利潤貢獻。
認購消息落地後,市場核心顧慮集中在三點:一是本次認購折讓幅度較大,疊加股本大幅擴張,帶來明顯股權攤薄效應,短期壓製二級市場風險偏好;原控股股東控制權弱化,後續公司治理與戰略方向存在變數。
二是金條業務屬於重資產模式,絕大部分募資用於實物黃金採購,金價的波動將直接影響存貨價值,存在存貨減值風險;實物金條業務的銷售渠道、客戶拓展尚處在早期,資金投入之後業務放量、盈利兌現節奏仍存在較大不確定性。
三是貴金屬行業競爭激烈,銀行、頭部黃金珠寶企業均佈局投資金條賽道,行業參與者眾多,公司在品牌、渠道、資金實力方面並不占絕對優勢,新業務能否搶占市場份額仍待驗證。
不可否認,全球避險情緒帶動實物黃金投資需求高景氣,為金條業務提供了良好的外部環境,本次大額募資,為珠峰黃金拓展投資金條業務補齊了資金短板。只是短期來看,股權被顯著攤薄,金條業務尚處於早期投入階段,疊加黃金價格波動風險,股價大概率維持震盪格局。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。珠峰黃金作為港股貴金屬珠寶賽道標的,並積極佈局實物投資金條新業務,賽道具備長期想象空間;但新業務尚處於投入期,大額融資帶來股本攤薄,金價波動風險突出,或將對綜合評分形成一定製約。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)