
9月21日,在生物醫藥板塊普漲行情下,山東新華製藥股份(00719.HK)股價大幅拉升,截至收盤,報6.35港元/股,漲幅14.41%;其A股新華製藥(000756.SZ)同步放量大漲,直接封死漲停,報14.67元/股。
此輪行情,一方面受益於生物醫藥板塊整體情緒回暖;另一方面,公司集中收穫三張藥品註冊證書,管線矩陣進一步豐富,成為股價上行的核心催化。
消息面上,新華製藥近日拿到國家藥監局核發的三款藥品註冊證書,三款產品均屬於醫保乙類品種,覆蓋代謝調節、腸道清潔、阿爾茨海默病三大治療領域,進一步補齊公司在代謝、消化、中樞神經板塊的產品佈局。三款藥品對應通用名品種,2025年國內公立醫療機構合計市場規模超 15 億元(人民幣,下同),市場空間廣闊。
分產品來看,左卡尼汀口服溶液,由新華製藥本體申報獲批,主要用於治療原發性和繼發性卡尼汀缺乏症,擴充公司口服代謝調節製劑管線;2025年國內公立醫療機構終端銷售額約4億元。
硫酸鎂鈉鉀口服用濃溶液,同樣為公司主體獲批,適用於成人內鏡、手術等操作前腸道清潔,強化消化系統用藥產品矩陣;2025年國內公立醫療機構銷售額約4.9億元。
鹽酸多奈哌齊口崩片,由全資子公司新達製藥拿下註冊批件,用於輕、中、重度阿爾茨海默病對症治療,豐富中樞神經領域產品系列;2025年國內公立醫療機構銷售額約6.2億元。
作為國內老牌綜合製藥企業,山東新華製藥股份擁有原料藥、製劑一體化完整產業鏈,產品佈局解熱鎮痛、抗感染、消化、神經、代謝等多個賽道。
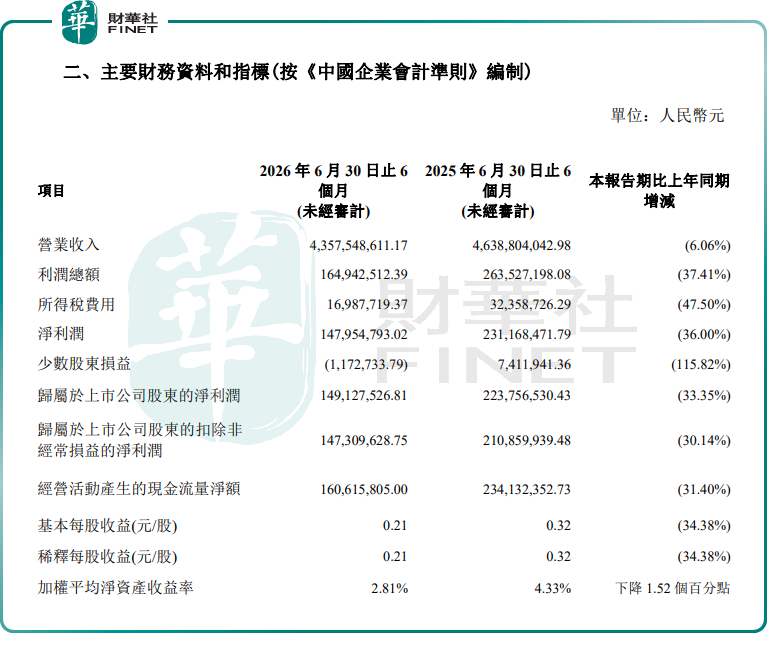
但從業績層面看,山東新華製藥股份經營明顯承壓。2026年上半年,公司營收43.58億元,同比下滑6.06%;歸母淨利潤1.49億元,同比下降33.35%;扣非淨利潤1.47億元,同比減少30.14%;經營活動現金流淨額1.61億元,同比回落31.40%。
業績下滑,主要受原料藥價格波動、製劑銷售承壓等因素拖累,傳統主業短期面臨增長壓力,市場也因此將本次獲批的三款仿製藥,視作公司重要的業績增量期待。
不過,市場同樣存在理性的謹慎判斷:其一,三款產品均為仿製藥,後續將面臨集采、價格競爭壓力,上市之後的實際中標價格、終端放量速度存在不確定性。
其二,三款品種均需要完成生產落地、供應鏈建設、醫院準入、學術推廣等一系列工作,從拿到註冊證到形成實質利潤貢獻尚需要一定時間週期。
其三,仿製藥賽道參與者眾多,同類競品較多,後續產品的市場份額獲取取決於投標報價、渠道覆蓋以及商業化推廣能力。
下一階段核心跟蹤要點:三款新產品生產投產進度;各省掛網、集采投標進展;新產品後續銷售收入貢獻;公司仿製藥一致性評價後續申報及獲批節奏;原有核心製劑與原料藥業務的經營韌性。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。山東新華製藥股份作為A+H老牌製藥龍頭,具備原料藥+製劑一體化優勢,仿製藥管線持續收穫批件,業務基本面紮實,具備醫藥製造賽道參評代表性;但仿製藥業務面臨集采價格壓力,新產品商業化兌現尚待時間驗證,或將對綜合評分形成一定製約。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)