
9月15日,真健康醫療-B(02697.HK)股價大幅拉漲,盤中一度飆升26.05%,但隨後迅速回落,截至發稿,漲幅為19.85%,報312.8港元/股。
消息面上,真健康醫療近期披露2026中期業績報告。其營收受手術機器人產品交付放量而實現迅猛增長,但受上市相關費用、研發持續投入影響,淨虧損同比擴大。市場當前博弈核心在於商業化放量節奏,以及投入期虧損何時迎來收窄拐點。
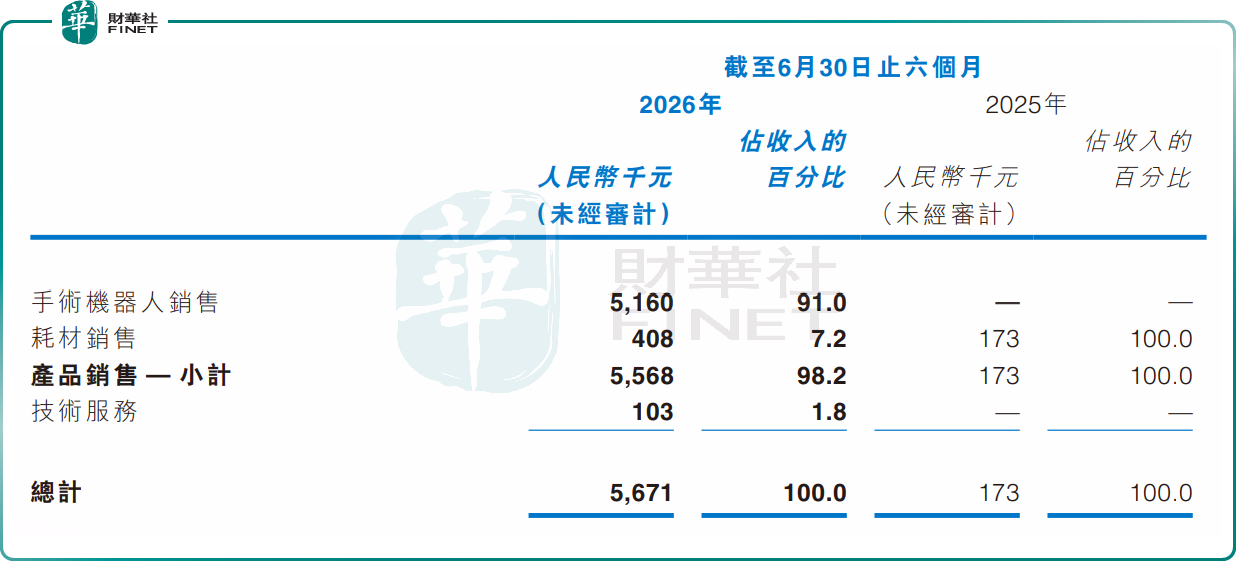
財報顯示,2026年上半年,真健康醫療實現收入567.1萬元(單位人民幣,下同),同比大幅增長3178.0%;綜合毛利率76.9%,較上年同期的67.1%提升9.8個百分點;期內淨虧損6042.4萬元,較上年同期虧損5673.4萬元有所擴大。
根據資料,真健康醫療於中國從事經皮穿刺手術及消融手術機器人研發及商業化。旗下擁有一款核心產品,為經皮穿刺手術機器人,共有四個型號,即TH-S1、TH-S、TH-SPro及TH-SA,均已獲得國家藥監局頒發的三類註冊證,其獲准應用於肺部及腹部穿刺;公司正在將TH-S1的適應症擴展至腹膜後病變。
分業務看,收入高增長核心來自手術機器人產品交付放量。期內確認手術機器人銷售收入516.0萬元(上年同期為零),耗材銷售收入40.8萬元,增長主要源於核心產品TH-S1手術機器人交付量增加。高毛利的手術機器人收入占總營收比重超九成,是毛利率大幅提升的核心動因。目前TH-S1處於商業化早期階段,公司持續推進醫院入院、臨床術式培訓與醫生培養,逐步打開終端市場,帶動設備與配套耗材訂單同步落地。
值得一提的是,真健康醫療近期在手術機器人領域斬獲大單。今年8月底,其宣佈與一名獨立第三方訂立銷售合同,向買方銷售穿刺手術導航定位系統,總合同金額近1億元人民幣,產品將於近期陸續交付。此份訂單,有助於進一步提升其營收規模。
虧損小幅擴大,主要源於費用端剛性投入增加。期內行政開支3225.1萬元,同比增長94.0%,核心是上市相關費用集中計入;研發開支2693.1萬元,同比增長15.2%,重點投向TH-S1的適應症擴展、歐盟CE認證以及產品升級迭代。整體來看,公司仍處於產品商業化爬坡與管線研發投入期,收入規模尚小不足以覆蓋費用投入,階段性虧損仍將持續。
資金儲備方面,截至2026年6月末,公司現金及銀行結餘達4.6億元,較2025年末增加2.78億元,增量主要來自全球發售所得款項淨額約3.84億港元。充沛的現金儲備為後續產品研發、臨床拓展、市場推廣、醫院入院建設提供充足資金保障,短期無流動性壓力。
真健康醫療上半年財報亮點十分清晰:營收實現爆發式增長,核心產品交付驗證商業化能力,毛利率顯著提升,現金儲備充沛支撐長期投入;但收入整體規模仍然偏小,虧損小幅擴大,商業化仍處早期爬坡階段,成為市場主要顧慮點。
市場謹慎觀點指出,國內手術機器人賽道參與者持續增加,同類產品競爭逐步加劇,入院推廣與價格競爭壓力將長期存在;公司產品處於市場導入期,醫院覆蓋數量、單台手術量爬坡需要較長週期,短期收入規模難以快速抬升;適應症拓展、海外CE認證進度存在不確定性,研發投入仍將維持高位;上市相關費用為一次性影響,後續行政費用有望回落,但市場推廣、臨床投入仍將增加,虧損收窄節奏存在不確定性。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。真健康醫療作為港股手術機器人賽道新銳企業,核心技術與產品壁壘突出,正式進入商業化放量階段,具備創新醫療器械賽道參評代表性;但公司仍處於虧損期,收入規模偏小,商業化尚處早期爬坡階段,或將對綜合評分形成一定製約。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)